

Penulis: Fernando Santos (20013010226) Dosen Pembimbing : Fajar Syaiful Akbar, SE., M.Aks Universitas Pembangunan Nasional “Veteran” Jawa Timur, Fakultas Ekonomi dan Bisnis, Program Studi Akuntansi
JurnalPost.com - Magang Mandiri merupakan kegiatan mahasiswa untuk dapat mengembangkan diri dan menambah wawasan keilmuan baik secara praktik maupun teoretik diluar kampus. Hal ini sangat penting agar mahasiswa dapat membina berbagai ilmu baru dari perusahaan tempat melakukan Magang. Sehingga setelah lulus kuliah sudah siap untuk terjun langsung ke dunia kerja dan dapat terampil mengatasi segala permasalahan yang dihadapi secara baik.
Untuk menjawab tantangan tersebut Universitas Pembangunan Nasional (UPN) “Veteran” Jawa Timur khususnya Fakultas Ekonomi mewajibkan setiap mahasiswa Program Studi Akuntansi untuk melaksanakan program Magang Mandiri di Semester 6. Dari teori yang didapat di bangku kuliah, mahasiswa diharapkan dapat mengaplikasikan ilmu yang telah diperoleh untuk Perusahaan/Instansi yang sesuai dengan jurusannya.
Dalam hal ini penulis memilih tempat Magang Mandiri di sebuah Kantor Konsultan Pajak (KKP) Shinta Wulandari Chandra. Kantor Konsultan Pajak Shinta Wulandari Chandra Surabaya berdiri pada tahun 2018. Awal mula dibentuk, KKP Shinta Wulandari Chandra Surabaya ini hanya bergerak di Bidang Akuntansi seperti manajemen keuangan dan di Bidang Perpajakan untuk pelaporan SPT PPN, pelaporan SPT Masa Pajak Penghasilan. Namun, semakin berkembang dan juga semakin kompleks masalah yang dialami para klien maka, KKP Shinta Wulandari Chandra Surabaya memperluas jangkauannya untuk dapat membantu mengatasi permasalahan klien dengan terjun pada Bidang Audit pada klien.
Berikut penjelasan tiap divisi/bidang yang terdapat pada KKP Shinta Wulandari Chandra;
• Divisi Akuntansi merupakan divisi yang memberikan pelayanan di bidang Akuntansi yang meliputi Penjurnalan transaksi setiap bulan, Pembuatan laporan keuangan, dan Analisis serta konsultasi perencanaan keuangan. • Divisi Perpajakan merupakan divisi yang bertanggungjawab untuk membuat serta melapor perpajakan. Divisi perpajakan sendiri terdiri atas 2 bagian ,Pertama yaitu Pelaporan Pajak Penghasilan (PPh) dan kedua Pelaporan Pajak Pertambahan Nilai (PPn). Adapun tugas, wewenang dan tanggungjawab Divisi Perpajakan: - Menentukan kebijakan mengenai pelaksanaan kegiatan yang berkaitan dengan perpajakan; - Melaksanakan kebijakan mengenai kegiatan yang berkaitan dengan perpajakan; - Mengorganisasi dan mengkoordinir seluruh sumber atas kelancaran kegiatan perpajakan. • Divisi Audit sendiri merupakan divisi yang bertugas untuk memeriksa data penjualan, data pembelian di klien serta memeriksa kelengkapan atas data untuk pembuatan laporan keuangan yang akan dibuat.
Pada kesempatan magang mandiri ini penulis ditempatkan di Divisi Perpajakan dan Audit. Di divisi Perpajakan bagian PPN awalnya penulis merasa takut karena hanya memahami sedikit tentang perpajakan di bangku kuliah, tapi perasaan itu sedikit hilang setelah senior Mbak Rofah memberikan pengarahan serta mengajari semua tata cara melaporakan PPN ,mulai dari mendapatkan sertifikat elektronik di e-Nofa, mengajukan permohonan NSFP , membuat dan melaporkan Pajak Masukan (PM) dan Pajak Keluaran (PK) hingga menghitung besarnya Kurang Bayar/Lebih Bayar PPN klien.
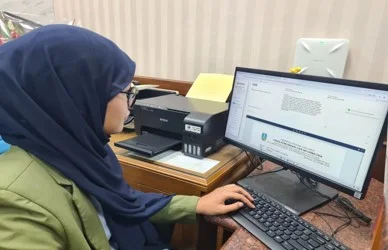
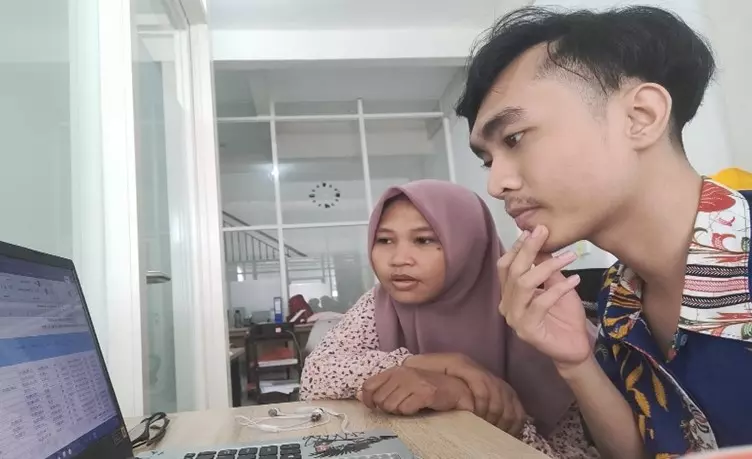 Bagian Akuntansi. Sumber : Dokumentasi Penulis
Lalu pada divisi Audit penulis diberikan tugas untuk melakukan vouching audit. Vouching audit adalah inspeksi bukti dokumenter oleh auditor untuk mendukung dan memperkuat transaksi.Tujuan utama dari kegiatan ini adalah untuk menetapkan keaslian dan keakuratan transaksi yang tercatat dalam pembukuan utama akun. Disini penulis melakukan vouching audit berkas pernjualan dan pembelian klien PT. S bulan Oktober 2022 hingga April 2023.Lalu setelah dipastikan audit data itu benar selanjutnya penulis diberikan tugas untuk membuat laporan laba rugi setiap periodenya.
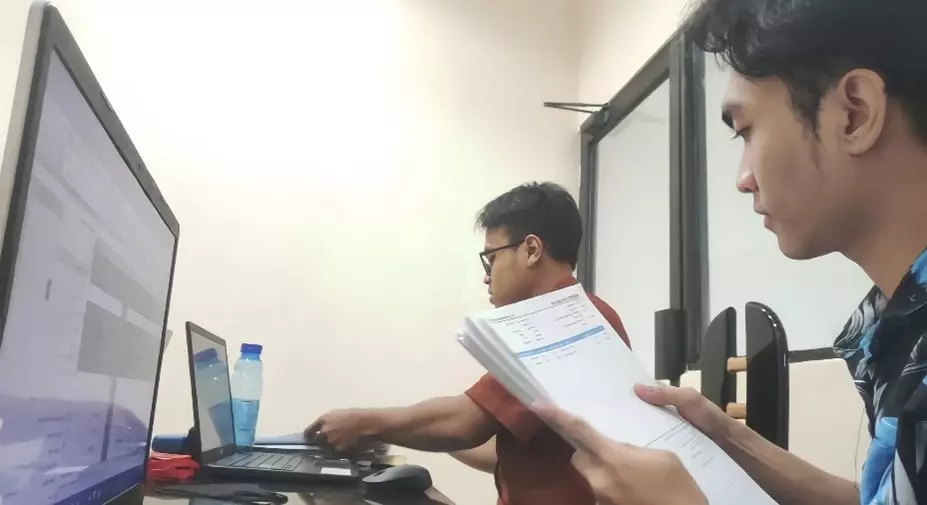 Bagian Audit. Sumber : Dokumentasi Penulis
Dari kegiatan Magang Mandiri ini penulis belajar bahwasanya teori yang didapat dibangku perkuliahan dapat sedikit membantu pekerjaan yang ada meskipun tidak seluruhnya setidaknya hal tersebut dapat memberikan pengetahuan dan wawasan untuk melakukan praktek yang berhubungan dengan teori tersebut.
Komentar 0
Tulis Komentar Bagikan tanggapan Anda