

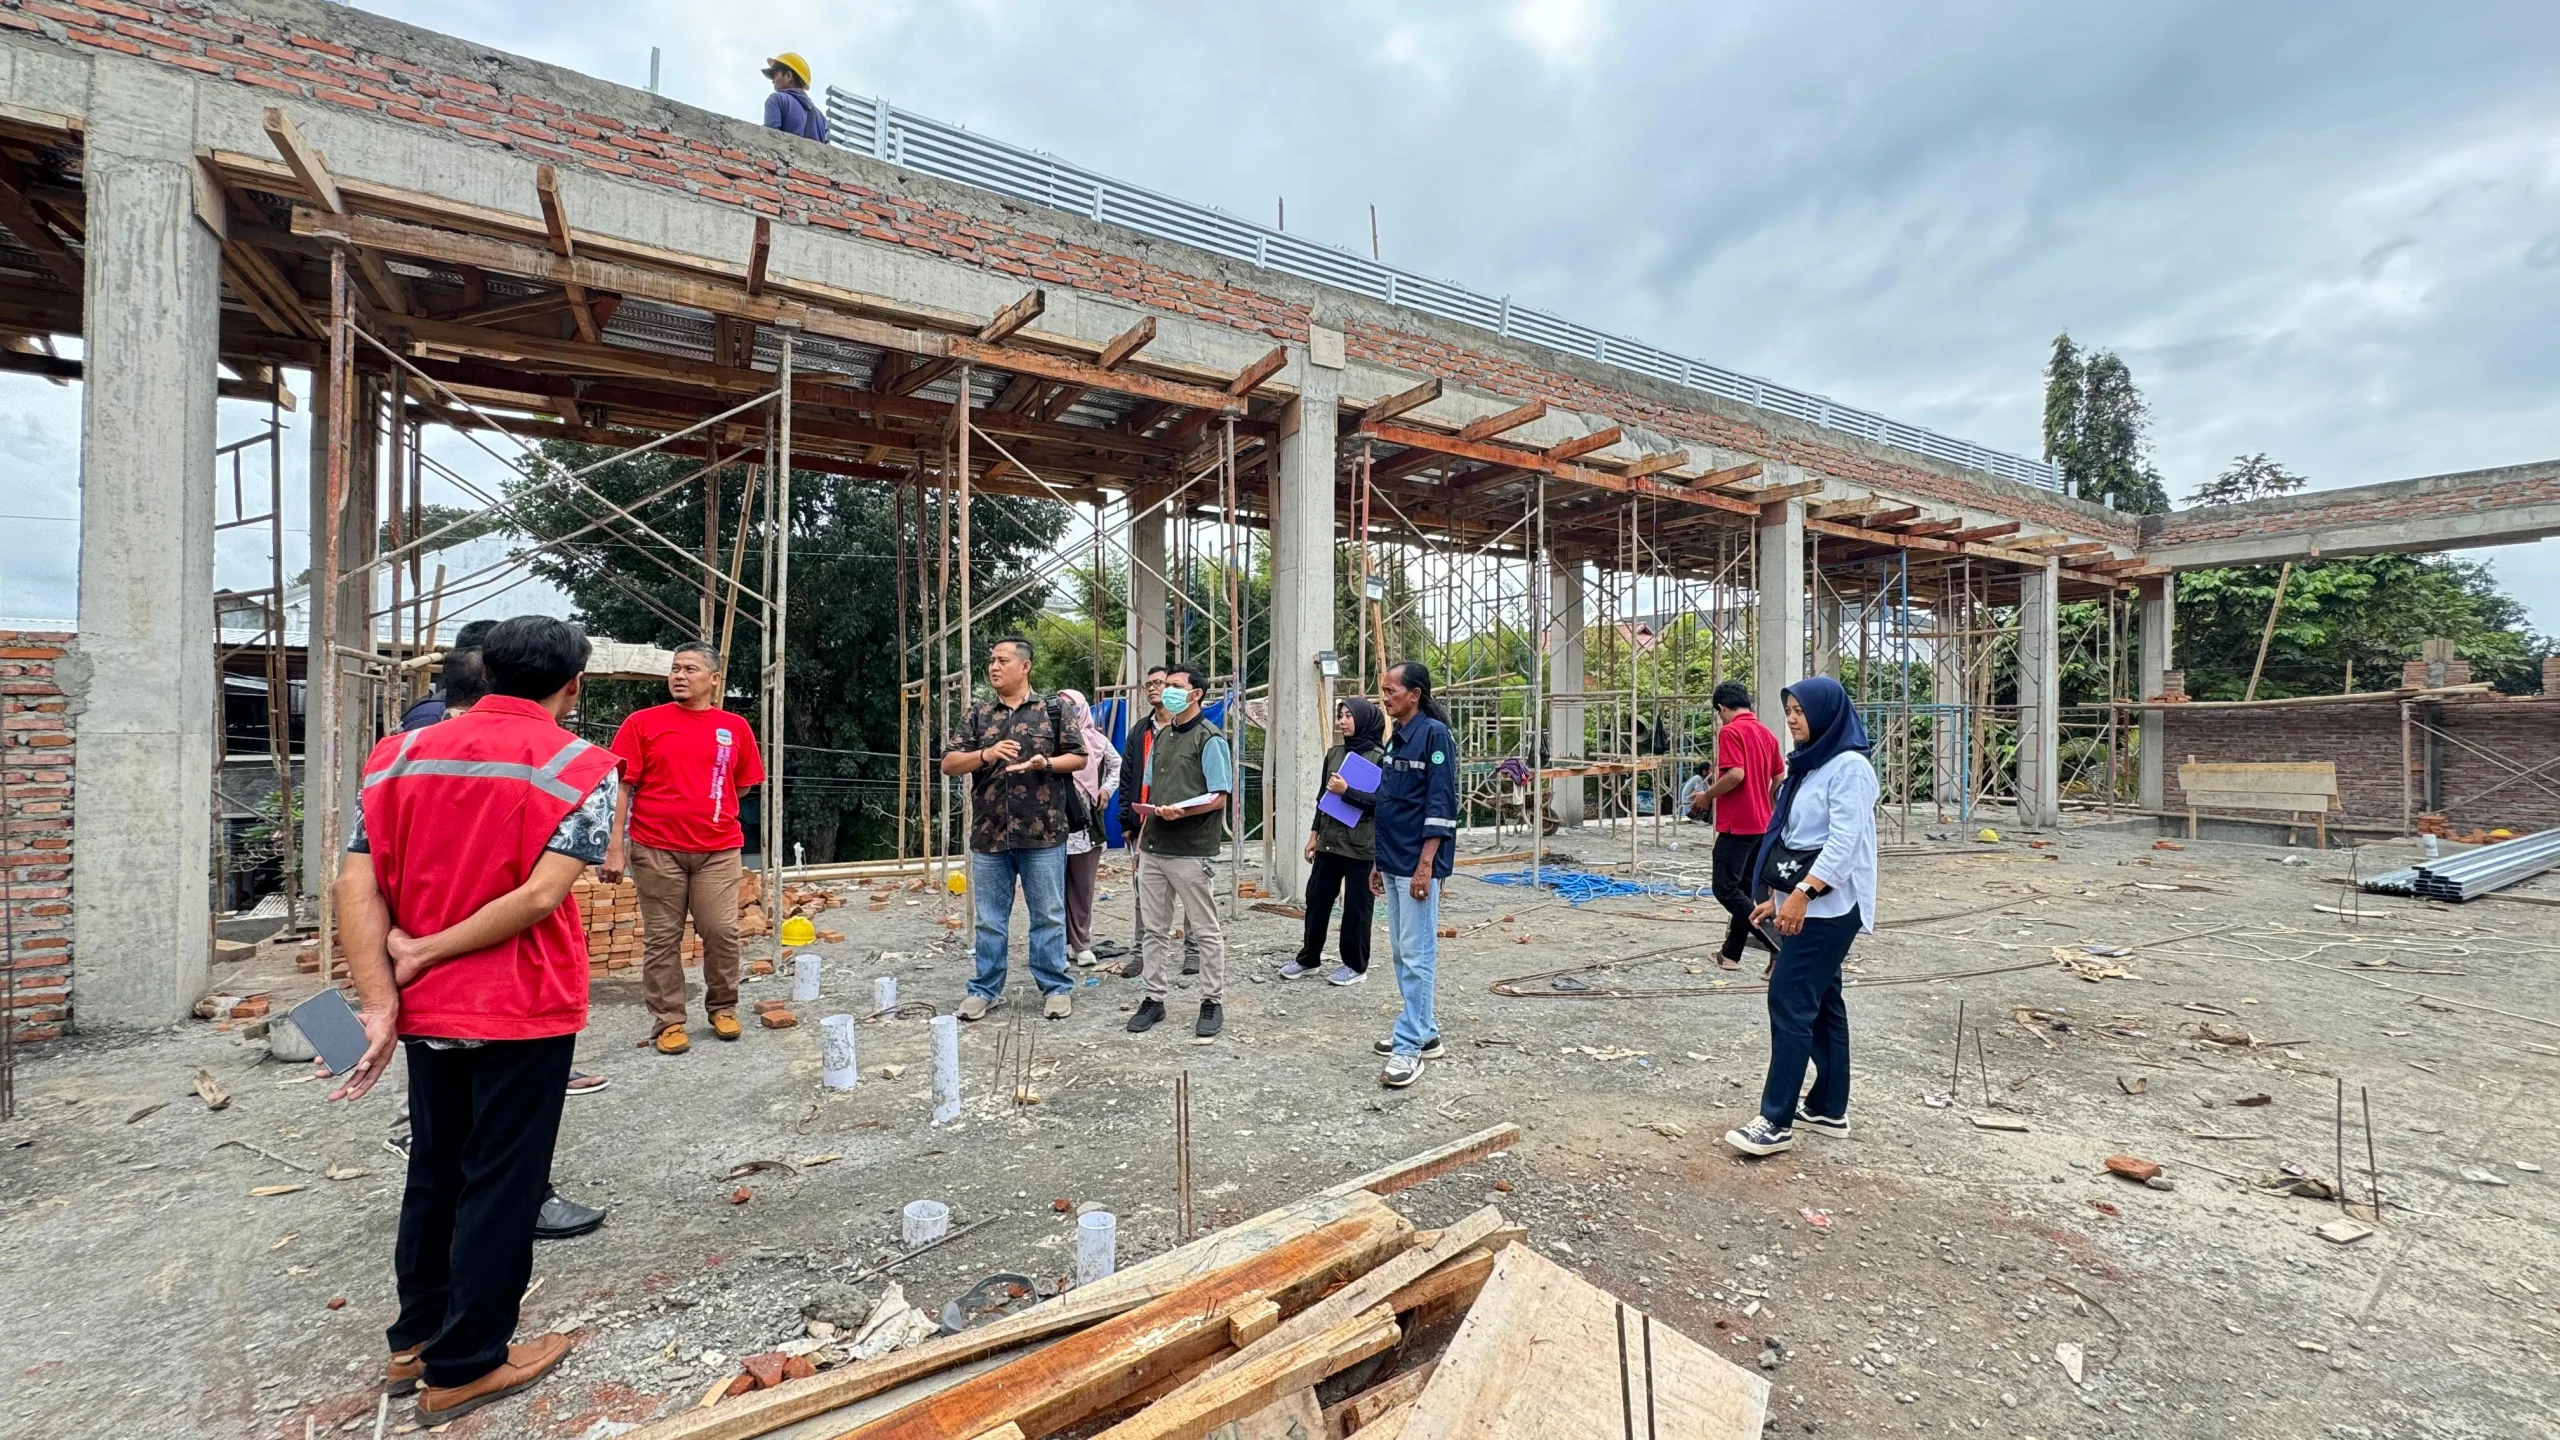
JurnalPost.com - Dalam banyak organisasi pemerintah daerah, kehadiran inspektorat identik dengan satu hal, yaitu pemeriksaan. Ketika auditor datang, suasana di kantor berubah, dokumen dirapikan, penjelasan disiapkan, dan tidak sedikit yang berharap pemeriksaan segera berakhir tanpa adanya temuan.
Persepsi ini wajar, tetapi menyisakan pertanyaan. Apabila inspektorat hanya dikenal sebagai pihak yang selalu mencari kesalahan, siapa yang membantu pemerintah daerah agar tidak salah langkah sejak awal? Menurut saya, Inspektorat daerah perlu menggeser paradigmanya dari peran pengawas (watchdog) yang selalu mencari kesalahan menjadi penasihat terpercaya (trusted advisor) yang mampu mengidentifikasi permasalahan sejak awal, tanpa kehilangan independensi.
Pengawasan yang Datang Terlambat
Post Audit, yaitu pemeriksaan setelah kegiatan selesai, tetap diperlukan untuk menegakkan akuntabilitas. Namun, ketika temuan muncul, anggaran sudah terserap dan kebijakan sudah berdampak. Perbaikan yang dilakukan pun bersifat korektif, bukan preventif. Budaya kerja pun ikut terpengaruh: perangkat daerah cenderung defensif dan enggan berkonsultasi.
Penguatan kapasitas APIP telah menjadi agenda sejak lama pada RPJMN 2015-2019, yang menargetkan K/L/D berada pada kapabilitas level 3 sebanyak 85 persen, tetapi realisasi sesuai data per Juli 2018 tercatat sekitar 20 persen atau baru 127 dari 628 unit APIP. Kondisi tersebut sudah lama, untuk saat ini BPKP telah menerbitkan model penilaian baru melalui Peraturan BPKP Nomor 6 Tahun 2025, tetapi pesannya tetap relevan: meningkatkan kapabilitas APIP merupakan pekerjaan yang memerlukan proses panjang dan konsistensi secara berkelanjutan; skor saja tidak cukup; yang perlu diubah adalah bagaimana inspektorat menjalankan peran dan layanannya secara profesional dengan dukungan manajemen pengawasan yang memadai.
Peran APIP Tidak Hanya Memeriksa
Dalam UU Nomor 23 Tahun 2014 tentang Pemerintahan Daerah tercantum bahwa Inspektorat membantu bupati/wali kota dalam menjalankan pembinaan dan pengawasan penyelenggaraan pemerintahan daerah. Selanjutnya, dalam kerangka PP Nomor 60 Tahun 2008 tentang Sistem Pengendalian Intern Pemerintah, APIP berperan memberikan keyakinan yang memadai atas ketaatan, efisiensi, dan efektivitas pencapaian tujuan; memberikan peringatan dini dan meningkatkan efektivitas manajemen risiko; serta memelihara dan meningkatkan kualitas tata kelola dalam penyelenggaraan tugas dan fungsi Instansi Pemerintah melalui audit, reviu, evaluasi, pemantauan (assurance), dan kegiatan pengawasan lainnya (consulting).
Masalahnya, fungsi consulting dan peringatan dini selalu kalah dibandingkan dengan fungsi assurance. Dalam literatur audit internal, pergeseran paradigma dari pengawas menjadi mitra strategis yang membantu organisasi dalam menyelesaikan berbagai masalah serta mengantisipasi risiko yang dapat menghambat pencapaian tujuannya telah menjadi arah perkembangan sejak lama. Itulah gagasan utama trusted advisor.
Seperti Apa Trusted Advisor Itu?
Menjadi penasihat terpercaya bukan berarti melemahkan fungsi pengawasan, tetapi menggeser titik masuk Inspektorat ke tahap yang lebih awal (early warning) sebagai penguatan tindakan pencegahan (preventif) dibandingkan dengan tindakan (represif), yang tercermin dalam empat bentuk, yaitu:
1. Perubahan Peran: mengubah peran dari pemeriksa menjadi pendamping yang mendampingi kegiatan sejak perencanaan, bukan datang saat kegiatan telah selesai.
2. Mitra Strategis : membantu manajemen pemerintah daerah dalam menyelesaikan berbagai permasalahan penyelenggaraan pemerintahan.
3. Pemberi Peringatan Dini (Early Warning System) : berperan aktif sejak dini dalam memitigasi risiko yang dapat menghambat tujuan organisasi.
4. Mengubah pola hubungan kerja : sediakan ruang bertanya/konsultasi yang aman sebelum kebijakan diambil dan posisikan Inspektorat sebagai pihak yang membantu menyukseskan pencapaian tujuan.
Kepercayaan merupakan modal pencegahan. Inspektorat yang dianggap sebagai mitra akan membuat aparatur lebih terbuka, dan keterbukaan merupakan syarat awal menuju tata kelola yang baik.
Tantangan yang Tidak Boleh Diabaikan
Pergeseran peran ini bukan suatu hal yang sederhana. Independensi merupakan persoalan karena inspektorat merupakan lembaga yang berada dalam struktur pemerintah daerah dan bertanggung jawab kepada kepala daerah. Bagaimana menjadi penasihat sekaligus pengawas yang objektif bagi organisasi yang sama?
Selain itu, batas antara konsultansi dan penjaminan harus ditegaskan. Auditor yang telah menjadi pihak yang terlibat dalam konsultansi atau pemberi saran atas suatu kegiatan tidak boleh menjadi pihak yang melakukan kegiatan assurance. Kapasitas menentukan: sumber daya pengawasan (kuantitas dan kualitas auditor, anggaran, serta sarana prasarana pengawasan) harus sebanding dengan beban kerja. Terakhir, budaya organisasi harus diubah: Jika inspektorat masih dipandang sebagai ancaman atau sekadar alat kepentingan, maka peran sebagai penasihat sulit untuk tumbuh.
Langkah yang Bisa Dimulai
1. Dukungan kepala daerah terhadap fungsi konsultatif, dengan jaminan independensi.
2. Regulasi yang jelas antara fungsi assurance dan consulting.
3. Pendampingan sejak awal terhadap kegiatan prioritas yang berisiko tinggi.
4. Peningkatan kualitas SDM dan pengembangan sarana prasarana teknologi informasi pengawasan, termasuk untuk pengawasan berbasis risiko
5. Menyusun indikator kinerja yang tepat untuk menilai sejauh mana nilai tambah Inspektorat bagi mitra bukan pada banyaknya temuan, tetapi pada menurunnya temuan berulang dan perbaikan yang dimanfaatkan.
Mengawal dengan Kepercayaan
Menjadi trusted advisor bukan berarti melemahkan fungsi Inspektorat. Saat terjadi penyimpangan, tetap diperlukan ketegasan. Yang berubah adalah titik awalnya: dari mencari kesalahan menjadi mencegahnya.
Sebagai mahasiswa administrasi publik, saya meyakini tata kelola yang baik bukan lahir dari ketakutan terhadap pengawas, melainkan dari kepercayaan terhadap sistem yang bekerja sejak awal. Pengawas terbaik bukan yang paling banyak mendapatkan temuan, melainkan yang paling banyak mencegahnya.
Referensi
1. Republik Indonesia. Peraturan Pemerintah Nomor 60 Tahun 2008 tentang Sistem Pengendalian Intern Pemerintah.
2. Republik Indonesia. Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah.
3. Badan Pengawasan Keuangan dan Pembangunan. Peraturan BPKP Nomor 6 Tahun 2025 tentang Peningkatan Kapabilitas APIP.
Tentang Penulis
Fahrizal Rizki Maulana merupakan mahasiswa Magister Administrasi Publik Universitas Jenderal Soedirman. Ia memiliki ketertarikan pada tata kelola pemerintahan daerah, pengawasan internal, dan kebijakan publik.






Komentar 0
Tulis Komentar Bagikan tanggapan Anda