

ABSTRAK
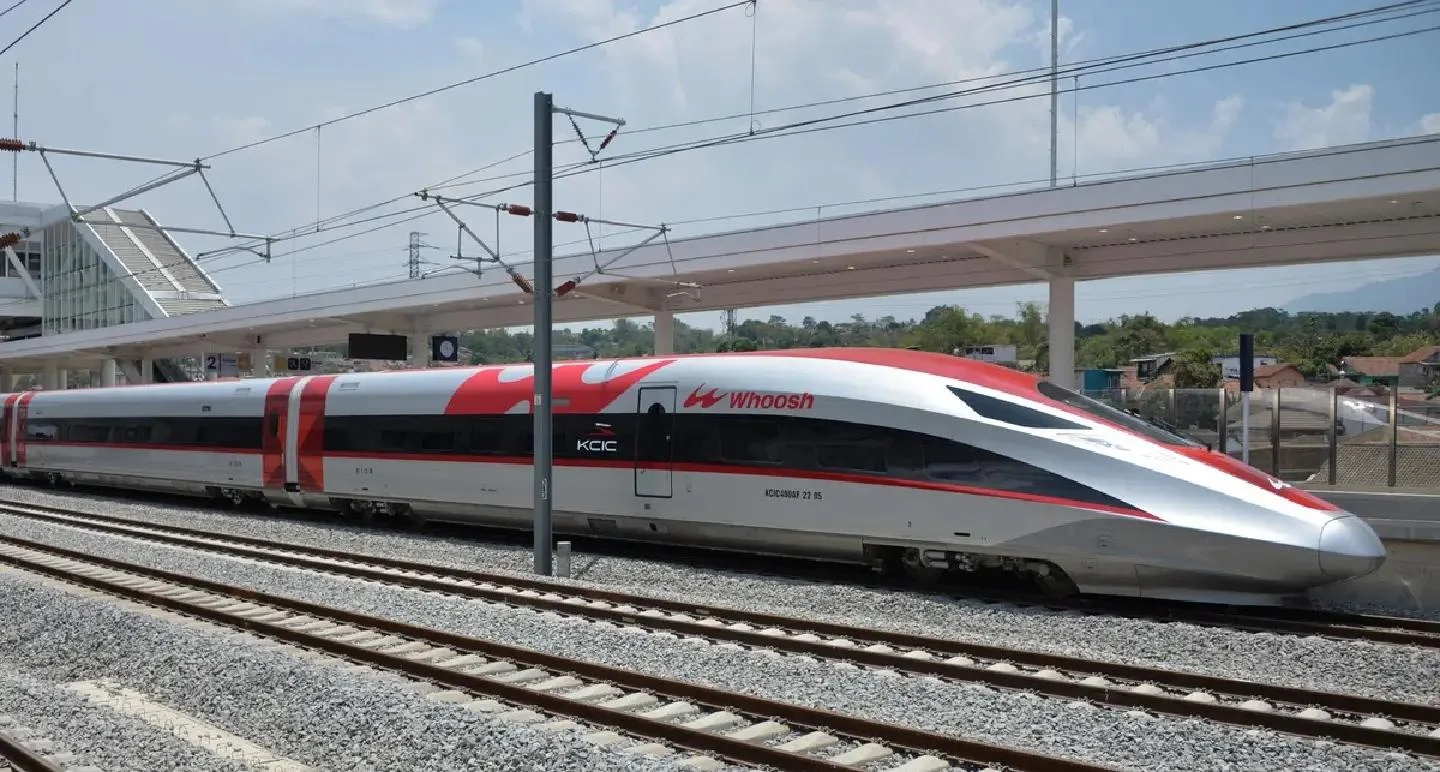
Artikel ini membahas keterkaitan antara penganggaran, analisis diferensial dan biaya relevan, manajemen berdasarkan aktivitas (Activity-Based Management/ABM), serta produktivitas melalui studi kasus proyek Kereta Cepat Jakarta–Bandung (Whoosh). Penelitian ini menggunakan pendekatan deskriptif kualitatif melalui studi pustaka terhadap pemberitaan dan informasi publik mengenai pembiayaan proyek serta konsep akuntansi manajemen.
Berdasarkan informasi publik yang digunakan, biaya proyek meningkat dari perkiraan awal menjadi sekitar US$7,2 miliar, termasuk pembengkakan biaya (cost overrun) sekitar US$1,2 miliar. Kondisi tersebut menunjukkan pentingnya penyusunan asumsi anggaran yang realistis, pengawasan berkala, serta evaluasi terhadap biaya dan manfaat yang akan terjadi pada masa mendatang.
Hasil pembahasan menunjukkan bahwa keputusan mengenai keberlanjutan proyek tidak seharusnya hanya didasarkan pada besarnya investasi yang telah dikeluarkan, tetapi juga mempertimbangkan biaya dan manfaat relevan pada masa mendatang. Dalam tahap operasional, penerapan ABM dapat membantu mengidentifikasi aktivitas bernilai tambah, memperbaiki proses pelayanan, serta meningkatkan efektivitas pemanfaatan aset.
Dengan demikian, keberhasilan proyek tidak hanya dapat diukur berdasarkan penyelesaian pembangunan, tetapi juga perlu mempertimbangkan kedisiplinan anggaran, kualitas pengambilan keputusan, produktivitas operasional, dan manfaat jangka panjang bagi masyarakat.
Kata kunci: penganggaran, biaya relevan, analisis diferensial, Activity-Based Management, produktivitas, Whoosh.
1. PENDAHULUAN
Proyek berskala besar sering kali dianggap berhasil ketika proses pembangunan telah selesai dan layanan mulai beroperasi. Namun, keberhasilan suatu proyek dalam jangka panjang tidak hanya ditentukan oleh penyelesaian pembangunan, tetapi juga oleh kemampuan manajemen dalam mengendalikan biaya, mengambil keputusan secara rasional, serta memanfaatkan sumber daya secara produktif. Ketiga aspek tersebut merupakan bagian penting dalam akuntansi manajemen, khususnya penganggaran, analisis diferensial, dan manajemen berdasarkan aktivitas (Activity-Based Management/ABM).
Kereta Cepat Jakarta–Bandung atau Whoosh merupakan salah satu contoh proyek infrastruktur yang relevan untuk dikaji melalui perspektif akuntansi manajemen. Proyek ini pada awalnya diperkirakan membutuhkan investasi yang lebih rendah dibandingkan dengan biaya realisasinya. Namun, dalam pelaksanaannya, proyek tersebut mengalami pembengkakan biaya. Berdasarkan informasi publik, nilai investasi proyek mencapai sekitar US$7,2 miliar, termasuk pembengkakan biaya sekitar US$1,2 miliar. Selain itu, beban bunga pinjaman juga menjadi perhatian dalam pembahasan mengenai penyelesaian kewajiban pembiayaan proyek (DPR RI, 2025; The Jakarta Post, 2026).
Kondisi tersebut menunjukkan bahwa terdapat kemungkinan perbedaan yang signifikan antara perencanaan awal dan realisasi proyek apabila asumsi, risiko, serta mekanisme pengawasan tidak dikelola secara optimal. Oleh karena itu, diperlukan pendekatan manajemen yang mampu mengintegrasikan perencanaan keuangan, evaluasi pengambilan keputusan, dan peningkatan efisiensi operasional.
Permasalahan Whoosh tidak cukup dipandang hanya sebagai persoalan besarnya utang atau kewajiban pembiayaan. Kasus ini juga perlu dianalisis sebagai rangkaian keputusan manajemen yang mencakup penyusunan dan pengendalian anggaran, penilaian alternatif berdasarkan biaya serta manfaat masa depan, dan upaya meningkatkan produktivitas aset yang telah dibangun.
Berdasarkan uraian tersebut, artikel ini bertujuan untuk menganalisis hubungan antara penganggaran, analisis diferensial dan biaya relevan, serta ABM dalam pengambilan keputusan manajemen. Selain itu, pembahasan ini bertujuan merumuskan rekomendasi yang dapat diterapkan untuk meningkatkan efektivitas pengelolaan proyek infrastruktur berskala besar.
2. TINJAUAN PUSTAKA
2.1 Penganggaran
Penganggaran merupakan proses penyusunan rencana keuangan dan operasional untuk periode tertentu yang digunakan sebagai dasar koordinasi, pengendalian, serta evaluasi kinerja organisasi (Garrison et al., 2012; Horngren et al., 2015).
Penganggaran memiliki peran strategis dalam memastikan bahwa sumber daya organisasi dialokasikan sesuai dengan kebutuhan dan tujuan yang telah ditetapkan. Anggaran yang efektif harus didukung oleh asumsi yang realistis, estimasi biaya dan permintaan yang terukur, serta mekanisme pemantauan berkala terhadap perbedaan antara anggaran dan realisasi.
Dalam praktiknya, penggunaan anggaran fleksibel dan rolling forecast dapat membantu organisasi menyesuaikan proyeksi keuangan ketika terjadi perubahan kondisi. Pendekatan tersebut memungkinkan manajemen mengidentifikasi potensi penyimpangan lebih awal sehingga tindakan korektif dapat dilakukan secara tepat.
2.2 Analisis Diferensial dan Biaya Relevan
Analisis diferensial merupakan pendekatan pengambilan keputusan yang dilakukan dengan membandingkan perbedaan pendapatan dan biaya di antara beberapa alternatif tindakan.
Biaya relevan adalah biaya masa depan yang nilainya berbeda berdasarkan alternatif keputusan yang dipilih. Sebaliknya, biaya terbenam (sunk cost) merupakan biaya yang telah terjadi dan tidak dapat dipulihkan sehingga tidak seharusnya menjadi faktor penentu utama dalam pengambilan keputusan saat ini (Garrison et al., 2012; Horngren et al., 2015).
Dalam pengelolaan proyek berskala besar, analisis diferensial dapat digunakan untuk mengevaluasi berbagai alternatif berdasarkan biaya dan manfaat yang akan muncul pada masa mendatang. Evaluasi tersebut perlu mempertimbangkan faktor keuangan maupun nonkeuangan, termasuk risiko operasional, keselamatan, dampak sosial, dan manfaat ekonomi yang lebih luas.
Dengan demikian, keputusan manajemen dapat diarahkan pada alternatif yang memberikan manfaat paling optimal berdasarkan kondisi aktual, bukan semata-mata karena besarnya investasi yang telah dikeluarkan.
2.3 Activity-Based Management dan Produktivitas
Activity-Based Management (ABM) merupakan pendekatan manajemen yang memanfaatkan informasi mengenai aktivitas dan pemicu biaya untuk meningkatkan nilai serta mengurangi aktivitas yang tidak memberikan nilai tambah (Mulyadi, 2001; Annisa & Santoso, 2020; Jusmani & Oktariansyah, 2021).
Pendekatan ABM memungkinkan manajemen mengidentifikasi aktivitas yang berkontribusi terhadap penciptaan nilai, sekaligus mengevaluasi aktivitas yang menimbulkan pemborosan sumber daya.
Sementara itu, produktivitas pada dasarnya menggambarkan hubungan antara keluaran (output) yang dihasilkan dengan masukan (input) yang digunakan dalam suatu proses. Peningkatan produktivitas dapat dilakukan melalui perbaikan alur kerja, pengurangan waktu tunggu, pemanfaatan kapasitas secara efektif, serta pemeliharaan kualitas dan keselamatan operasional.
Dalam sektor transportasi, produktivitas tidak hanya diukur berdasarkan jumlah penumpang yang dilayani. Pengukuran juga perlu mencakup ketepatan waktu, keterhubungan antarmoda, pemanfaatan kapasitas, tingkat kepuasan pengguna, dan biaya operasional per layanan.
3. METODE PENELITIAN
Artikel ini menggunakan metode deskriptif kualitatif dengan pendekatan studi kasus. Objek penelitian adalah proyek Kereta Cepat Jakarta–Bandung (Whoosh), sedangkan data diperoleh melalui studi pustaka terhadap berbagai sumber informasi publik.
Sumber data yang digunakan meliputi informasi dari DPR RI, pemberitaan media mengenai nilai investasi, pembengkakan biaya, dan beban utang proyek, serta literatur akademik yang membahas konsep penganggaran, analisis diferensial dan biaya relevan, ABM, serta produktivitas.
Data yang diperoleh dianalisis secara deskriptif dengan menghubungkan informasi mengenai kondisi proyek dengan konsep-konsep akuntansi manajemen yang relevan.
Proses analisis dilakukan melalui tiga tahapan. Pertama, mengidentifikasi permasalahan dalam perencanaan dan pengendalian anggaran proyek. Kedua, menganalisis penerapan biaya relevan dalam mengevaluasi alternatif keputusan setelah proyek berjalan. Ketiga, menguraikan peluang peningkatan produktivitas melalui pengelolaan aktivitas dan optimalisasi pemanfaatan aset.
Pembahasan ini tidak dimaksudkan sebagai audit keuangan maupun perhitungan ulang kelayakan proyek secara menyeluruh. Oleh karena itu, angka-angka yang disajikan mengacu pada informasi publik yang dirujuk dan perlu dipahami berdasarkan periode publikasinya.
4. HASIL DAN PEMBAHASAN
4.1 Pentingnya Anggaran yang Realistis dan Pengawasan Berkala
Kasus Whoosh menunjukkan bahwa proyek infrastruktur dengan kebutuhan modal yang besar memerlukan penyusunan anggaran berdasarkan asumsi biaya, jadwal pelaksanaan, permintaan, nilai tukar, serta risiko yang dianalisis secara cermat.
Berdasarkan informasi publik, nilai investasi proyek meningkat menjadi sekitar US$7,2 miliar setelah mengalami pembengkakan biaya sekitar US$1,2 miliar. Kondisi tersebut menunjukkan pentingnya pengendalian biaya dan evaluasi anggaran secara berkala, terutama ketika proyek menghadapi keterlambatan pelaksanaan, perubahan kondisi ekonomi, maupun risiko eksternal (DPR RI, 2025; The Jakarta Post, 2026).
Dalam perspektif akuntansi manajemen, anggaran tidak seharusnya hanya diperlakukan sebagai dokumen administratif untuk memperoleh persetujuan pelaksanaan proyek. Anggaran perlu berfungsi sebagai instrumen pengendalian yang digunakan secara berkelanjutan selama proyek berlangsung.
Manajemen perlu membandingkan realisasi biaya dengan anggaran yang telah ditetapkan secara rutin. Setiap penyimpangan perlu dianalisis berdasarkan penyebabnya, disertai penetapan pihak yang bertanggung jawab serta langkah korektif yang diperlukan.
Penerapan anggaran fleksibel dan rolling forecast dapat membantu manajemen memperbarui proyeksi biaya dan pendapatan berdasarkan perkembangan kondisi aktual. Dengan demikian, potensi penyimpangan dapat diidentifikasi lebih awal sebelum menimbulkan dampak keuangan yang lebih besar.
Selain itu, pemeriksaan independen terhadap asumsi utama dalam penyusunan anggaran juga diperlukan untuk meningkatkan transparansi dan akuntabilitas pengelolaan proyek.
4.2 Pengambilan Keputusan Tidak Boleh Terjebak pada Biaya Terbenam
Salah satu persoalan dalam pengambilan keputusan manajemen adalah kecenderungan mempertahankan suatu proyek karena besarnya biaya yang telah dikeluarkan. Kondisi tersebut berkaitan dengan kekeliruan dalam mempertimbangkan biaya terbenam atau sunk cost.
Biaya yang telah dikeluarkan dan tidak dapat dipulihkan seharusnya tidak menjadi penentu utama dalam memilih alternatif keputusan saat ini. Sebaliknya, manajemen perlu memusatkan perhatian pada biaya serta manfaat yang masih akan terjadi pada masa mendatang.
Dalam konteks Whoosh, keputusan untuk melanjutkan operasional, mengubah pola pelayanan, melakukan restrukturisasi pembiayaan, atau mengambil langkah manajerial lainnya perlu dinilai berdasarkan perbandingan biaya dan manfaat dari setiap alternatif.
Beban bunga yang dilaporkan mencapai sekitar Rp2 triliun per tahun merupakan salah satu komponen yang perlu dipertimbangkan dalam evaluasi keuangan proyek (DPR RI, 2025). Namun, informasi tersebut tidak dapat dijadikan satu-satunya dasar dalam menentukan arah pengelolaan proyek.
Evaluasi yang lebih komprehensif perlu memperhitungkan proyeksi pendapatan, biaya operasional dan pemeliharaan, kebutuhan investasi lanjutan, risiko pembiayaan, dampak terhadap kondisi keuangan badan usaha milik negara (BUMN), serta manfaat sosial dan ekonomi bagi masyarakat.
Dalam perspektif analisis biaya relevan, keberlanjutan operasional Whoosh dapat dipertimbangkan apabila manfaat bersih pada masa mendatang dan manfaat publik yang dihasilkan dapat dijelaskan secara transparan.
Dengan demikian, keputusan yang diambil tidak hanya didasarkan pada pertimbangan bahwa investasi awal telah terlanjur dikeluarkan, tetapi juga pada evaluasi rasional terhadap berbagai alternatif yang tersedia.
4.3 Penerapan Activity-Based Management dalam Meningkatkan Produktivitas Aset
Pengendalian utang dan biaya belum cukup untuk menjamin keberhasilan pengelolaan proyek apabila aset yang telah tersedia belum dimanfaatkan secara optimal.
Dalam kondisi tersebut, penerapan ABM dan analisis produktivitas menjadi penting untuk meningkatkan efektivitas kegiatan operasional. Melalui pendekatan ABM, manajemen dapat mengidentifikasi aktivitas yang memberikan nilai tambah bagi pengguna layanan serta mengevaluasi proses yang berpotensi menimbulkan pemborosan (Pramana et al., 2025).
Evaluasi aktivitas dapat dilakukan dengan mengidentifikasi proses yang menyebabkan waktu tunggu, biaya berulang, maupun hambatan dalam perjalanan penumpang. Namun, aktivitas yang berkaitan dengan keselamatan dan keandalan operasional tetap harus dipertahankan sesuai dengan kebutuhan dan standar yang berlaku.
Dalam layanan Whoosh, peluang peningkatan produktivitas dapat dilakukan melalui penguatan integrasi dengan angkutan pengumpan, peningkatan kemudahan akses menuju stasiun, penyediaan informasi jadwal yang jelas, koordinasi sistem tiket, serta evaluasi pola perjalanan penumpang.
Perbaikan terhadap aktivitas tersebut berpotensi meningkatkan kemudahan penggunaan layanan sekaligus mendukung optimalisasi kapasitas yang tersedia.
Pengukuran kinerja operasional juga perlu dilakukan secara lebih menyeluruh. Indikator keberhasilan tidak hanya didasarkan pada jumlah perjalanan dan penumpang, tetapi juga mencakup ketepatan waktu, tingkat keterisian, biaya operasional per penumpang, kepuasan pengguna, serta keselamatan pelayanan.
Sebagai ilustrasi, contoh dalam materi pembelajaran menunjukkan bahwa sebuah toko roti dapat meningkatkan produktivitas dari 12,5 menjadi 15 roti per jam kerja, atau meningkat sebesar 20 persen, melalui penataan ulang alur kerja tanpa menambah jumlah karyawan.
Ilustrasi tersebut bukan merupakan bukti empiris mengenai kinerja Whoosh, melainkan menunjukkan prinsip dasar ABM bahwa peningkatan produktivitas tidak selalu membutuhkan tambahan sumber daya.
Perbaikan aktivitas dan proses operasional dapat menjadi alternatif untuk menghasilkan keluaran yang lebih optimal dengan memanfaatkan sumber daya yang telah tersedia.
4.4 Integrasi Penganggaran, Analisis Diferensial, dan ABM dalam Pengelolaan Proyek
Penganggaran, analisis diferensial, dan ABM merupakan tiga konsep akuntansi manajemen yang saling berkaitan dan sebaiknya diterapkan secara terintegrasi dalam pengelolaan proyek.
Penganggaran berperan dalam merencanakan alokasi sumber daya, menetapkan target keuangan, serta mengendalikan pelaksanaan kegiatan. Analisis diferensial membantu manajemen mengevaluasi alternatif keputusan berdasarkan perubahan biaya dan manfaat pada masa mendatang.
Sementara itu, ABM dan pengukuran produktivitas berfungsi memastikan bahwa aktivitas operasional memberikan nilai yang sebanding dengan sumber daya yang digunakan.
Integrasi ketiga konsep tersebut memungkinkan manajemen mendeteksi penyimpangan anggaran lebih awal, menentukan alternatif keputusan secara rasional, serta meningkatkan nilai manfaat aset setelah proyek mulai beroperasi.
Dalam konteks Whoosh, evaluasi pengelolaan proyek perlu dilakukan secara berkala dan transparan. Pemerintah, pemegang saham, serta pihak pengelola perlu memberikan penjelasan mengenai asumsi pembiayaan, risiko fiskal, proyeksi kinerja operasional, dan indikator keberhasilan proyek.
Pengelolaan kewajiban keuangan merupakan aspek penting, tetapi tidak seharusnya mengesampingkan evaluasi terhadap kualitas pelayanan dan manfaat yang diterima masyarakat.
Dengan menerapkan ketiga konsep akuntansi manajemen secara terpadu, pengelolaan proyek infrastruktur diharapkan dapat dilakukan secara lebih efektif, efisien, dan bertanggung jawab.
5. KESIMPULAN
Berdasarkan hasil pembahasan, dapat disimpulkan bahwa keberhasilan proyek infrastruktur berskala besar, seperti Kereta Cepat Jakarta–Bandung (Whoosh), tidak cukup diukur berdasarkan penyelesaian pembangunan dan dimulainya kegiatan operasional.
Pembengkakan biaya dan besarnya kewajiban pembiayaan menunjukkan pentingnya penyusunan anggaran yang realistis, pengawasan berkala, serta evaluasi terhadap asumsi biaya dan permintaan.
Dalam pengambilan keputusan setelah proyek berjalan, analisis diferensial dan biaya relevan memiliki peran penting untuk memastikan bahwa setiap alternatif dinilai berdasarkan biaya dan manfaat yang akan terjadi pada masa mendatang. Biaya terbenam yang telah dikeluarkan tidak seharusnya menjadi dasar utama dalam menentukan keputusan manajemen.
Selain itu, penerapan Activity-Based Management dapat membantu meningkatkan efisiensi aktivitas operasional dan produktivitas aset melalui identifikasi aktivitas bernilai tambah, perbaikan proses pelayanan, serta optimalisasi penggunaan sumber daya.
Berdasarkan temuan tersebut, terdapat tiga rekomendasi yang dapat dipertimbangkan dalam pengelolaan proyek infrastruktur.
Pertama, menerapkan evaluasi anggaran secara berkala melalui penggunaan rolling forecast dan pemeriksaan independen terhadap asumsi biaya serta permintaan.
Kedua, mengevaluasi alternatif keputusan berdasarkan biaya dan manfaat masa depan dengan tetap mempertimbangkan risiko keuangan, dampak sosial, serta kepentingan publik.
Ketiga, mengukur keberhasilan proyek menggunakan indikator kinerja berkelanjutan, antara lain biaya operasional per penumpang, tingkat keterisian, ketepatan waktu, keselamatan, dan kepuasan pengguna layanan.
Dengan mengintegrasikan penganggaran, analisis diferensial, dan ABM, pengelolaan proyek berskala besar diharapkan dapat berlangsung secara lebih akuntabel, efisien, dan memberikan manfaat jangka panjang yang lebih optimal bagi masyarakat.
DAFTAR PUSTAKA
Buku
Garrison, R. H., Noreen, E. W., & Brewer, P. C. (2012). Managerial Accounting (14th ed.). McGraw-Hill/Irwin.
Horngren, C. T., Datar, S. M., & Rajan, M. V. (2015). Cost Accounting: A Managerial Emphasis (15th ed.). Pearson Education.
Mulyadi. (2001). Akuntansi Manajemen: Konsep, Manfaat dan Rekayasa (Edisi ke-3). Salemba Empat.
Jurnal
Annisa, F., & Santoso, A. A. (2020). Peningkatan efisiensi biaya melalui Activity Based Management. Jurnal Riset dan Aplikasi: Akuntansi dan Manajemen, 4(2), 229–238.
Jusmani, J., & Oktariansyah, O. (2021). Activity Based Management sebagai instrumen bagi manajemen dalam efisiensi biaya. Jurnal Media Wahana Ekonomika, 18(3).
Pramana, D. S., Saputra, M. R. G., Maulana, R., Chanyesa, S. N., & Yusnaini. (2025). Efisiensi biaya dalam implementasi ABM: Analisis tinjauan literatur sistematis. Jurnal Ilmiah Manajemen Ekonomi dan Akuntansi, 2(3), 187–196.
Sumber Lainnya
DPR RI. (2025). Ikhtisar perkembangan proyek Kereta Cepat Jakarta–Bandung (Whoosh). Perpustakaan DPR RI. https://perpustakaan.dpr.go.id/sipinter/index/detail/id/189
The Jakarta Post. (2026, September 24). Analysis: Whoosh or noose: Uncertain future of high-speed rail project. https://www.thejakartapost.com/opinion/2026/09/24/analysis-whoosh-or-noose-uncertain-future-of-high-speed-rail-project
Komentar 0
Tulis Komentar Bagikan tanggapan Anda