Alvino Felix Raymundus Simatupang1 Tiara Andhini2
Xenia Florensia3 Yunita Finisha4
Akuntansi, Fakultas Ekonomi, Universitas Bangka Belitung
Abstract :
This research examines the influence of investment decisions, profitability and dividend policy on increasing company value in the manufacturing sector. In the context of a competitive manufacturing industry, companies must increase value to compete in the global market. The three main influencing factors are investment decisions, which indicate the allocation of resources to profitable projects. Profitability is measured from ratios such as return on assets (ROA) and return on equity (ROE). and dividend policy, which provides management and shareholders with information about the company’s performance and future prospects. The method used in this research is a literature review, which involves collecting and analyzing information from various sources. The research results show that the interaction of these three variables is important in determining company value. Profitable investment decisions and high profits will increase the company’s attractiveness in the eyes of investors, while a good dividend policy can produce positive signals and increase investor confidence among shareholders. These findings should provide insight into management and decision-making processes in the manufacturing sector, and contribute to the development of an economic theory of the firm.
Keywords: Investment Decisions, Profitability, Dividend Policy, Company Value, Manufacturing Sector
Abstrak :
Penelitian ini menguji pengaruh keputusan investasi, profitabilitas dan kebijakan dividen terhadap peningkatan nilai perusahaan pada sektor manufaktur. Dalam konteks industri manufaktur yang kompetitif, perusahaan harus meningkatkan nilai untuk bersaing di pasar global. Tiga faktor utama yang mempengaruhi adalah keputusan investasi, yang menunjukkan alokasi sumber daya untuk proyek-proyek yang menguntungkan. Profitabilitas diukur dari rasio-rasio seperti return on assets (ROA) dan return on equity (ROE). dan kebijakan dividen, yang memberikan informasi kepada manajemen dan pemegang saham tentang kinerja perusahaan dan prospek masa depan. Metode yang digunakan dalam penelitian ini adalah tinjauan literatur, yang melibatkan pengumpulan dan analisis informasi dari berbagai sumber. Hasil penelitian menunjukkan bahwa interaksi ketiga variabel tersebut
penting dalam menentukan nilai perusahaan. Keputusan investasi yang menguntungkan dan laba yang tinggi akan meningkatkan daya tarik perusahaan di mata investor, sedangkan kebijakan dividen yang baik dapat menghasilkan sinyal positif dan meningkatkan kepercayaan investor pemegang saham. Temuan-temuan ini harus memberikan wawasan mengenai proses manajemen dan pengambilan keputusan di sektor manufaktur, dan berkontribusi pada pengembangan teori ekonomi perusahaan.
Kata Kunci:Keputusan Investasi, Profitabilitas, Kebijakan Dividen, Nilai Perusahaan, Sektor Manufaktur
Pendahuluan
Latar Belakang
Perusahaan manufaktur memainkan peran yang sangat penting dalam perekonomian di negara berkembang, khususnya di negara berkembang seperti Indonesia, di mana sektor ini berkontribusi besar terhadap Produk Domestik Bruto (PDB). Sebagai salah satu pendorong utama pertumbuhan ekonomi, perusahaan manufaktur menghadapi tantangan untuk terus meningkatkan nilai perusahaan mereka agar dapat bersaing di pasar global. Nilai perusahaan menunjukkan kepercayaan investor terhadap masa depan dan menunjukkan kinerja operasional.
Tiga komponen utama yang sangat mempengaruhi nilai perusahaan adalah keputusan investasi, profitabilitas, dan kebijakan dividen. Misalnya, keputusan investasi menunjukkan bagaimana bisnis mengalokasikan sumber daya yang ada untuk proyek produktif yang dapat menghasilkan keuntungan di masa depan (Brigham & Houston, 2019). Sebaliknya, profitabilitas, yang diukur melalui metrik seperti Return on Assets (ROA) atau Return on Equity (ROE), menunjukkan kemampuan organisasi untuk menghasilkan manfaat dari aset yang dimilikinya (Weston & Copeland, 2014).
Pada umumnya setiap perusahaan memiliki dua tujuan, yaitu tujuan jangka pendek dan tujuan jangka panjang. Dimana, dalam tujuan jangka pendek perusahaan hanya bertujuan untuk memaksimalkan laba perusahaan dengan menggunakan sumber daya yang ada, sementara dalam tujuan jangka panjang perusahaan bertujuan untuk mensejahterakan atau memakmurkan para pemegang saham dengan memaksimalkan nilai perusahaan.
Selain itu, kebijakan dividen merupakan bagian penting dari manajemen bisnis karena dividen dianggap sebagai pesan manajemen kepada investor tentang kinerja perusahaan dan prospek masa depan (Gordon, 1959). Kebijakan dividen yang tepat dapat menarik investor baru dan memperkuat kepercayaan pemegang saham lama.
Studi tentang kebijakan dividen terhadap nilai perusahaan telah dilakukan, dan beberapa dari mereka Fenandar dan Surya (2012) menemukan bahwa ada pengaruh positif dan signifikan antara kebijakan dividen terhadap nilai perusahaan; Nofrita (2013) juga menemukan bahwa ada pengaruh positif dan signifikan antara kebijakan dividen terhadap nilai perusahaan.
Banyak peneliti telah melakukan penelitian tentang bagaimana kebijakan dividen, profitabilitas, dan keputusan investasi mempengaruhi nilai perusahaan. Hasilnya bervariasi tergantung pada kondisi industri dan karakteristik perusahaan (Dewi & Mahendra, 2020). Namun, penelitian lebih lanjut diperlukan di industri manufaktur Indonesia untuk memahami secara menyeluruh bagaimana ketiga komponen ini berinteraksi satu sama lain dan berdampak pada nilai perusahaan. Akibatnya, diharapkan bahwa penelitian ini akan membantu terhadap pengembangan teori dan praktik keuangan korporasi, khususnya dalam konteks industri manufaktur yang ada di Indonesia.
Teori bird-in-the-hand, yang menyatakan bahwa investor menginginkan pembayaran dividen yang tinggi, diajukan oleh Gordon dan Lintner (1959) dalam Brigham dan Houston (2001:67), menyatakan bahwa rasio pembayaran dividen yang tinggi akan meningkatkan nilai perusahaan karena investor percaya bahwa resiko dividen tidak sebesar kenaikan biaya modal, sehingga mereka lebih suka keuntungan dalam bentuk dividen.
Rumusan Masalah
1. Bagaimana pengaruh keputusan investasi terhadap peningkatan nilai perusahaan pada sektor manufaktur?
2. Bagaimana pengaruh profitabilitas terhadap peningkatan nilai perusahaan di sektor manufaktur?
3. Bagaimana kebijakan dividen mempengaruhi nilai perusahaan di sektor manufaktur?
4. Seberapa besar interaksi antara keputusan investasi, profitabilitas, dan kebijakan dividen dalam menentukan nilai perusahaan di sektor manufaktur?
Landasan Teori
Nilai Perusahaan Manufaktur
Salah satu indikator paling umum untuk mengukur keberhasilan bisnis adalah nilai perusahaan, terutama dalam industri manufaktur, yang memainkan peran besar dalam perekonomian suatu negara. Untuk perusahaan manufaktur, indikator seperti Price to Book Value (PBV) dan Tobin’s Q digunakan untuk mengukur nilai suatu perusahaan. Persepsi pasar terhadap nilai total suatu perusahaan termasuk nilai aset fisik, kekuatan merek, dan potensi pertumbuhan di masa depan (Ross et al., 2015).
Teori klasik keuangan sering dikaitkan dengan teori nilai perusahaan, seperti teori struktur modal Modigliani dan Miller (1958). Teori ini menyatakan bahwa dalam pasar sempurna, kebijakan dividen dan keputusan investasi lebih mempengaruhi nilai perusahaan daripada struktur modal (Gordon, 1959). Akibatnya, untuk memahami nilai suatu perusahaan
manufaktur, penting untuk melihat faktor-faktor internal dan eksternal yang dapat mempengaruhinya. Oleh karena itu, untuk memahami nilai pada perusahaan manufaktur, penting untuk mengetahui faktor internal dan eksternal yang dapat mempengaruhinya.
Keputusan Investasi:
Keputusan investasi menunjukkan bagaimana perusahaan mengalokasikan dananya untuk berbagai aset produktif dengan harapan menghasilkan keuntungan di masa depan. Keputusan investasi yang tepat dapat meningkatkan nilai perusahaan karena investasi yang tepat akan meningkatkan prospek pertumbuhan dan profitabilitas perusahaan. Langkah pertama dalam mengambil keputusan investasi adalah mengidentifikasi semua pilihan investasi yang tersedia, seperti saham, obligasi, real estat, dan lain-lain. Setelah mengidentifikasi alternatif, investor harus menganalisis risiko dan keuntungan yang terkait dengan setiap alternatif. Ini termasuk mengukur volatilitas dan memperkirakan hasil.
Keputusan investasi disebut penganggaran modal, dan mengevaluasi kelangsungan proyek dalam jangka panjang. Tujuannya adalah untuk memaksimalkan kekayaan pemegang saham dengan memilih proyek yang memberikan keuntungan positif. Keputusan investasi adalah proses kompleks yang melibatkan analisis cermat terhadap berbagai situasi dan alternatif. Dengan memahami proses pengambilan keputusan, faktor-faktor yang mempengaruhi dan teknik analisis yang tepat, investor dapat mengambil keputusan yang tepat dan strategis dalam investasinya. Penelitian di berbagai bidang menunjukkan bahwa kemampuan finansial dan kesadaran pasar penting untuk meningkatkan efisiensi keputusan investasi.
Studi Brigham dan Houston (2019) menunjukkan bahwa keputusan investasi yang efektif dapat meningkatkan nilai bisnis dengan meningkatkan laba di masa mendatang dan menumbuhkan kepercayaan investor terhadap masa depan. Selain itu, Gitman (2015) menyatakan bahwa nilai perusahaan akan meningkat jika perusahaan melakukan investasi dengan tingkat pengembalian dari biaya modal yang lebih tinggi.
Profitabilitas:
Profitabilitas adalah ukuran kemampuan perusahaan untuk menghasilkan keuntungan dari aset yang dimilikinya, yang biasanya diukur melalui Return on Assets (ROA) dan Return on Equity (ROE). Profitabilitas merupakan salah satu indikator kunci untuk mengevaluasi kinerja keuangan suatu perusahaan. Banyak penelitian yang telah dipublikasikan menunjukkan bahwa profitabilitas tidak hanya mencerminkan kemampuan perusahaan dalam menghasilkan keuntungan, namun berkaitan erat dengan faktor lain seperti ukuran perusahaan, leverage dan kebijakan dividen.
Penelitian menunjukkan bahwa ukuran perusahaan berpengaruh terhadap profitabilitas. Perusahaan yang lebih besar memiliki akses yang lebih baik terhadap sumber daya dan pasar serta lebih menguntungkan. Penggunaan hutang dalam pembentukan modal mempengaruhi
profitabilitas. Leverage yang tinggi menghasilkan keuntungan yang lebih tinggi, tetapi terlalu banyak utang menyebabkan risiko keuangan yang lebih tinggi. Hal ini berkaitan langsung dengan kebijakan kompensasi perusahaan. Perusahaan yang mencatatkan laba tinggi akan lebih mungkin membagikan dividen dan memberikan sinyal positif kepada pemegang saham..
Studi Weston dan Copeland (2014) menemukan bahwa profitabilitas meningkatkan nilai perusahaan karena keuntungan yang lebih besar memungkinkan perusahaan untuk memberikan dividen yang lebih besar atau melakukan investasi kembali untuk pertumbuhan. Selain itu, penelitian Ross et al. (2015) menemukan bahwa profitabilitas yang konsisten meningkatkan daya tarik investor karena menunjukkan kinerja operasional yang efisien.
Kebijakan Dividen:
Manajemen menentukan jumlah keuntungan yang akan diberikan kepada pemegang saham dalam bentuk dividen. Ini dikenal sebagai kebijakan dividen. Kebijakan dividen merupakan suatu keputusan strategis yang diambil suatu perusahaan mengenai berapa besar laba yang akan dibagikan kepada pemegang saham dan berapa sisa laba untuk diinvestasikan kembali, dan keputusan ini dipengaruhi oleh berbagai faktor, seperti likuiditas perusahaan, kebutuhan investasi, dan ekspektasi pemegang saham.
Tingkat likuiditas suatu perusahaan akan sangat mempengaruhi kemampuannya dalam membayar dividen. Perusahaan lebih mampu membagikan dividen kepada pemegang saham. Semakin banyak keuntungan yang diperoleh perusahaan, semakin tinggi biayanya. Penelitian menunjukkan bahwa terdapat hubungan positif antara profitabilitas dan kebijakan dividen. Tingkat hutang dan bunga akan mempengaruhi kebijakan dividen. Perusahaan dengan rasio hutang yang tinggi mempunyai kemungkinan lebih besar untuk menahan laba untuk melunasi hutangnya sehingga menurunkan leverage. Kebijakan dividen tunduk pada kondisi pasar dan peraturan yang ada. Misalnya, perubahan perpajakan dapat mempengaruhi keputusan perusahaan untuk mengalokasikan biaya.
Teori bird-in-the-hand Gordon (1959) menyatakan bahwa perusahaan yang memberikan dividen secara konsisten cenderung lebih dihargai oleh investor karena dividen yang tinggi dianggap sebagai sinyal positif tentang masa depan yang cerah. Namun, Lintner (1962) menyatakan bahwa keputusan dividen juga harus sesuai dengan strategi pertumbuhan perusahaan, karena perusahaan yang membagikan dividen lebih sedikit mungkin dapat menggunakan sisa keunikan mereka.
Metode Penelitian
Penelitian ini menggunakan metode tinjauan pustaka ( studi literatur) yang bertujuan untuk mengumpulkan, menganalisis, dan merangkum informasi dari berbagai sumber ilmu yang berkaitan dengan pengaruh keputusan investasi, profitabilitas, dan kebijakan dividen terhadap nilai perusahaan di sektor manufaktur.Kegiatan yang dilakukan dalam penelitian ini adalah pengumpulan data dari berbagai sumber ilmu pengetahuan antara lain jurnal, buku dan
laporan penelitian yang terkait dengan program. Kemudian kami memilih penelitian yang berkaitan dengan tiga variabel: keputusan investasi, profitabilitas dan kebijakan dividen serta dampaknya terhadap nilai perusahaan.
Penelitian mengenai konteks industri manufaktur di Indonesia menjadi fokus utama. Kami menganalisis dan merangkum hasil artikel yang dipilih. Peneliti menggunakan metode analisis kualitatif untuk mengidentifikasi pola, tema dan hubungan antar variabel. Kami menggabungkan temuan dari berbagai penelitian untuk membuat kesimpulan umum tentang dampak ketiga variabel terhadap nilai perusahaan. Peneliti membandingkan hasil penelitian terbaru untuk mengidentifikasi persamaan dan perbedaan. Kemudian kami meninjau hasil analisis untuk memahami implikasi teoritis dan praktis dari temuan tersebut.
Pembahasan ini mencakup kontribusi potensial terhadap teori ekonomi perusahaan dan rekomendasi praktik manajemen di sektor manufaktur. Metode ini memungkinkan peneliti untuk memahami kompleksitas dan memberikan gambaran komprehensif tentang interaksi antara keputusan investasi, profitabilitas dan kebijakan dividen dalam konteks nilai perusahaan..Metode ini memungkinkan peneliti untuk memahami fenomena yang kompleks dengan menelaah hasil penelitian sebelumnya. Variabel penelitian ini adalah Keputusan Investasi, Profitabilitas, Kebijakan Dividen dan nilai perusahaan.
Pembahasan
Pengaruh Keputusan Investasi Terhadap Nilai Perusahaan
Keputusan investasi yang baik memastikan sumber daya dialokasikan ke proyek yang menguntungkan dan meningkatkan daya saing perusahaan di pasar. Dalam industri manufaktur, keputusan investasi yang baik membantu perusahaan meningkatkan kapasitas produksi dan inovasi mereka, yang menarik investor tambahan. Misalnya, investasi pada peningkatan operasional atau teknologi baru dapat meningkatkan efisiensi produksi dan membuat perusahaan lebih kompetitif di pasar global.
Berdasarkan jurnal yang telah kami teliti, sebanyak 9 dari 12 peneliti atau sebesar 75% menyatakan bahwa keputusan investasi berpengaruh terhadap peningkatan nilai perusahaan. Peneliti pertama (Setiono et al., 2017) menyatakan bahwa hasil analisis regresi linier berganda yang dilakukan dapat diketahui bahwa variabel keputusan investasi memiliki koefisien regresi positif sebesar 0,268 dan tingkat signifikansinya sebesar 0,000 adalah lebih kecil dari 0,05 (0,010 < 0,05). Hasil ini menunjukan bahwa keputusan investasi berpengaruh signifikan terhadap nilai perusahaan manufaktur sektor industri barang konsumsi yang terdaftar di Bursa Efek Indonesia pada tahun 2011– 2015. Selain itu, menurut Ismaya & Fuadati (2019), Keputusan investasi berpengaruh terhadap nilai perusahaan dengan hasil pengujian menunjukkan bahwa secara parsial keputusan investasi berpengaruh positif dan signifikan terhadap nilai perusahaan. Karena memiliki nilai signifikan < nilai taraf ujinya yaitu sebesar 0,000 < 0,05. Namun, peneliti berikutnya (Pasaribu & Ayu Putri Sirait, 2023) menyatakan bahwa nilai koefisien regresi yaitu 0,012, nilai thitung lebih kecil dari ttabel (0,103<1,989), serta nilai sig. 0,918 (0,918<0,05), sehingga diperoleh kesimpulan bahwa keputusan investasi tidak berpengaruh signifikan kepada nilai perusahaan di sektor manufaktur yang terdaftar di Bursa Efek Indonesia tahun 2018-2020.
Studi Brigham dan Houston (2019) menunjukkan bahwa investasi strategis meningkatkan laba jangka panjang dan nilai perusahaan. Berdasarkan penelitian sebelumnya, keputusan investasi yang strategis dan bijaksana dapat meningkatkan efisiensi operasional dan profitabilitas, sehingga meningkatkan nilai perusahaan.Oleh karena itu, perusahaan yang mampu menyalurkan uangnya akan lebih mampu menarik investor dan meningkatkan pangsa pasarnya. Hal ini disebabkan oleh meningkatnya nilai aset perusahaan yang telah melampaui batas optimal dan biaya yang ditimbulkannya ditanggung oleh perusahaan. Aset yang terbaik dapat menyebabkan harga saham naik, namun sisa dana dapat mengalami kerugian yang tidak dapat ditanggung oleh operasional perusahaan. Nilai perusahaan juga akan menurun karena laba perusahaan akan menurun.
Pengaruh Profitabilitas Terhadap Nilai Perusahaan
Profitabilitas mengacu pada kemampuan perusahaan untuk menghasilkan keuntungan dari operasinya. Salah satu indikator yang paling umum digunakan adalah return on assets (ROA), yang mengukur seberapa baik perusahaan menggunakan asetnya untuk menghasilkan keuntungan. Berdasarkan hasil penelitian terdahulu dari 12 peneliti menyatakan bahwa profitabilitas berpengaruh terhadap nilai perusahaan. Jurnal pertama (Purwitasari, 2018) menyatakan bahwa hasil regresi fixed effect menunjukkan bahwa besarnya tingkat signifikansi profitabilitas sebesar 0,00. Pada tingkat signifikansi α = 5%; maka koefisien regresi tersebut signifikan karena signifikansi 0,00 < 0,05 sehingga dapat disimpulkan bahwa profitabilitas berpengaruh signifikan terhadap nilai perusahaan. Sedangkan profitabilitas memiliki beta koefisien positif sebesar 0,184367 terhadap nilai perusahaan, sehingga apabila profitabilitas naik sebesar satu satuan, maka nilai perusahaan juga akan naik sebesar 0,184367 satuan.
Selain itu, jurnal yang lain (Ismaya & Fuadati, 2019) menyatakan bahwa Profitabilitas berpengaruh terhadap nilai perusahaan, dengan hasil pengujian menunjukkan bahwa secara parsial profitabilitas berpengaruh positif dan signifikan terhadap nilai perusahaan. Karena memiliki nilai signifikan < nilai taraf ujinya yaitu sebesar 0,006 < 0,05. Kemudian, penelitian berikutnya (Pasaribu & Ayu Putri Sirait, 2023) menyatakan bahwa hasil uji hipotesis memperlihatkan bahwa nilai koefisien regresi yaitu 0,351, nilai thitung lebih besar dari ttabel (3,263>1,989), serta nilai sig. 0,002 (0,002<0,05). Hal tersebut mengartikan bahwa profitabilitas punya pengaruh positif dan signifikan sebesar 35,1% terhadap nilai perusahaan. Nilai suatu perusahaan diukur dari harga sahamnya, yang mencerminkan keyakinan investor terhadap kemampuan perusahaan dalam menghasilkan keuntungan di masa depan. Laba yang meningkat, harga saham yang meningkat, nilai perusahaan yang meningkat, laba yang tinggi menunjukkan bahwa perusahaan dapat menghasilkan laba yang stabil, dan kepercayaan diri pengusaha. Investor lebih memilih berinvestasi pada perusahaan yang terlihat menjanjikan. Dana dan pemberi pinjaman membayar lebih banyak kepada perusahaan yang menunjukkan hasil keuangan yang baik dalam pertumbuhan jangka panjang. Profitabilitas memungkinkan perusahaan membayar dividen lebih banyak kepada pemegang saham. Hal ini dapat menarik lebih banyak investor dan meningkatkan permintaan terhadap saham perusahaan. Profitabilitas penting untuk meningkatkan nilai perusahaan manufaktur. Dengan meningkatkan profitabilitas, perusahaan tidak hanya dapat menarik investor, tetapi juga menjamin stabilitas dan pertumbuhan jangka panjang. Perusahaan yang dapat menunjukkan operasi yang menguntungkan akan lebih kompetitif dan memiliki pandangan pasar yang lebih cerah.Laba yang tinggi dapat memperkuat kepercayaan para investor dan meningkatkan nilai pasar perusahaan. Studi menunjukkan bahwa ROE dan ROA yang tinggi berhubungan positif dengan nilai perusahaan. Pengaruh Kebijakan Dividen Terhadap Nilai Perusahaan Menurut Modigliani dan Miller (1958), dalam pasar yang sempurna, kebijakan dividen tidak mempengaruhi nilai perusahaan. Mereka berargumen bahwa nilai perusahaan ditentukan oleh potensi penghasilannya dan bukan oleh cara laba dibagikan. Dalam konteks ini, investor dapat memilih untuk menjual sebagian dari saham mereka untuk mendapatkan likuiditas, sehingga dividen tidak dianggap penting. Berdasarkan jurnal yang kami teliti, 8 dari 12 peneliti atau sebesar 67% menyatakan bahwa kebijakan dividen memiliki pengaruh terhadap peningkatan nilai perusahaan. Peneliti pertama (Purwitasari, 2018) menyatakan bahwa hasil regresi fixed effect menunjukkan bahwa besarnya tingkat signifikansi kebijakan dividen sebesar 0,7542. Pada tingkat signifikansi α = 5%; maka koefisien regresi tersebut tidak signifikan karena signifikansi 0,7542 > 0,05 sehingga dapat disimpulkan bahwa kebijakan dividen tidak berpengaruh signifikan terhadap nilai perusahaan. Sedangkan kebijakan dividen memiliki beta koefisien sebesar -0.494536 terhadap nilai perusahaan, sehingga apabila kebijakan dividen naik sebesar satu satuan, maka nilai perusahaan juga akan turun sebesar -0.494536 satuan. Lalu, menurut Ismaya & Fuadati (2019), Kebijakan dividen berpengaruh terhadap nilai perusahaan, dengan hasil pengujian menunjukkan bahwa secara parsial kebijakan dividen berpengaruh positif dan signifikan terhadap nilai perusahaan. Karena memiliki nilai signifikan < nilai taraf ujinya yaitu sebesar 0,042 < 0,05. Peneliti berikutnya (Sa’adah et al., 2023) menyatakan bahwa nilai signifikan dari variabel kebijakan dividen yang diproksikan dengan DPR adalah sebesar 0,026. Nilai signifikan tersebut lebih kecil dari nilai taraf ujinya (0,026 < 0,05), sehingga secara parsial variabel kebijakan dividen mempunyai pengaruh terhadap nilai perusahaan.
Kebijakan dividen yang ketat dapat membatasi jumlah uang yang tersedia untuk investasi. Jika perusahaan membayar biaya yang tinggi, maka kurangnya dana untuk investasi akan mempengaruhi pertumbuhan jangka panjang dan pada akhirnya nilai perusahaan dengan kebijakan harga tetap cenderung menarik investor. Stabilitas distribusi menunjukkan kekuatan dan keandalan sumber daya keuangan perusahaan, sehingga dapat meningkatkan kepercayaan investor dan nilai saham di pasar. Hal ini menunjukkan bahwa pasar bereaksi dengan baik terhadap kebijakan dividen yang baik, meskipun terdapat perbedaan teori, namun secara umum kebijakan dividen yang baik dapat meningkatkan nilai perusahaan dengan memberikan sinyal yang baik kepada investor dan meningkatkan kepercayaannya.
Pengaruh Terhadap Nilai Perusahaan Secara keseluruhan
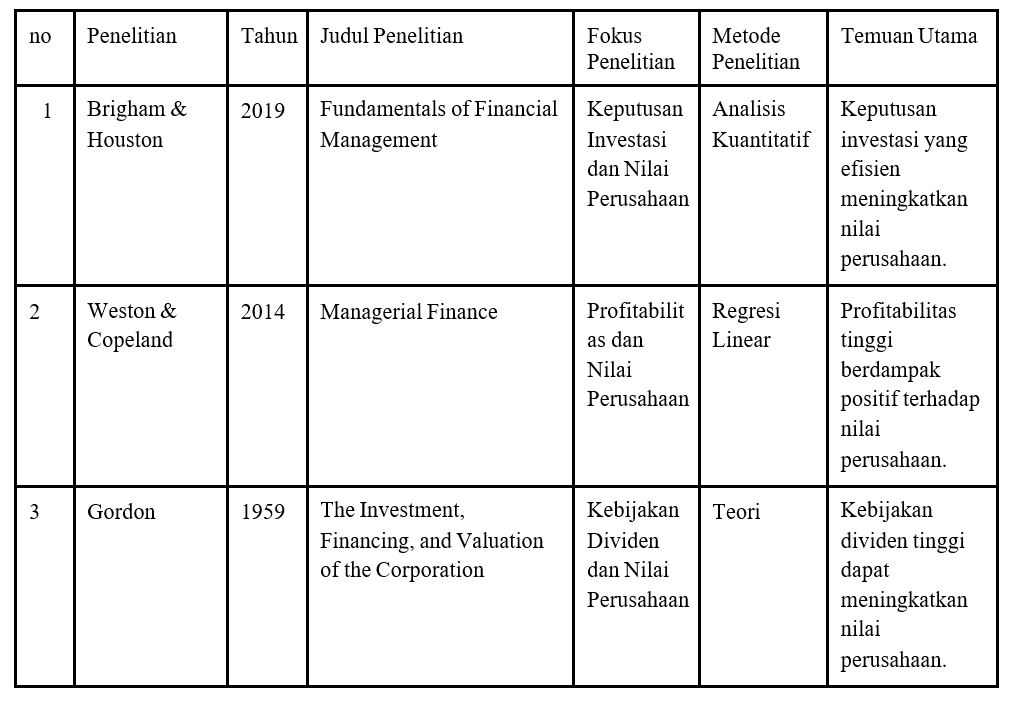
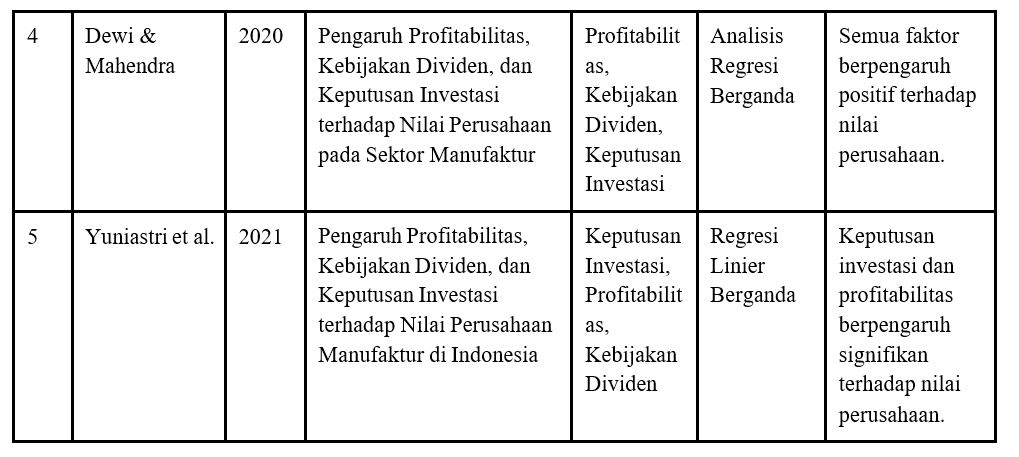
Penelitian yang dilakukan oleh Dewi dan Mahendra (2020) pada perusahaan manufaktur di Bursa Efek Indonesia (BEI) menemukan bahwa interaksi antara keputusan investasi, profitabilitas dan kebijakan dividen sangat penting dalam menentukan nilai perusahaan. Penelitian Devi dan Mahendra (2020) menunjukkan bahwa ketiga variabel tersebut saling mempengaruhi dan berdampak signifikan terhadap nilai perusahaan sektor manufaktur. Keputusan investasi yang baik dapat meningkatkan keuntungan dan perusahaan dapat membayar dividen yang lebih tinggi. Di sisi lain, kebijakan dividen yang baik dapat meningkatkan kepercayaan investor sehingga dapat meningkatkan potensi investasi di masa depan. Studi ini menunjukkan bahwa bisnis yang mengalokasikan dananya dengan baik, menghasilkan laba yang stabil, dan memberikan dividen yang sesuai dapat meningkatkan nilai pasar dan kepercayaan investor
Kesimpulan
Berdasarkan analisis terhadap beberapa jurnal yang diteliti, dapat disimpulkan bahwa ketiga variabel Keputusan Investasi, Profitabilitas, dan Kebijakan Dividen mempunyai pengaruh yang signifikan terhadap peningkatan nilai perusahaan sektor manufaktur. Di bawah ini adalah ringkasan temuannya:
1. Keputusan investasi memiliki pengaruh positif sebesar 75% terhadap peningkatan nilai perusahaan dan 25% memiliki pengaruh negatif terhadap peningkatan nilai perusahaan.Hal ini menunjukkan bahwa investasi yang strategis dan efektif dapat meningkatkan daya saing dan keuntungan perusahaan, namun keputusan investasi yang tidak efektif dapat berdampak buruk terhadap nilai perusahaan.
2. Profitabilitas memiliki pengaruh positif terhadap peningkatan nilai perusahaan. Hal ini memastikan bahwa kemampuan perusahaan dalam menghasilkan keuntungan berkontribusi terhadap persepsi nilai di mata investor.
3. Dari hasil analisis diketahui bahwa kebijakan dividen berpengaruh sebesar 67% terhadap peningkatan nilai perusahaan. Namun 33 % mengindikasikan dampak negatif. Hal ini menunjukkan bahwa meskipun kebijakan dividen yang baik dapat meningkatkan kepercayaan investor, namun keputusan pembagian dividen harus seimbang dengan kebutuhan investasi perusahaan.
Didasarkan pada analisis literatur dan studi yang dianalisis, dapat disimpulkan bahwa:
1. Dengan kontribusi yang signifikan terhadap pertumbuhan laba dan daya saing perusahaan di industri manufaktur, keputusan investasi berdampak positif pada nilai perusahaan.
2. Meningkatkan nilai perusahaan telah ditunjukkan oleh tingkat profitabilitas. Tingkat ROA dan ROE yang tinggi menunjukkan bahwa perusahaan menggunakan aset dengan efisien, yang pada gilirannya meningkatkan nilai perusahaan di mata investor.
3. Pasar dapat melihat prospek perusahaan dengan kebijakan dividen. Hasil penelitian menunjukkan bahwa kebijakan dividen yang stabil dapat meningkatkan nilai perusahaan dan kepercayaan investor, meskipun ada perdebatan tentang apakah kebijakan dividen yang tinggi selalu menguntungkan.
Daftar Pustaka
Brigham, E. F., & Houston, J. F. (2019). Fundamentals of Financial Management. Cengage Learning.
Dewi, N. P. R. T., & Mahendra, I. G. S. (2020). Pengaruh Profitabilitas, Kebijakan Dividen, dan Keputusan Investasi terhadap Nilai Perusahaan pada Sektor Manufaktur. Jurnal Ekonomidan Bisnis, 12(1), 45-60.
Dewi, N. P. R. T., & Mahendra, M. W. (2020). Pengaruh Keputusan Investasi, Kebijakan Dividen, dan Profitabilitas terhadap Nilai Perusahaan pada Perusahaan Manufaktur di BEI.Jurnal Akuntansi dan Keuangan Indonesia, 5(2), 115-130.
Gordon, M. J. (1959). Dividends, Earnings, and Stock Prices. The Review of Economics and Statistics, 41(2), 99-105.
Hendraliany, S. (2019). Pengaruh Profitabilitas, Ukuran Perusahaan, Pertumbuhan Perusahaan, Kebijakan Dividen Dan Keputusan Investasi Terhadap Nilai Perusahaan (StudiEmpiris pada Perusahaan Property dan Real Estate yang Terdaftar di Bursa Efek Indonesia Periode 2013 – 2017). Jurnal Ekonomika Dan Manajemen, 8(1), 47–
58.
Ismaya, R. M., & Fuadati, S. R. (2019). Pengaruh Profitabilitas, Kebijakan Dividen, Dan Keputusan Investasi Terhadap Nilai Perusahaan. Jurnal Ilmu Dan Riset Manajemen SekolahTinggi Ilmu Ekonomi Indonesia (STIESIA) Surabaya, 1–17.
Kustini, Indah Adi. (2013). Pengaruh Profitabilitas, Keputusan Investasi, Keputusan Pendanaan dan Kebijakan Dividen terhadap Nilai Perusahaan Pada Perusahaan ManufakturYang Terdaftar Di BEI Periode 2010-2012. Skripsi.Universitas Negeri Yogyakarta.
Ningsih, S., Andreas, & Andewi. (2017). Pengaruh Profitabilitas, Keputusan Pendanaan, dan Keputusan Investasi terhadap Nilai Perusahaan dengan Kebijakan Dividen sebagai Variabel Intervening (Study Empiris Perusahaan Property dan Real Estate Tahun 2012
– 2014). JurnalTepak Manajemen Bisnis, 9(1), 772–786.
Pasaribu, F., & Ayu Putri Sirait, D. (2023). Pengaruh Profitabilitas, Kebijakan Dividen, Kebijakan Utang Dan Keputusan Investasi Terhadap Nilai Perusahaan Pada Perusahaan Sektor Pertambangan Yang Terdaftar Di Bursa Efek Indonesia Tahun 2018-2021. J-Aksi :Jurnal Akuntansi Dan Sistem Informasi, 4(3), 274– 285. https://doi.org/10.31949/jaksi.v4i3.6552
Purnama, H. (2018). Studi Kasus Perusahaan Manufaktur Yang Go Publik di Bursa Efek Indonesia. Jurnal Akuntansi, 4(1), 31–39.
Purwitasari, D. A. (2018). Pengaruh Profitabilitas, Keputusan Investasi, Keputusan Pendanaan, dan Kebijakan Dividen Terhadap Nilai Perusahaan Manufaktur Yang terdaftar DiBursa Efek Indonesia. Publikasi Skripsi. Program Studi Manajemen Fakultas Ekonomi Universitas Negeri Yogyakarta., 1–115.
Rasyid, D. S. dan R. (2020). Steven dan Rasyid: Pengaruh Profitabilitas, Likuiditas, Firm Growth, Kebijakan Dividen Dan ….. Multiparadigma Akuntansi Tarumanagara, 2(1), 327–337
Sa’adah, L., Putri, S. V. E., & Usry, A. K. (2023). Pengaruh Kebijakan Dividen, Keputusan Investasi, Profitabilitas Terhadap Nilai Perusahaan. Measurement Jurnal Akuntansi, 17(1),33–40. https://doi.org/10.33373/mja.v17i1.5049
Setiono, D. B., Susetyo, B., & Mubarok, A. (2017). Pengaruh Profitabilitas, Keputusan Investasi, Kebijakan Dividen, dan Kebijakan Hutang terhadap Nilai Perusahaan(Studi Empiris pada Perusahaan Manufaktur Sektor Industri Barang Konsumsi yang Terdaftar diBursa Efek Indonesia periode 2011 – 2015). Permana, VIII(2), 32–50.
Suardana, I. K., Endiana, I. D. M., & Arizona, I. P. E. (2020). Pengaruh Profitabilitas, Kebijakan Utang, Kebijakan Dividen, Keputusan Investasi, Dan Ukuran Perusahaan Terhadap Nilai Perusahaan. Jurnal Kharisma, 2(2), 137–155.
http://e-journal.unmas.ac.id/index.php/kharisma/article/view/975/845 Weston, J. F., & Copeland, T. E. (2014). Managerial Finance. Dryden Press
Gordon, M. J. (1959). The Investment, Financing, and Valuation of the Corporation. Harvard University Press.
Yuniastri, N. P. A., Endiana, I. D. M., & Kumalasari, P. D. (2021). Pengaruh Profitabilitas, Kebijakan Dividen, dan Keputusan Investasi terhadap Nilai Perusahaan Manufaktur di Indonesia. Karma (Karya Riset Mahasiswa Akuntansi), 1(1), 75-89.