

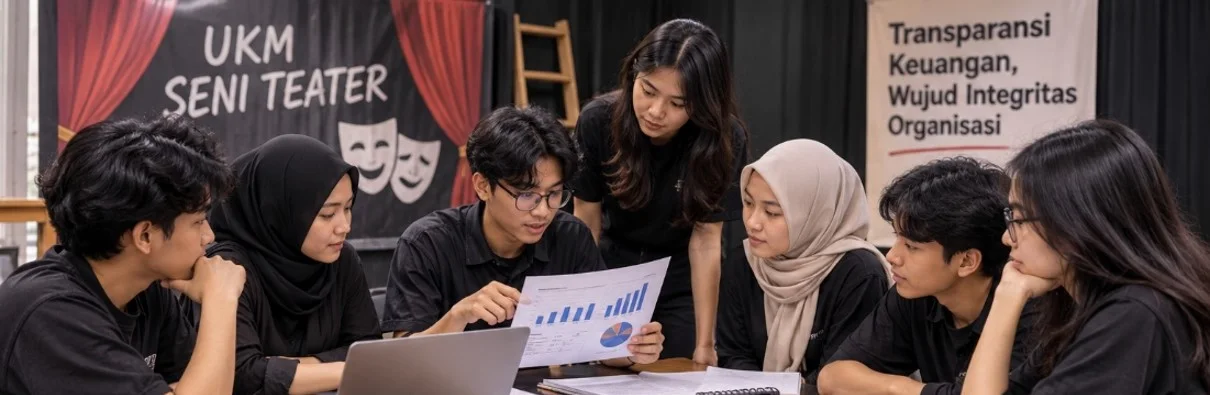
JurnalPost.com - Organisasi mahasiswa bukan hanya tempat untuk mengembangkan minat, bakat, dan kreativitas. Di dalamnya, mahasiswa juga belajar bekerja sama, mengambil keputusan, serta mengelola tanggung jawab. Salah satu tanggung jawab yang perlu diperhatikan adalah pengelolaan keuangan organisasi. Meskipun sering dianggap sebagai urusan administratif, transparansi keuangan memiliki pengaruh besar terhadap keberlangsungan organisasi.
Setiap kegiatan organisasi membutuhkan biaya, mulai dari latihan rutin, pementasan, pengadaan perlengkapan, konsumsi, hingga kebutuhan operasional lainnya. Berbagai kebutuhan tersebut membuat organisasi harus mengelola dana secara terencana.
Karena itu, pengelolaan keuangan tidak cukup hanya dilakukan dengan mencatat pemasukan dan pengeluaran. Informasi mengenai penggunaan dana juga perlu disampaikan secara jelas agar dapat dipahami dan dipertanggungjawabkan kepada anggota.
Transparansi Keuangan di Lingkungan Organisasi Mahasiswa
Hal tersebut menjadi perhatian dalam pengelolaan keuangan Unit Kegiatan Mahasiswa (UKM) Seni Teater. Berdasarkan wawancara terhadap tujuh narasumber dari unsur pengurus dan anggota, diketahui bahwa organisasi telah menggunakan spreadsheet untuk mencatat pemasukan dan pengeluaran.
Dana organisasi berasal dari dana kemahasiswaan, kas anggota, penyewaan inventaris, serta kegiatan pencarian dana tambahan. Sementara itu, pengeluaran digunakan untuk mendukung kebutuhan pementasan dan berbagai kegiatan organisasi.
Pengurus juga telah menyusun Rencana Anggaran Biaya (RAB) sebelum kegiatan dan laporan pertanggungjawaban (LPJ) setelah kegiatan selesai. Informasi mengenai saldo kas dan anggota yang belum membayar biasanya disampaikan secara berkala.
Pada beberapa kegiatan, kondisi saldo dan anggaran turut disampaikan melalui pertemuan awal atau kick-off. Mekanisme tersebut menunjukkan bahwa upaya pencatatan dan penyampaian informasi keuangan sebenarnya telah diterapkan dalam organisasi.
Meskipun mekanisme tersebut telah berjalan, hasil wawancara menunjukkan bahwa keterbukaan informasi belum dirasakan secara merata oleh seluruh anggota.
Beberapa narasumber menilai penyampaian informasi keuangan sudah cukup baik karena terdapat pencatatan dan pemberitahuan kas secara rutin. Namun, narasumber lainnya menyampaikan bahwa pembaruan informasi terkadang terlambat dilakukan. Selain itu, akses terhadap laporan keuangan juga belum mudah diperoleh oleh seluruh anggota.
Kendala lainnya berkaitan dengan pemahaman anggota terhadap penggunaan dana organisasi. Beberapa anggota belum memahami secara rinci nominal anggaran yang digunakan dalam kegiatan.
Narasumber juga menyebutkan adanya pengeluaran yang terkadang melebihi RAB dan keterlambatan pembayaran kas. Di samping itu, proses penggantian dana atau reimbursement belum sepenuhnya dipahami oleh seluruh anggota.
Kondisi tersebut tidak dapat langsung dianggap sebagai bukti terjadinya korupsi. Namun, berbagai kendala tersebut menunjukkan adanya risiko dalam tata kelola keuangan yang perlu diperbaiki.
Pencatatan yang tersedia belum tentu menjamin transparansi apabila informasi sulit diakses oleh anggota. Risiko juga dapat muncul ketika bukti transaksi tidak lengkap atau penggunaan dana tidak dijelaskan secara memadai.
Transparansi dan akuntabilitas memiliki peran penting dalam membangun integritas organisasi. Transparansi memungkinkan anggota mengetahui bagaimana dana dikelola dan digunakan. Sementara itu, akuntabilitas memastikan bahwa pihak yang bertanggung jawab mampu menjelaskan setiap keputusan serta penggunaan dana.
OECD (2020) menempatkan transparansi dan akuntabilitas sebagai unsur penting dalam membangun integritas serta mencegah risiko penyimpangan.
Membangun Sistem Pengelolaan Keuangan yang Terintegrasi
Oleh karena itu, salah satu upaya yang dapat diterapkan adalah membangun sistem pengelolaan keuangan terintegrasi berbasis spreadsheet digital.
Sistem ini tidak harus menggunakan aplikasi yang rumit atau membutuhkan biaya besar. Penggunaan spreadsheet dapat menjadi pilihan karena relatif mudah diterapkan dan disesuaikan dengan kebutuhan organisasi. Dengan pengelolaan yang teratur, media tersebut dapat berfungsi sebagai sarana pencatatan sekaligus penyampaian informasi keuangan.
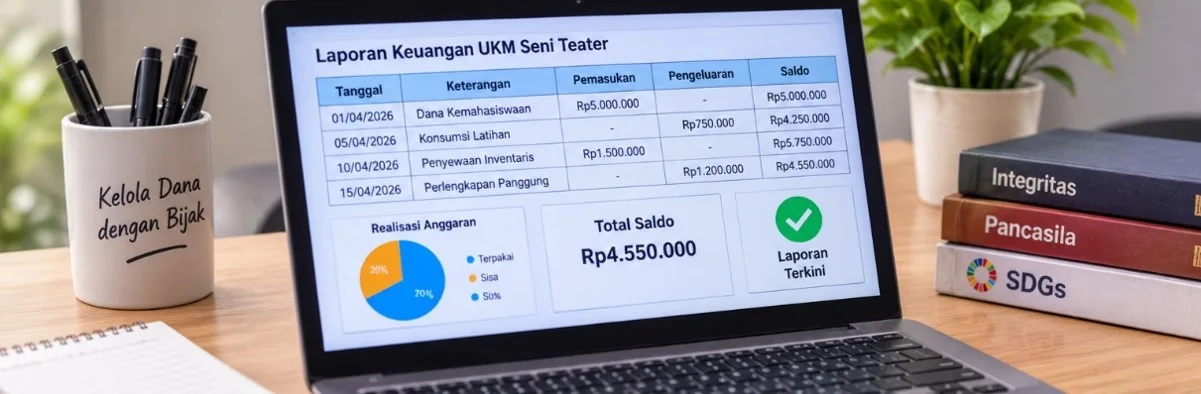
Dalam sistem tersebut, setiap transaksi perlu dicatat dengan mencantumkan tanggal, sumber pemasukan, nominal, tujuan pengeluaran, penanggung jawab, dan saldo.
Pencatatan yang lengkap akan membantu pengurus menelusuri setiap perubahan kondisi keuangan organisasi. Bukti transaksi seperti nota, kuitansi, atau bukti transfer juga perlu diarsipkan.
Apabila bukti transaksi tidak tersedia, pengeluaran harus disertai keterangan tertulis agar tetap dapat dipertanggungjawabkan.
Gambar 2. Ilustrasi sistem pencatatan keuangan berbasis spreadsheet sebagai upaya meningkatkan transparansi dan akuntabilitas organisasi.
Informasi saldo dan kas sebaiknya diperbarui minimal satu kali setiap bulan, serta sebelum dan sesudah kegiatan.
Pengurus juga perlu membandingkan RAB dengan realisasi pengeluaran untuk mengetahui kesesuaian antara perencanaan dan penggunaan dana. Apabila terdapat perbedaan, pengurus perlu memberikan penjelasan mengenai penyebabnya.
Jika muncul kebutuhan tambahan di luar anggaran, penggunaannya harus disertai alasan dan persetujuan pihak yang berwenang.
Selain pencatatan transaksi, prosedur pembayaran kas dan reimbursement juga perlu dibuat lebih jelas. Anggota harus mengetahui tenggat pembayaran dan cara mengajukan penggantian dana.
Informasi mengenai dokumen yang diperlukan, pihak yang memberikan persetujuan, serta status pembayaran juga perlu disampaikan secara terbuka. Dengan prosedur yang jelas, anggota dapat memahami hak dan kewajibannya tanpa harus bergantung pada penjelasan secara lisan.
Pembagian hak akses juga penting dilakukan dalam sistem pengelolaan keuangan. Bendahara dan pengurus terkait dapat diberikan kewenangan untuk mengubah data sesuai tanggung jawabnya.
Sementara itu, anggota dapat memperoleh akses untuk melihat ringkasan informasi keuangan organisasi. Pembagian tersebut memungkinkan keterbukaan tetap terjaga tanpa harus membuka seluruh dokumen internal yang bersifat sensitif.
Dengan demikian, kebutuhan transparansi dapat berjalan seimbang dengan keamanan data organisasi.
Penerapan sistem tersebut juga perlu disertai evaluasi secara berkala. Pengurus dapat memeriksa ketepatan pembaruan saldo dan kelengkapan bukti transaksi.
Selain itu, kesesuaian antara RAB dan realisasi pengeluaran perlu diperiksa agar setiap penggunaan dana dapat dijelaskan. Kejelasan laporan kas dan proses penggantian dana juga perlu menjadi bagian dari evaluasi.
Sebelum diterapkan secara menyeluruh, sistem dapat diuji terlebih dahulu pada satu kegiatan untuk mengetahui kekurangan yang masih perlu diperbaiki.
Transparansi Keuangan sebagai Penerapan Nilai Pancasila
Lebih dari sekadar pembenahan administrasi, transparansi keuangan juga merupakan bentuk penerapan nilai-nilai Pancasila.
Kejujuran dan tanggung jawab dalam mengelola dana mencerminkan nilai Ketuhanan Yang Maha Esa. Pemberian akses informasi secara adil mencerminkan nilai Kemanusiaan yang Adil dan Beradab, sedangkan keterbukaan dapat memperkuat persatuan dan kepercayaan antaranggota.
Keputusan anggaran melalui musyawarah mencerminkan nilai Kerakyatan, sementara penggunaan dana sesuai kebutuhan dan kesepakatan bersama merupakan wujud Keadilan Sosial.
Upaya tersebut juga sejalan dengan tujuan pembangunan berkelanjutan atau Sustainable Development Goals (SDGs).
SDG 16 menekankan pentingnya lembaga yang transparan dan akuntabel. SDG 4 mendukung pendidikan karakter dan penguatan integritas, termasuk melalui lingkungan pendidikan. Sementara itu, SDG 17 mendorong kerja sama berbagai pihak dalam mencapai tujuan bersama.
Penerapan transparansi keuangan di organisasi mahasiswa dapat menjadi salah satu langkah sederhana untuk mendukung nilai-nilai tersebut.
Membangun Budaya Antikorupsi Sejak Lingkungan Mahasiswa
Pada akhirnya, budaya antikorupsi tidak hanya dibangun melalui aturan atau pengawasan formal. Budaya tersebut dapat dimulai dari kebiasaan sederhana dalam organisasi mahasiswa.
Kebiasaan itu meliputi mencatat setiap transaksi, menyimpan bukti pengeluaran, dan menyampaikan laporan secara terbuka. Selain itu, setiap anggota perlu memiliki komitmen untuk tidak menggunakan dana organisasi bagi kepentingan pribadi serta berani mengingatkan apabila ditemukan ketidaksesuaian.
Pengalaman pengelolaan keuangan UKM Seni Teater menunjukkan bahwa sistem pencatatan saja belum cukup tanpa keterbukaan informasi dan tanggung jawab bersama.
Pengelolaan keuangan yang transparan memungkinkan setiap anggota memahami penggunaan dana organisasi. Keterlibatan anggota dalam mengetahui dan mengawasi penggunaan dana juga dapat memperkuat kepercayaan terhadap pengurus.
Langkah sederhana ini dapat menjadi ruang pembelajaran integritas sekaligus fondasi untuk membangun budaya antikorupsi sejak lingkungan mahasiswa.
Referensi
Faisal, Y., & Widarta, E. (2024). Workshop desain sistem informasi akuntansi sederhana menggunakan spreadsheet bagi pengurus organisasi kemahasiswaan. Jurnal Pengabdian Masyarakat Tri Pamas, 6(1). https://ejurnal.stietribhakti.ac.id/index.php/TRIPAMAS/article/view/780
Komisi Pemberantasan Korupsi. (2024, 18 Maret). Sudahkah kita berintegritas? ACLC KPK. https://aclc.kpk.go.id/aksi-informasi/Eksplorasi/20240318-sudahkah-kita-berintegritas
Organisation for Economic Co-operation and Development. (2020). OECD public integrity handbook. OECD Publishing. https://doi.org/10.1787/ac8ed8e8-en
Oksyah, I. G., & Lestari, B. A. H. (2026). Pengaruh sistem pengendalian internal dan kompetensi pengurus organisasi terhadap akuntabilitas pengelolaan dana organisasi kemahasiswaan di Fakultas Ekonomi dan Bisnis Universitas Mataram. Jurnal Maneksi, 15(1), 427–440. https://doi.org/10.31959/jm.v15i1.3731
United Nations. (2026). Goal 4: Quality education. https://sdgs.un.org/goals/goal4
United Nations. (2026). Goal 16: Peace, justice and strong institutions. https://sdgs.un.org/goals/goal16
United Nations. (2026). Goal 17: Partnerships for the goals. https://sdgs.un.org/goals/goal17
Komentar 0
Tulis Komentar Bagikan tanggapan Anda