JurnalPost.com – Peningkatan perekonomian rakyat ditimbulkan oleh berbagai perubahan baik dari segi output barang maupun jasa yang berkembang cukup signifikan. hal ini bisa dikatakan juga sebagai pertumbuhan ekonomi. Berbagai indikator yang biasa digunakan untuk mengetahui berapa persentase tingkat pertumbuhan ekonomi daerah yaitu produk domestik regional bruto. tingginya nilai PDRB sering diasumsikan bahwa keadaan perekonomian suatu wilayah dalam keadaan baik. Pertumbuhan ekonomi suatu region bisa dikatakan mengalami kelonjakan apabila di wilayah tersebut terjadi kenaikan harga antara barang dan jasa dalam waktu tertentu.
Pada suatu wilayah, pertumbuhan ekonomi sangat bergantung pada sektor perbankannya baik dilihat dari segi perkembangan yang bergerak maju atau tidak maupun kontribusi yang konkret atau tidak. Perekonomian dapat dikatakan sejalan menggunakan sektor perbankan sebagai model, apabila sektor perbankan mengalami kemrosotan maka perekonomian juga akan mengalami hal yang juga demikian. Sebaliknya, ketika perekonomian berada dititik mengalami kemacetan maka sektor perbankan juga akan terkena dampaknya yaitu fungsi intermediasi menjadi abnormal.
Tujuan dari artikel ini adalah untuk mengetahui penyebab pertumbuhan ekonomi terhadap pengurangan tingkat kemiskinan di indonesia. Untuk menurunkan angka kemiskinan di Indonesia, penting untuk memahami faktor-faktor penyebab pertumbuhan ekonomi. Selain itu, untuk mengidentifikasi faktor-faktor yang berkontribusi pada ekspansi industri perbankan Indonesia dan tingkat kemiskinan negara Jatuh Jika pertumbuhan ekonomi dan sektor keuangan melambat setiap tahun, kemiskinan dapat dikurangi sebagai akibatnya. Data yang dihasilkan menjelaskan mengapa ekspansi sektor keuangan memiliki dampak yang dapat diabaikan. Pertumbuhan ekonomi dapat berjalan dengan baik bila didukung menggunakan laporan keuangan yang transparan serta akunta yang bisa diukur menggunakan kinerja keuangan daerah.
Sektor Perbankan mengalami liberalisasi selama tahun 1980-an di bawah Paket Juni (PAKJUN) 1983 dan Oktober Paket (PAKTO) 1988. Akibat penurunan harga minyak pada saat itu, yang berdampak negatif pada kinerja ekonomi Indonesia, kedua langkah ini menyebabkan hingga deregulasi berbagai sektor ekonomi, termasuk industri perbankan. Setelah krisis keuangan 1997-1998, ada lebih banyak bank ketika kebijakan Pakmei diterapkan pada tahun 1993. Bank dan lembaga keuangan non-bank sama-sama memberikan kontribusi yang signifikan terhadap ekspansi ekonomi. Peran sektor keuangan adalah untuk memobilisasi tabungan, mengelola risiko, mengurangi biaya yang terkait dengan pembelajaran tentang investasi potensial proyek, mengawasi proyek investasi, memantau manajer, kontrol langsung untuk bisnis, memfasilitasi transaksi, dan memfasilitasi pertukaran barang dan jasa.

Jumlah bank dan kantor bank telah berubah, yang merupakan tanda kemajuan ini. Jumlahnya tidak meningkat secara signifikan sampai tahun 2000. Namun sejak 2001, jumlah bank dan cabang bank telah tumbuh secara signifikan. Seperti yang ditunjukkan pada Tabel 1.2, ekonomi Indonesia mulai memasuki fase pemulihan pada tahun 2000, dan sejak saat itu, ekonomi tahunan rata-rata pertumbuhan meningkat menjadi 5,4 persen.
Tabel 1.2 Tabel Pertumbuhan GDP Indonesia (2000-2017)
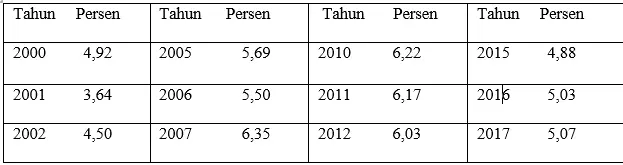
(Sumber: World Bank, diolah)
TEORI PERTUMBUHAN EKONOMI
1. Teori Pertumbuhan Ekonomi Harrod-Domar
Menurut teori Harrod, Domar yang meneliti hubungan antara tingkat investasi dan tingkat pertumbuhan, ada yang langsung Ekonomi hubungan antara ukuran total stok modal (K) dan GNP (Y), yang dilambangkan dengan rumus COR (rasio modal-ke-output). Laju peningkatan stok modal berkorelasi terbalik dengan jumlah produksi yang dapat dibuat (Todaro, 2004). Rasio modal-output nasional dan rasio tabungan nasional bekerja sama untuk menghitung tingkat pertumbuhan GNP (y/y) (k).
2. Teori Pertumbuhan Ekonomi Neoklasik (Solow-Swan)
Teori ini menyatakan bahwa laju ekspansi ekonomi ditentukan oleh laju kemajuan teknologi serta si akumulasi pasokan produksi Elemen (populasi, tenaga kerja, dan akumulasi modal). Ekonomi akan terus mengalami prospek kerja penuh, dan kapasitas peralatan modal akan selalu dimanfaatkan sepenuhnya, Menurut hipotesis ini, yang didasarkan pada analisis klasik. Rasio modal/output (COR), menurut ide ini, tidak stabil dan dinamis.
3. Teori Pertumbuhan Ekonomi Adam Smith
Teori ini menyatakan bahwa laju ekspansi ekonomi ditentukan oleh laju kemajuan teknologi serta si akumulasi pasokan produksi Elemen (populasi, tenaga kerja, dan akumulasi modal). Ekonomi akan terus mengalami prospek kerja penuh, dan kapasitas peralatan modal akan selalu dimanfaatkan sepenuhnya, Menurut hipotesis ini, yang didasarkan pada analisis klasik. Rasio modal/output (COR), menurut ide ini, tidak stabil dan dinamis.
4. Teori Jumlah Uang Beredar dan Permintaan Uang
Pengertian uang dalam arti sempit adalah uang kertas dan uang logam
yang ada ditangan masyarakat. Para ekonom klasik cenderung mengartikan uang beredar sebagai currency (uang tunai/ uang kartal), karena uang inilah yang benar- benar merupakan daya beli yang langsung bisa digunakan. Uang beredar yang di definisikan sebagai uang kartal ditambah uang giral disebut uang dalam arti sempit atau narrow money, dan biasanya digunakan simbol M1.
M1 = C + DD
C = Currency (uang kartal)
DD = Demand Deposit (uang giral)
Seperti halnya definisi jumlah uang beredar dalam mata uang terbatas dan uang giral, rekening giro Uang dalam definisi ini semata-mata mengacu pada saldo Giro/Giro yang dimiliki oleh masyarakat umum yang dikelola di bank komersial. Saldo rekening milik pemerintah di bank rekening milik pemerintah di bank Rekening giro Rekening giro tidak berisi jumlah rekening milik pemerintah di bank atau bank sentral, juga tidak termasuk rekening giro bank di bank lain.
M2 = M1 + TD + SD
TD = Time Deposits (deposito berjangka)
SD = Savings Deposits (saldo tabungann)
M3 yang mencakup semua deposito waktu dan tabungan, rupiah atau dolar besar dan kecil yang dipegang oleh penduduk di bank atau lembaga keuangan non-bank, memberikan ukuran jumlah uang beredar yang lebih luas.
M3 = M1 + QM
5. Teori Investasi
Salah satu elemen kunci dari GNP adalah investasi, yang sangat penting untuk ekspansi ekonomi dan peningkatan produktivitas tenaga kerja. Tenaga kerja dan jumlah (stok) modal merupakan dua faktor kunci dalam pertumbuhan ekonomi (Nopirin, 1987). Ada beberapa cara berbeda untuk berinvestasi, salah satunya melalui pembelian saham. Di pasar bursa saham, investor dapat menjual kelebihan dananya dalam bentuk saham. Tingkat bunga , yang mengukur biaya dana yang digunakan untuk membiayai investasi, menentukan jumlah barang modal yang dibutuhkan. Agar proyek investasi menguntungkan (untuk membayar kembali dana pinjaman), pendapatannya dari peningkatan produksi produk di masa depan dan layanan harus melampaui biayanya. Jika suku bunga naik dan permintaan barang investasi menurun, skenario ini akan terjadi (Mankiw, 2006).
6. Teori Kredit
Pengertian kredit adalah pinjaman antara bank dan pihak lain yang mengharuskan peminjam untuk membayar kembali kewajiban mereka setelah Jumlah waktu yang ditetapkan dengan jumlah bunga, imbalan, atau bagi hasil disebut sebagai pinjaman. Tagihan yang sebanding dengan kredit disediakan dengan persyaratan yang sama. Terdapat dua macam fungsi pokok dari kredit, yaitu:
1. Membantu perusahaan dengan menghilangkan kebutuhan untuk merencanakan barter. Berbagai proses rumit, termasuk pertukaran properti dan hak milik, yang membentuk dasar kredit, terlibat dalam produksi dan distribusi produk.
2. Mengarahkan penghematan ke investasi yang akan meningkatkan teknologi dan mendorong pertumbuhan ekonomi. Dengan berinvestasi di pabrik, peralatan, dan penelitian, pemilik bisnis dapat mengubah tabungan yang telah mereka pinjam menjadi sumber pendapatan baru.
7. Sektor Keuangan
Terdiri dari semua bisnis besar atau kecil, organisasi resmi dan tidak resmi, dan lembaga dalam perekonomian yang menyediakan layanan keuangan kepada konsumen, klien, dan lembaga keuangan lainnya, menurut DFID (Department for International Development) (2004). Dalam arti yang lebih besar, ini mencakup segala sesuatu yang terhubung ke perbankan, pasar saham, asuransi, serikat kredit, lembaga keuangan mikro, dan pemberi pinjaman uang. Lima tugas utama perantara keuangan , menurut DFID (2004), adalah memobilisasi tabungan, mengelola risiko, mengumpulkan data pada peluang investasi, mengawasi manajer, menyebarkan kontrol ke bisnis, merampingkan transaksi, dan memungkinkan persimpangan barang dan jasa. Pasar keuangan dibagi menjadi dua segmen: pasar untuk bank dan non-bank.
a. Perbankan
Menurut Undang-Undangan No.10 tahun 1998, Bank adalah perusahaan yang mengumpulkan uang dari masyarakat dalam bentuk deposito dan mencairkannya kepada publik dalam bentuk kredit dan bentuk lainnya dalam rangka meningkatkan taraf hidup masyarakat. Bank umum dan Bank Perkreditan Rakyat adalah dua kategori yang termasuk dalam bank.
b. Non Bank (Pasar Modal)
Secara umum, pasar modal adalah tempat berkumpulnya pembeli dan penjual untuk melakukan transaksi dalam rangka mengumpulkan modal. Perusahaan yang membutuhkan modal dan berusaha menjual efek di pasar modal dikenal sebagai penjual. Sementara pembeli (investor) adalah mereka yang ingin menginvestasikan uang dalam bisnis yang mereka yakini akan berhasil. Melakukan bisnis di pasar modal.
8. Kesimpulan
Artikel ini ditulis terutama untuk mengkaji dampak inovasi sektor keuangan terhadap pertumbuhan ekonomi di Indonesia dan untuk memeriksa faktor-faktor kunci yang mempengaruhi pertumbuhan ekonomi. Memahami dan menganalisis pengganda kebijakan moneter dan fiskal, keseimbangan antara uang negara dan pasar barang, dan langkah-langkah stabilisasi yang efektif.