


Oleh: Istiqamah, Universitas Tazkia
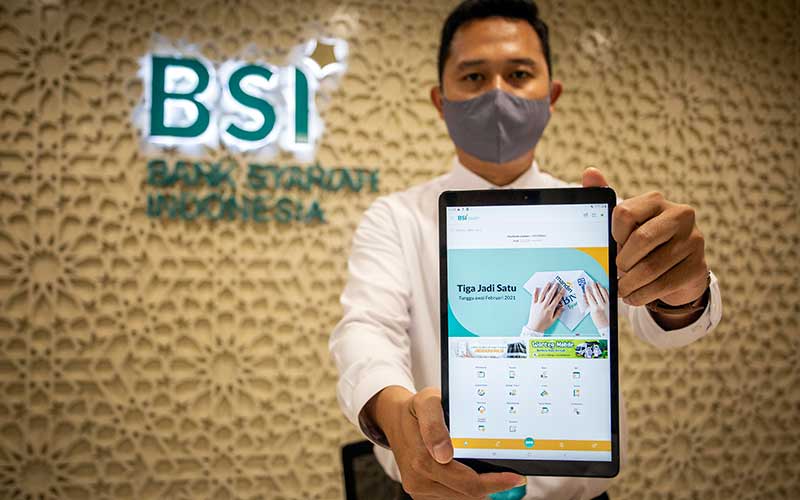
JurnalPost.com Perbankan syariah di Indonesia sedang mengalami transformasi penting, teknologi digital membuka akses layanan ke jutaan masyarakat yang sebelumnya belum tersentuh layanan perbankan, namun di saat yang sama menuntut penguatan kepatuhan syariah dan perlindungan data nasabah.
Digitalisasi memungkinkan bank syariah menawarkan layanan cepat dan terjangkau mulai dari pembukaan rekening lewat ponsel, pembiayaan mikro berbasis platform, hingga produk investasi syariah yang dapat diakses secara online. Dengan biaya operasional yang semakin efisien, bank syariah berpeluang menurunkan biaya layanan dan menjangkau UMKM serta masyarakat di daerah terpencil. Selain itu, integrasi data dan analitik membantu bank dalam menilai kelayakan pembiayaan tanpa proses administrasi yang panjang.
Namun transformasi ini bukan tanpa risiko. Pertama, kepatuhan terhadap prinsip syariah harus tetap dijaga dalam setiap inovasi produk digital. Penggunaan akad yang benar, struktur bagi hasil yang transparan, serta mekanisme kompensasi yang adil perlu dirancang sedemikian rupa agar tidak mengabaikan tujuan dasar perbankan syariah yaitu keadilan dan kemanfaatan. Kedua, keamanan data dan risiko siber menjadi ancaman nyata. Platform digital yang rentan terhadap kebocoran atau penyalahgunaan data dapat merusak kepercayaan nasabah, yang merupakan aset paling berharga bagi bank syariah. Ketiga, regulasi dan pengawasan perlu mengikuti laju inovasi agar perlindungan konsumen tetap kuat tanpa mematikan inovasi yang bermanfaat.
Menghadapi peluang dan tantangan tersebut, ada beberapa langkah praktis yang perlu dijalankan bersama-sama oleh pelaku industri, regulator, dan akademisi. Pertama, penyusunan standar praktik terbaik untuk produk digital syariah yang melibatkan Dewan Pengawas Syariah sejak tahap desain produk harus menjadi kewajiban. Kedua, edukasi literasi keuangan syariah bagi masyarakat perlu diperluas, termasuk sosialisasi melalui pesantren, kampus, dan komunitas UMKM supaya masyarakat memahami manfaat dan risiko produk digital syariah. Ketiga, investasi pada keamanan siber dan tata kelola data wajib ditingkatkan; sertifikasi dan audit secara berkala dapat menjadi instrumen untuk menjaga standar keamanan. Keempat, kolaborasi antara bank syariah dengan fintech syariah serta startup lokal dapat mendorong solusi keuangan inklusif yang dengan sesuai prinsip syariah.
Studi Kasus: Digitalisasi BSI Mobile dan Kolaborasi Fintech Syariah
Pada tahun 2024, Bank Syariah Indonesia (BSI) meluncurkan pembaruan besar pada aplikasi BSI Mobile 2.0, yang memungkinkan nasabah melakukan pembukaan rekening syariah secara digital hanya dalam hitungan menit, termasuk verifikasi identitas berbasis face recognition dan tanda tangan digital. Melalui kolaborasi dengan LinkAja Syariah dan startup peer-to-peer lending ALAMI, BSI memperluas akses pembiayaan mikro bagi UMKM di daerah tanpa perlu ke kantor cabang.
Hasilnya, ribuan pelaku usaha kecil di Jawa Barat dan Kalimantan dapat mengajukan pembiayaan mudharabah secara daring dengan proses cepat dan transparan. Langkah ini terbukti meningkatkan inklusi keuangan syariah sekaligus menunjukkan bahwa inovasi digital dapat tetap menjaga prinsip syariah dan efisiensi ekonomi.
Contoh nyata ini menunjukkan bagaimana digitalisasi mampu mendorong inklusi keuangan jika dirancang dengan hati-hati dan bertumpu pada prinsip-prinsip syariah. Namun, keberhasilan ini juga menuntut peningkatan pengawasan siber dan literasi keuangan agar nasabah memahami hak dan kewajiban mereka di dunia digital.
Jadi, Digitalisasi adalah jalan besar yang tak terelakkan bagi perbankan syariah modern. Namun keberhasilan bukan hanya diukur dari jumlah pengguna atau volume transaksi melainkan dari sejauh mana inovasi tersebut tetap mempertahankan integritas syariah, melindungi hak nasabah, serta memberikan manfaat ekonomi yang nyata bagi masyarakat luas. Untuk itu, sinergi antara bank, regulator, Dewan Pengawas Syariah, akademisi, dan pelaku fintech adalah kunci agar perbankan syariah tetap relevan dan dipercaya di era digital.


