Oleh: Zhela Adinda Susila Putri
Mahasiswa Universitas Muhammadiyah Malang, Prodi Akuntansi.
JurnalPost.com – Margin domestik versi Delta menurunkan ekspektasi pertumbuhan ekonomi Q2 2021 dari 7,07% menjadi hanya 3,51% di Q2 2021 (joy). Konsumsi runtuh dan industri yang bergantung pada perdagangan ditutup. Pengenalan PPKM untuk menahan penyebaran Covid-19 tidak hanya mempengaruhi perumahan dan FnB, tetapi juga transportasi dan penyimpanan. Produsen utama melambat pada kuartal ketiga 2021. Kuartal ketiga. Seperempat. Tahun ini. 5,93% QoQ di tahun 2021 (YoY). Prospek setahun penuh 2021 karena imbal hasil kredit secara bertahap pulih dari tren penurunan tahun 2020 karena afeksi bisnis dan konsumen membaik atas berlanjutnya krisis dan rekonstruksi ekonomi yang kuat. Namun, inflasi tetap di bawah target BI untuk tahun 2021 dan inflasi yang rendah pada tahun 2021 menunjukkan bahwa permintaan domestik belum sepenuhnya pulih. Pelaksanaan investasi menunjukkan sinyal yang menggembirakan dari luar. Pengembalian modal yang diinvestasikan adalah Rp 901,02 triliun pada 2021, melebihi target 104 persen yang ditetapkan dalam Rencana Pembangunan Jangka Menengah Nasional (MPDMP). Realisasi pertumbuhan investasi asing pada triwulan terakhir tahun 2021 sangat dipengaruhi oleh sektor primer yang tumbuh sekitar 42% dibandingkan triwulan sebelumnya. Selain itu, pertumbuhan ekspor akan terus berlanjut hingga akhir tahun 2021, dimana tingkat pertumbuhan tahunan mencapai 142% (alat). Penyebabnya adalah kenaikan harga hampir semua bahan baku, terutama batu bara dan minyak nabati. Perbaikan neraca perdagangan selama pandemi Covid-19 berdampak positif pada neraca berjalan, mencapai surplus US$4,5 miliar atau 1,49% dari PDB pada triwulan III 2021. Aliran pertumbuhan perdagangan dan neraca berjalan yang kuat akan membantu Indonesia mempertahankan neraca modal dan arus kas yang relatif stabil di tahun 2021.
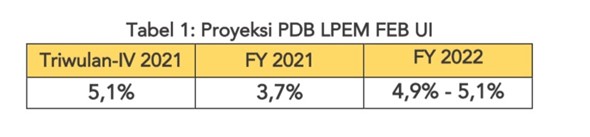
Rilisnya varian Delta pada pertengahan tahun 2021 menjadi pesan penting bahwa pandemi belum juga berakhir. Risiko gelombang ketiga di masa depan, dan beberapa gelombang yang mungkin terjadi di masa depan, dapat kembali mempengaruhi kondisi pemulihan ekonomi dan sosial. Kepercayaan konsumen dan bisnis diperkirakan akan tetap tinggi pada kuartal keempat tahun 2021, karena aktivitas sosial dan ekonomi melambat setelah gelombang kedua pada kuartal keempat tahun 2021. Kami melihat bahwa pertumbuhan ekonomi dapat berada di sekitar 5,1% (yoy) pada kuartal terakhir tahun 2021; menawarkan perkiraan pertumbuhan 3,7% (hanya) untuk tahun 2021. Pelajaran yang dipetik akan diperkuat sebelum gelombang kedua. Menarik tentang pandemi. Dengan rencana pemulihan yang solid dari pemerintah Indonesia, gangguan lebih lanjut di sektor kesehatan, sosial dan ekonomi dapat dihindari. Akibatnya, pertumbuhan PDB diperkirakan sekitar 4,9-5,1% pada tahun 2022 (Joy).
Munculnya inflasi global
“Kita bersama-sama” adalah semboyan yang sering digunakan pada awal epidemi Covid-19 untuk menekankan bahwa pembuat kebijakan dan orang-orang di seluruh dunia sedang berjuang menghadapi krisis yang sama dan untuk menekankan pentingnya krisis tersebut. Memastikan kerja sama dan koordinasi global untuk tanggapan terpadu terhadap keadaan darurat kesehatan. Semangat bersama ini membuktikan nilainya dengan memotivasi semua orang yang terlibat untuk mengambil tindakan. Pemerintah negara maju dan berkembang telah menawarkan stimulus keuangan yang signifikan untuk melingkupi kelompok dan bisnis yang rawan dari dampak pandemi. Di sisi lain, para peneliti mampu mengembangkan vaksin Covid-19 yang diterima secara luas jauh lebih cepat dari yang diperkirakan semula. Terlepas dari tren pemulihan yang relatif serupa di masing-masing negara, pemulihan permintaan berlangsung dengan kecepatan yang berbeda. Fluktuasi dalam tingkat pemulihan permintaan mungkin disebabkan oleh perbedaan dalam tingkat pemulihan di berbagai negara. Beberapa negara, seperti negara maju, mampu membiayai defisit anggaran yang lebih besar; menguatkan mereka untuk memberikan stimulasi yang relatif lebih banyak. Di sisi lain, ukuran relatif dari stimulus yang diberikan oleh pemerintah negara yang berkembang, bahkan melebihi batas defisit yang sesuai dalam kondisi krisis, jauh lebih kecil dibandingkan negara berkembang. Kabar baiknya adalah pemulihan permintaan yang cepat di negara-negara dengan langkah-langkah stimulus besar menghadapi masalah baru, yaitu inflasi, dan negara-negara pemulihan kecil lainnya umumnya masih berusaha mengembalikan tingkat permintaan ke tingkat pra-pandemi. Kini, setiap negara dipaksa untuk fokus pada kondisi intern dan merumuskan kebijakan yang sesuai dengan kebutuhannya, tergantung pada perbedaan posisi masing-masing negara dalam fase pemulihan ekonomi, meskipun semuanya dimulai dengan syarat yang relatif sama.
Ketidakesimbangan Pemulihan Permintaan dan Penawaran
Harga naik di mana-mana, tetapi kenaikan inflasi di Amerika Serikat mengkhawatirkan seluruh dunia. Pemerintah AS mengesahkan beberapa paket stimulus utamanya dan satu paket tambahan pada Februari dan April 2020. Kemudian, pada Mei 2020, pemerintah mengesahkan HEROES Act senilai $3 trilliun. Undang-Undang Alokasi Konsolidasi, yang mencakup paket stimulus $900 miliar, akan disahkan Muktamar AS pada akhir tahun di 2020, memberikan sumbangan tambahan bagi mereka yang terkena dampak pandemi. Meskipun dianggap tidak perlu selama pemulihan ekonomi, Presiden Biden menandatangani bailout $1,9 triliun menjadi undang-undang pada 11 Maret 2021. Seseorang yang memenuhi syarat dapat menerima hingga $1.400 per orang, sementara individu berpenghasilan tinggi menerima lebih sedikit dukungan. Undang-undang tersebut juga menetapkan tingkat pengangguran mingguan sebesar $300 hingga Oktober 2021. Stimulus fiskal AS dan bantuan ekonomi selama pandemi Covid-19 melebihi 25% dari PDB pada September 2021, tertinggi di antara negara maju.
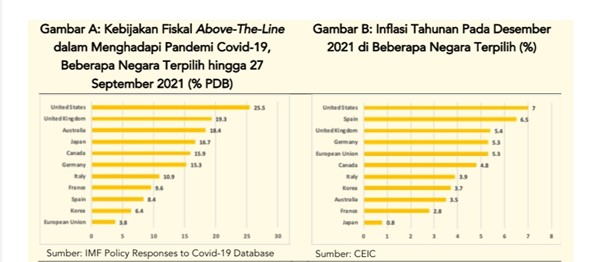
Meskipun langkah-langkah stimulus yang dibiayai defisit efektif dalam mempertahankan tingkat kemiskinan, Amerika Serikat menghadapi tantangan lain dalam membantu pemulihan warganya. Inflasi pada Mei 2021 akan bergerak dari tingkat tahunan 0,12% pada Mei 2021 menjadi 7% pada Desember 2021, tertinggi dalam 40 tahun. bunga tahunan) terus meningkat. Banyak yang berpendapat bahwa sumber utama inflasi adalah Amerika Serikat, di mana pemulihan ekonomi mendorong permintaan karena gangguan rantai pasokan mendorong harga lebih tinggi. Hal ini tercermin dari penghasilan rumah tangga AS sebesar 6,2 Ri pada tahun 2020, menjadikannya terbaik keempat di antara negara-negara OECD setelah Kanada, Chili, dan Irlandia. Pengembangan vaksin berjalan lebih cepat di Amerika Serikat daripada di sebagian besar negara lain, yang menyebabkan penurunan tajam dalam permintaan vaksin. Imbasnya, orang Amerika membeli lebih banyak barang dari sebelumnya, permintaan turun, dan rantai pasokan belum pulih. Kata-kata Milton Friedman yang terekam di Amerika Serikat menjelaskan betapa gampangnya uang menyebabkan inflasi.
Transmisi Kenaikan Biaya Produksi
Permintaan pulih lebih dari sebelumnya pada pertengahan tahun 2021 berkat perubahan ekonomi yang besar. Namun, sisi penawaran tidak dapat memenuhi permintaan yang tinggi. Guncangan sisi penawaran global dapat menciptakan tekanan inflasi global dan menghambat pemulihan ekonomi. “Inflasi biaya” adalah situasi di mana pasokan total menurun karena meningkatnya biaya produksi dan waktu pengiriman. Ini terjadi di seluruh dunia terutama karena beberapa faktor yang dia ikuti. Meningkatnya biaya tenaga kerja (gaji atau upah), biaya energi dan biaya bahan baku. Pasar tenaga kerja adalah penyebab pertama kenaikan harga produk. Langkah-langkah stimulus yang menyertainya mengancam kekurangan pekerjaan di negara-negara maju seperti Korea Selatan, Amerika Serikat, dan Jepang, yang menanggung beban Amerika. Paket intensif besar-besaran AS, terutama paket stimulus Covid-19 senilai $1,9 triliun dari Biden, bersama dengan cek stimulus pribadi senilai $1.400, akan memulihkan semua pekerjaan yang hilang selama pandemi dan membantu orang mendapatkan pekerjaan kembali. Kerugian ini jelas dan unik untuk ekonomi AS (grafik C). Ada pekerjaan dan pasokan tenaga kerja sekitar 50% lebih tinggi daripada selama pandemi, sementara tingkat pengangguran rendah selama pandemi, menunjukkan kekurangan pekerjaan. Pada saat yang sama, tingkat lapangan kerja naik dari sekitar 62 persen sebelum pandemi menjadi 60 persen (atau jumlah pekerja, mengisi angkatan kerja sekitar 4,6 juta, menurut tren sebelum pandemi). Dengan kata lain, ketidakseimbangan pasar tenaga kerja bagi pekerja semakin meningkat. Akibatnya, kenaikan upah akan memperkuat prospek ekonomi Indonesia triwulan V 2022. Trimester I 2022 berarti biaya produksi (dalam hal ini biaya tenaga kerja per unit) akan meningkat sebesar 1 unit. Keadaan ini memberi tekanan besar pada perusahaan untuk menaikkan harga untuk mempertahankan margin keuntungan. Ekonom menyebut keadaan itu “spiral harga-upah”.
Kenaikan harga komoditas juga membawa tekanan inflasi ke sisi penawaran. Gelombang kedua pandemi ini dikenali dengan eksplosifnya penyebaran varian delta yang kembali mempersulit proses produksi dan suplai hampir seluruh wilayah di dunia. Hal ini terkait reformasi strategi pemerasan untuk mencegah penularan virus. Contohnya adalah pemerasan nol Covid di China. Akibatnya, banyak pabrik yang harus menghentikan sementara produksinya. Ini menciptakan efek domino yang menghalangi aliran bahan baku dan produk jadi. Akhir tahun menjadi sedikit sulit karena permintaan penjualan produk meningkat. Efek sisi penawaran dari lambatnya arus barang dapat dilihat tidak hanya di China tetapi juga di Amerika Serikat. Akibatnya, negara-negara dengan rasio pasokan
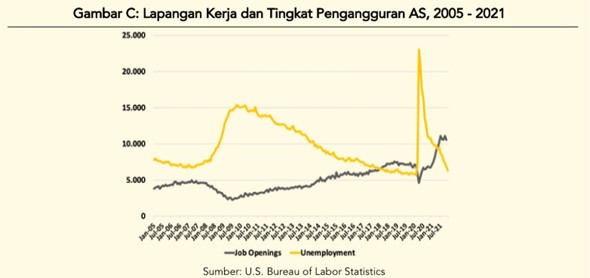 terhadap penjualan turun dari pertengahan 2021 dan seterusnya akan memiliki sedikit penjualan domestik (Bagan D).
Seiring dengan kekurangan barang, transportasi barang tertunda, yang memaksimalkan biaya pemasok antar departemen dalam wilayah (Gambar E). Aspek tersebut mempengaruhi kenaikan biaya bahan baku dan biaya produksi.
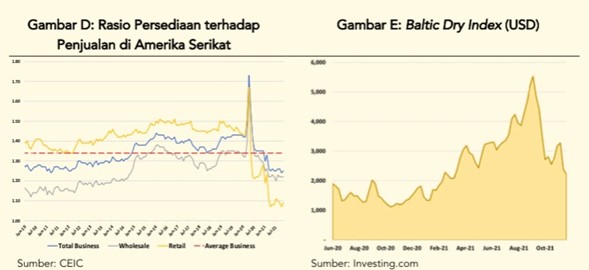
Terakhir, sisi penawaran mengalami tekanan dari kenaikan harga energi yang berdampak pada biaya produksi. Ada ketidakseimbangan dalam fase pemulihan. Tekanan global pada harga energi, produsen dan perusahaan melakukan intervensi. Selain itu, karena kondisi cuaca yang ekstrim, produksi energi terbarukan di wilayah tersebut masih sangat rendah dan musim dingin mengancam akan menyebabkan ketidakseimbangan energi. Efek ini dapat diamati di nyaris semua transformasi awam utama seperti minyak bumi, gas, CPO dan batubara. Pada tahun 2021, harga batu bara akan meningkat lebih dari dua kali lipat dari sekitar $80 per ton pada akhir tahun 2020 menjadi sekitar $170 per ton (Gambar F). Selain itu, harga grosir gas naik hampir 300 D44 selama setahun terakhir karena penurunan kapasitas penyimpanan dan peningkatan permintaan. Pembatasan listrik di Eropa Timur dan Rusia.
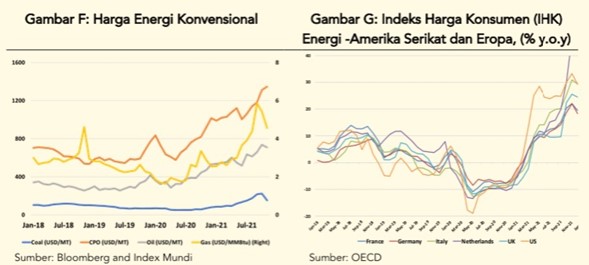
Di hampir semua kelompok produk, termasuk energi, harga naik secara signifikan. Seperti yang ditunjukkan pada Bagan G, inflasi energi global telah mencapai puncaknya dalam temporer tahun terakhir. Di birai lain, hal ini serta menyebabkan kenaikan harga listrik di setiap daerah, dan dampak kenaikan harga energi terhadap rumah semakin meningkat, dan biaya energi terutama membutuhkan bensi dan listrik. Dari seluruh ragam asoisasi yang merasakan konsekuensi kenaikan harga energi, khalayak miskin bisa jadi merupakan segmen asoisasi yang paling mengalami dampaknya. Kita juga bertanggung jawab atas kebutuhan energi kita dan merasakan dampak kenaikan harga energi. Tekanan inflasi diperkirakan akan berlanjut, karena harga energi sejauh ini tidak menunjukkan tanda-tanda melambat. Masalah-masalah tersebut dapat memperlambat atau bahkan menghentikan upaya pemulihan pascapandemi.
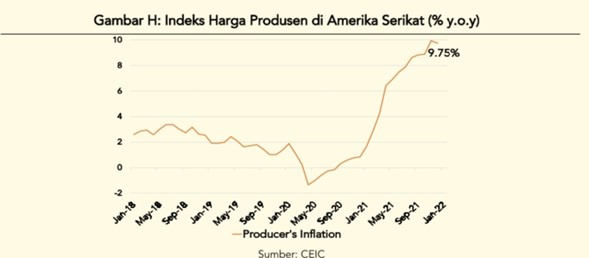
Naiknya upah, harga komoditas dan energi semuanya digabungkan untuk menaikkan harga produk. Inflasi harga produk AS berkisar sekitar 2,30% dari 2018 hingga 2019. Meskipun naik menjadi 9,75 D44 (y/y) selama sebulan terakhir, namun belum mencapai puncaknya sebesar 9,93% (y/y). . di pramusim. Hal ini menunjukkan bahwa tekanan inflasi tidak hanya berasal dari sisi penawaran, tetapi juga dari sisi permintaan.
Dampak Inflasi Global terhadap Perekonomian Lokal
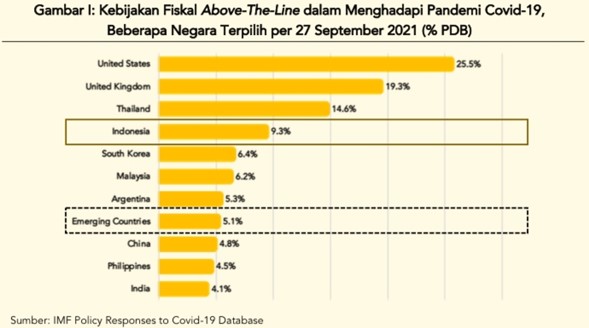
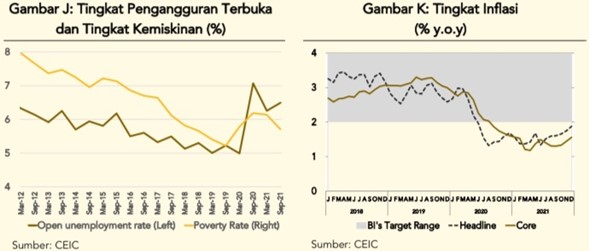
Banyak negara maju dan berkembang saat ini menghadapi tantangan inflasi, namun Indonesia neagara kita sendiri bahkan belum mencapai inflasi normal. Meski dalam tren naik, kenaika7 2021 berada 1,88% (y/y) di bawah level terendah 2021. Target koridor BI adalah 2%, sedangkan kenaikan yang pasti, yang mencerminkan daya beli, adalah 1,56% pada 2021 (Y/Y), beranjak menekankan ini. permintaan belum sepenuhnya pulih. Hal ini tercermin dari besarnya paket stimulus pemerintah Indonesia. Pemulihan yang diberikan Indonesia dalam proses tanggap pandemi adalah sebesar 9,3 persen dari PDB pada tahun 2020, melebihi rata-rata pemulihan PDB pada tahun 2020 sebesar 5,1 persen untuk negara-negara berkembang. Rendah karena tingginya jumlah rangsangan. Misalnya, stimulus fiskal di Amerika Serikat dan Inggris Raya masing-masing sebesar 25,6% dan 19,4% dari PDB.
Tingkat pengangguran terbuka turun dari 7,07% pada puncak pandemi menjadi 6,50% pada Agustus 2021, dan tingkat kemiskinan turun dari 0,43% pada Maret 2021 menjadi 10,14% menjadi 9,47% pada Agustus 2021. Did. Jatuh – dalam skala pandemi. Per September 2021, pemerintah Indonesia telah menangguhkan program kartu yang diperkirakan mencapai 10,7 juta penerima, termasuk total 550 orang, setelah fase pertama dimulai pada April 2020. Pada 2021, akan ada 5,1 juta. Insentif triple Rp 600.000 per bulan selama 4 bulan, Rp 150.000 per bulan. Ini jauh lebih sedikit daripada yang diterima di Amerika Serikat dan mendeskripsikan mengapa orang Indonesia ingin bekerja. Tidak ada kekurangan pekerja di Indonesia, setidaknya untuk sementara. Banyak orang masih mencarinya.
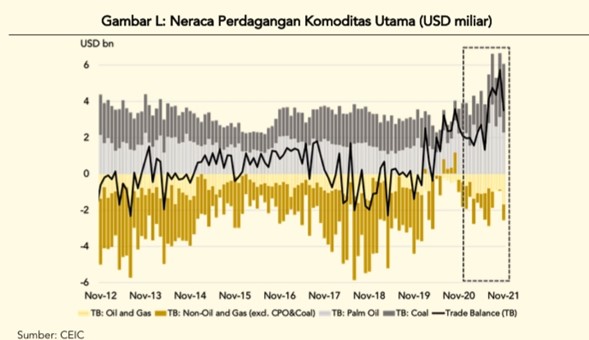
Ketika harga perdagangan global naik, harga intern naik. Hal ini tercermin dari kenaikan harga batu bara, gas, nikel, dan batu bara yang merupakan bahan baku utama Indonesia. Minyak Sawit Mentah (CPO). Harga CPO di pasar global telah meningkat sejak tahun 2010 dan akan mencapai puncaknya pada Januari 2022. Pada saat yang sama, krisis energi global telah menaikkan harga batubara. Naiknya harga komoditas global akan mendorong ekspor, dan Indonesia akan memiliki surplus perdagangan sebesar $35 miliar sekitar tahun 2021. Dua surplus perdagangan luar negeri Bahan baku utama, batu bara dan minyak kelapa sawit, menyumbang 158% dari total surplus. $54 miliar (Gambar L). Dalam hal ini, peningkatan ekspor karena harga perdagangan//n yang lebih tinggi akan memungkinkan pemerintah untuk lebih meningkatkan tarif ekspor pada tahun 2021. Peningkatan produksi minyak, gas, dan batubara juga akan berkontribusi pada pertumbuhan penerimaan pemerintah dan realisasi PNBP sebesar Rp451,99. Pada tahun 2021, triliunan (152,57 kroner) akan dicadangkan. Target anggaran pemerintah tahun 2021 adalah pertumbuhan tahunan sebesar 31,46%. Secara khusus, realisasi PNBP SDA mencapai Rp151,83 triliun atau meningkat 55,13% (YoY). Hal ini sebagian besar disebabkan oleh ICP yang lebih tinggi dan harga komoditas yang lebih tinggi untuk mineral dan batubara. Kenaikan harga komoditas juga akan mempengaruhi defisit pemerintah pada tahun 2021, menyusut menjadi D4,65 per tahun, atau 6,14 persen dari PDB.
Namun kenaikan harga batu bara akibatt kekacauan vitalitas juga memicu kontroversi yang mendongkrak pendapatan pemerintah dan mendorong produsen untuk mengekspor ke pasar intern. Hal ini akan mengurangi cengkeram pembangkit listrik dalam negeri dari industri dalam negeri seperti semen, pupuk dan batu bara. Pemerintah Indonesia juga memberlakukan larangan ekspor batu bara sementara pada Januari 2022 untuk memastikan pasokan dalam negeri tepat waktu. Menjaga pasokan batubara dalam negeri yang memadai dan terkendali, memastikan stabilitas pasar dan mengurangi tekanan kenaikan intern sangat penting. Secara umum, kenaikan harga global dapat mengganggu rantai pasok industri dalam negeri maupun pasar global. Hal ini misalnya ditunjukkan oleh fakta bahwa PMI manufaktur Indonesia sedikit menurun menjadi 53,5 pada Desember 2021 dibandingkan 53,9 pada bulan sebelumnya. Penurunan tersebut menandakan berlanjutnya pemulihan manufaktur Indonesia yang melambat sejak Oktober 2021. Elemen:
Oleh sebab itu, pemerintah Indonesia harus mewaspadai potensi risiko inflasi dan akibatnya terhadap industri dalam negeri seiring berlanjutnya pemulihan dalam negeri.
Inflasi AS yang lebih baik dari perkiraan tidak hanya membebani industri, tetapi juga memperkuat dampak kenaikan global terhadap pasar keuangan intern. Inflasi AS yang meningkat akan mendorong pemerintah untuk memangkas pembelian aset lebih cepat setelah pertemuannya pada November 2021. Inflasi juga meningkat sangat tinggi di beberapa negara maju dan berkembang lainnya, seperti AS. di Jepang, Singapore, dan Malaysia karena sejumlah alasan termasuk kenaikan harga perdagangan dan rintangan rantai pasokan yang sedang berlangsung. Resikonya, bank sentral mengontrol untuk menaikkan suku bunga jangka pendek sejalan dengan paket stimulus mereka. Bank sentral Amerika Latin (Chili) dan Asia (Rusia).
Menanggapi tekanan tersebut, bahkan kenaikan suku bunga pada paruh kedua tahun 2021 menaikkan tingkat harga dan mempercepat pengetatan aset Fed. Dalam situasi saat ini, sebagian besar investor berfokus pada bebas risiko dan membatasi investasi mereka pada aset berisiko. Masalah ini berdampak pada arus menanjak modal ke negara-negara berkembang, termasuk Indonesia. Total arus kas turun menjadi $3,35 miliar pada Januari 2022 dari $8,07 miliar. $1,0 miliar pada periode yang sama tahun lalu. Arus keluar besar-besaran pada kuartal keempat tahun 2021 mengancam depresiasi rupiah menjadi D2,7 (y/y) per tahun, yang mendorong rupiah turun menjadi sekitar 14.330 rupee pada awal tahun 2022. Rupiah mengungguli mata uang negara berkembang lainnya seperti ringgit mata uang Malaysia , peso mata uang Filipina dan baht mata uang Thailand. Itu bisa mencerminkan dasar-dasar ekonomi. PMI Indonesia bahkan lebih tinggi pada triwulan IV tahun 2021, yaitu sebesar 53,5 pada Desember 2021. Negara pembandingnya adalah Malaysia (54,9), Vietnam (53,6), Filipina (52,9) dan Thailand (49,6). Hal ini membuktikan bahwa pertumbuhan bisnis di Indonesia tetap kuat dan menjanjikan.
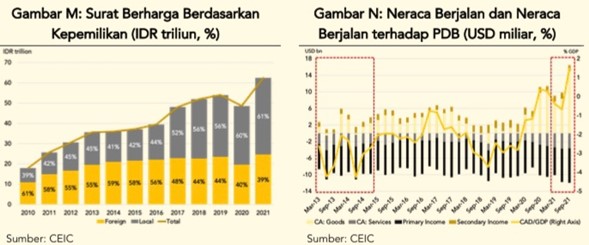
Selain itu, nisbi rendahnya kepemilikan asing atas aset Indonesia mengurangi downside risk The Fed terhadap rupiah yang tercermin dari rasio kepemilikan asing atas surat kabar. 38% dibandingkan tahun 2013 yang sebesar 56% pada tahun 2013. Pada tahun 2013, ketercanduan negara yang tinggi terhadap modal asing mengakibatkan arus keluar modal sebesar Rp 36 triliun dan devaluasi yang signifikan sekitar Rp 26% (ytd). Ingatlah bahwa pangsa klaim luar negeri saat ini rendah dan bank sentral berada dalam posisi yang lebih baik untuk menahan arus keluar modal terkait resesi. Jadi kali ini kita bisa menciptakan nilai rupiah yang relatif terkendali. Pertumbuhan rupee juga didukung oleh neraca perdagangan dan berjalan yang memuaskan pada tahun 2021. Setelah itu, pada Mei 2020, terjadi surplus perdagangan selama 19 bulan dan rupee harus stabil. Hal ini merefleksikan permintaan yang lebih besar untuk rupee daripada dolar untuk membiayai ekspor. Surplus neraca berjalan kemudian berubah menjadi negatif seiring dengan pertumbuhan neraca perdagangan barang. Jumlah dolar ini cukup untuk surplus neraca berjalan, menunjukkan bahwa lebih banyak dolar yang diambil daripada yang ditawarkan negara. Rendahnya risiko kekurangan dolar membantu menjaga rupee lebih konstan terhadap penurunan terkait Fed pada 2013. Sementara itu, komunikasi kebijakan yang lebih baik di era Federal Reserve juga memainkan peran kunci dalam panduan. Dia berada di bawah tekanan karena reaksinya diteliti.
Meskipun harga komoditas meningkat, gangguan rantai pasokan global dan inflasi domestik terus berlanjut, permintaan global tetap relatif lemah setelah resesi COVID-19. Hal itu terlihat dari tingkat inflasi yang masih berada di bawah target Bank Indonesia. Hal ini dapat mengungkapkan bahwa permintaan korpus belum seluruhnya pulih sehingga tekanan kenaikan intern relatif dapat diarahkan diumpamakan dengan negara lain. Percepatan kenaikan sangat tergantung pada peningkatan Tindakan ekonomi. Daya beli lokal Indonesia diprediksi akan meningkat setidaknya ke tingkat pra-pandemi tahun ini, mengingat Indeks Keyakinan Konsumen (CII) yang optimis baru-baru ini. Namun, perubahan ini kemungkinan besar akan diterapkan lebih lambat dari yang diperkirakan sebelumnya dalam waktu dekat, memaksa pemerintah Indonesia berjuang dengan potensi risiko infeksi akibat peningkatan tajam kasus Omicron. Sejauh ini, jumlah rata-rata kasus selama tujuh hari berarti sekitar 8.001 skandal baru sehari, yang sesuai dengan skandal baru di awal frekuensi kedua pada pertengahan Juni 2021.
Perkiraan total permintaan global bisa tertunda. Jika jumlah kasus terus meningkat. Namun, karena Indonesia belajar dari gelombang kedua pandemi dan berupaya meningkatkan cakupan vaksin, ekonomi harus lebih siap menghadapi Covid-19. Secara keseluruhan, inflasi kemungkinan akan berlanjut pada tahun 2022 karena pemulihan ekonomi semakin cepat. Kebijakan moneter harus tetap pro-pertumbuhan karena tidak perlu mendorong pengetatan moneter yang agresif karena risiko inflasi yang berlebihan di negara maju relatif rendah dibandingkan Indonesia. Setidaknya sampai segera. Kegagalan untuk menerapkan praktik penegakan hukum pada waktu yang tepat dan sejauh yang sesuai dapat berdampak buruk pada tingkat pemulihan. Selama ini, petunjuk strategi moneter Indonesia yang ditempuh Bank Indonesia dipandang sebagai langkah awal yang baik menuju keadaan yang baik. BI baru-baru ini mengumumkan akan secara bertahap mengurangi likuiditas yang melimpah di sektor keuangan dan secara berkala meningkatkan giro wajib minimum (MLB). Maret mendatang, BI akan menaikkan GWM untuk bank konvensional sebanyak 300 basis poin dari 3,6% menjadi 6,6% dan untuk bank syariah sebesar 151 basis poin dari 3,6% menjadi 6%. Selain itu, suku bunga rendah dibutuhkan hingga kenaikan mulai meningkat secara relavan untuk menyediakan angsurant yang terjangkau bagi sektor riil untuk mencapai titik penyembuhan yang optimal.