


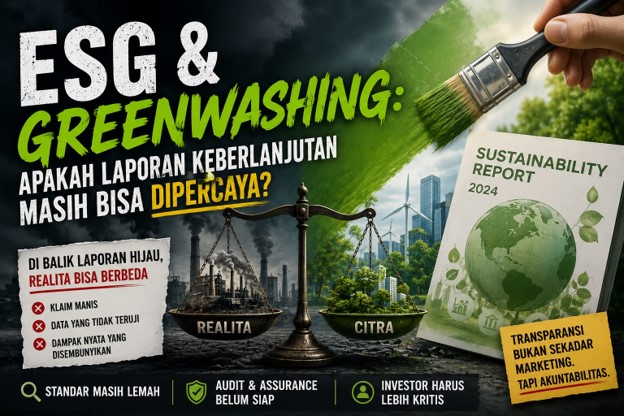
JurnalPost.com – Dalam beberapa tahun terakhir, isu Environmental, Social, and Governance (ESG) menjadi perhatian utama investor, regulator, dan masyarakat. Banyak perusahaan berlomba-lomba mempublikasikan laporan keberlanjutan dengan menampilkan komitmen terhadap lingkungan, pengurangan emisi karbon, serta berbagai program sosial. Secara teori, perkembangan ini merupakan langkah positif karena menunjukkan bahwa perusahaan tidak lagi hanya berorientasi pada keuntungan, tetapi juga pada keberlanjutan.
Namun, di balik tren tersebut muncul fenomena yang semakin mengkhawatirkan, yaitu greenwashing. Greenwashing terjadi ketika perusahaan membangun citra seolah-olah peduli terhadap lingkungan, padahal praktik bisnis yang dijalankan belum tentu mencerminkan klaim tersebut. Akibatnya, laporan keberlanjutan yang seharusnya menjadi sarana transparansi justru berpotensi menjadi alat pemasaran yang menyesatkan.
ESG: Transparansi atau Strategi Pencitraan?
Saat ini banyak investor memasukkan aspek ESG dalam keputusan investasi. Perusahaan memahami bahwa citra ramah lingkungan dapat meningkatkan reputasi sekaligus menarik modal dari investor institusional. Kondisi ini menciptakan insentif bagi perusahaan untuk memperoleh skor ESG yang tinggi.
Masalahnya, tidak semua informasi ESG memiliki tingkat verifikasi yang sama seperti laporan keuangan. Jika laporan keuangan wajib diaudit berdasarkan standar yang ketat, banyak laporan keberlanjutan masih bergantung pada pengungkapan sukarela. Akibatnya, perusahaan memiliki keleluasaan untuk memilih informasi mana yang ingin ditampilkan dan mana yang ingin disembunyikan.
Tidak sedikit perusahaan yang secara masif mempublikasikan program penanaman pohon atau penggunaan energi terbarukan, tetapi pada saat yang sama masih menghasilkan emisi karbon dalam jumlah besar. Publik akhirnya hanya melihat sisi positif yang dipublikasikan perusahaan tanpa mengetahui dampak negatif yang sebenarnya lebih signifikan.
Kelemahan Akuntansi Modern dalam Mengukur Dampak Lingkungan
Permasalahan yang lebih mendasar adalah sistem akuntansi tradisional masih berfokus pada kinerja keuangan. Kerusakan lingkungan sering kali tidak tercermin secara langsung dalam laporan laba rugi maupun neraca perusahaan.
Misalnya, sebuah perusahaan dapat melaporkan laba yang sangat tinggi, sementara biaya sosial dan lingkungan yang ditimbulkan justru ditanggung oleh masyarakat. Dalam perspektif ekonomi, keuntungan perusahaan terlihat meningkat. Namun dalam perspektif yang lebih luas, sebagian keuntungan tersebut sebenarnya diperoleh dengan mengalihkan biaya kepada lingkungan dan generasi mendatang.
Kondisi ini menunjukkan bahwa konsep “kinerja perusahaan” yang selama ini digunakan masih memiliki keterbatasan. Perusahaan bisa tampak sukses secara finansial meskipun menghasilkan dampak negatif yang besar terhadap lingkungan.
Peran Auditor yang Masih Dipertanyakan
Meningkatnya laporan ESG juga membuka tantangan baru bagi profesi audit. Selama ini auditor berfokus pada pemeriksaan angka-angka keuangan. Kini mereka dituntut untuk memberikan keyakinan atas data emisi karbon, penggunaan energi, hingga dampak sosial perusahaan.
Pertanyaannya, apakah auditor benar-benar siap?
Banyak indikator ESG masih sulit diukur secara objektif. Selain itu, standar audit ESG belum sekuat standar audit laporan keuangan. Akibatnya, terdapat risiko bahwa proses assurance hanya menjadi formalitas untuk meningkatkan kredibilitas laporan tanpa benar-benar menguji validitas seluruh informasi yang disampaikan perusahaan.
Jika kondisi ini terus berlangsung, auditor berpotensi menghadapi krisis kepercayaan yang serupa dengan yang pernah terjadi pada berbagai skandal keuangan di masa lalu.
Kesimpulan
Tren ESG merupakan perkembangan yang positif, tetapi masyarakat tidak boleh menerima seluruh klaim keberlanjutan perusahaan secara mentah-mentah. Di era saat ini, tantangan utama bukan lagi kurangnya informasi, melainkan membedakan antara transparansi yang sesungguhnya dan pencitraan yang dibungkus dalam bahasa keberlanjutan.
Oleh karena itu, regulator perlu memperkuat standar pelaporan ESG, auditor harus meningkatkan kualitas assurance atas informasi non-keuangan, dan investor perlu lebih kritis dalam membaca laporan keberlanjutan. Tanpa pengawasan yang kuat, ESG berisiko berubah dari instrumen akuntabilitas menjadi sekadar strategi pemasaran yang mahal namun minim substansi.
Author:
1. Fifian Eka Suryadi
2. Amanda Priscilia
3. Jurika Sundari
4. Tsania Azzahra Kusumah Putri


