


Dhefani Aulia Dewi1, Nabiilah Ratna Juwita2, Dewi Mutya Haq3, Aurelia Exposto Soares Babo4, Fadli Ferdiansyah5, Ria Aulia6
Program studi Manajemen, Universitas Pamulang
JurnalPost.com – Pernahkah menyadari bahwa semakin mudah kita membayar, semakin susah kita berhenti? Cukup satu klik, saldo terpotong, barang datang, dan dompet terasa tidak pernah benar-benar berkurang padahal sudah habis lebih dari yang disadari. Inilah paradoks era e-wallet teknologi yang lahir untuk memudahkan hidup, kini diam-diam menggerogoti kendali finansial penggunanya.
Perkembangan ekonomi digital di Indonesia melesat sangat cepat, dan e-wallet menjadi salah satu bukti nyatanya. Dari anak muda hingga orang tua, hampir semua telah akrab dengan dompet digital, sementara uang tunai perlahan ditinggalkan. Transaksi sehari-hari membeli makanan, berbelanja, memesan transportasi, bahkan membayar parkir kini cukup dilakukan dengan memindai kode QR. Kemajuan ini memang membuat transaksi jauh lebih praktis dan efisien. Namun di balik kenyamanan tersebut, kewaspadaan kita seolah “tertidur” karena menganggap semua yang tersimpan di ponsel pasti aman. Tanpa disadari, kemudahan satu klik ini memicu fenomena baru euforia transaksi digital yang perlahan melahirkan berbagai anomali pasar di tengah masyarakat.
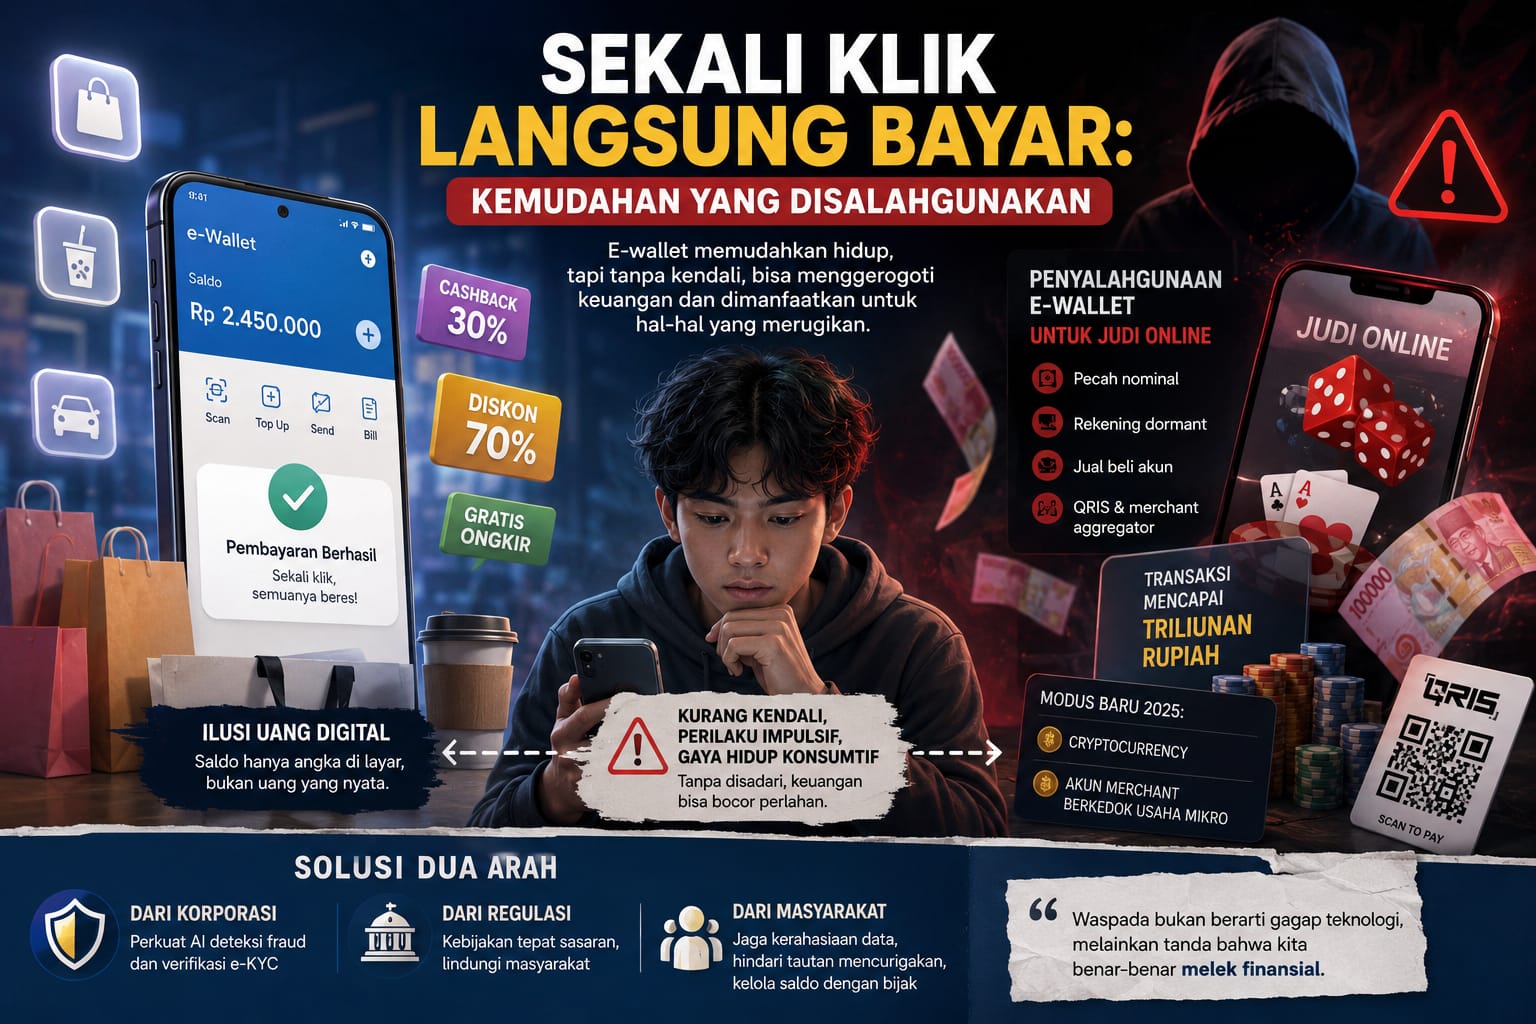
Budaya cashless secara tidak langsung menciptakan ilusi bahwa saldo di layar hanyalah angka, bukan uang yang benar-benar nyata. Dalam studi behavioral finance, fenomena ini berkaitan dengan mental accounting kondisi di mana seseorang cenderung memperlakukan uang secara berbeda tergantung pada bentuknya. Rasa “tidak rela” saat mengeluarkan uang digital jauh lebih kecil dibanding saat mengeluarkan uang fisik, sehingga perilaku belanja menjadi lebih impulsif. Promo cashback dan diskon besar-besaran memperparah kondisi ini: kita bertransaksi tanpa berpikir panjang, terjebak dalam gaya hidup konsumtif di mana kecepatan klik lebih didahulukan daripada logika keuangan.
Fenomena ini paling banyak ditemukan di kalangan Gen-Z yang tumbuh di tengah media sosial dan tren digital. Banyak anak muda membeli barang bukan karena kebutuhan, melainkan karena mengikuti tren atau takut tertinggal dari lingkungan sosialnya, kondisi yang dikenal sebagai fear of missing out (FOMO). Inilah wujud nyata euforia pasar: masyarakat terlalu antusias terhadap suatu perkembangan ekonomi tanpa memikirkan dampak jangka panjangnya. Akibatnya, perilaku konsumsi menjadi tidak rasional dan sulit dikendalikan, terlebih dengan masih minimnya literasi keuangan di masyarakat luas.
Ironisnya, di tengah euforia kemudahan ini, muncul sisi gelap yang menjadi anomali nyata. Secara teori, teknologi finansial diciptakan untuk membentuk pasar yang efisien dan aman. Namun yang terjadi justru sebaliknya: platform yang seharusnya mempermudah kehidupan kini menjadi celah bagi aktivitas ilegal. Ini adalah anomali pasar yang sesungguhnya teknologi yang seharusnya meningkatkan efisiensi justru menghasilkan perilaku ekonomi yang menyimpang dari tujuan awalnya.
Bukti paling gamblang datang dari kasus penyalahgunaan e-wallet untuk transaksi judi online. Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) menemukan pola transaksi tidak wajar dengan modus “pecah nominal” transaksi bernilai kecil namun dilakukan berulang kali dalam frekuensi sangat tinggi untuk mengakali sistem pengawasan. Pelaku juga memanfaatkan rekening tidak aktif (dormant), jual-beli akun, hingga penyalahgunaan fitur QRIS dan merchant aggregator untuk menyamarkan aliran dana. Pada Oktober 2024, Menteri Komunikasi dan Informatika mengungkap indikasi penyalahgunaan pada lima e-wallet besar yaitu DANA, OVO, GoPay, LinkAja, dan ShopeePay dengan nilai transaksi terkait judi online mencapai angka triliunan rupiah. Memasuki semester pertama 2025, PPATK kembali mencatat transaksi serupa masih berlangsung dengan nilai Rp1,6 triliun, kini dengan modus baru memanfaatkan cryptocurrency dan akun merchant berkedok usaha mikro agar lolos dari radar pengawasan.
Kemajuan teknologi finansial ibarat pisau bermata dua. Di satu sisi memberikan efisiensi yang luar biasa, di sisi lain membuka celah bagi kegiatan ilegal. Maka solusinya pun harus datang dari dua arah sekaligus. Pertama, dari sisi korporasi: penyedia layanan e-wallet harus lebih proaktif memperkuat sistem kecerdasan buatan untuk mendeteksi perilaku menyimpang secara real-time, sembari memperketat verifikasi pengguna (e-KYC) agar akun digital tidak mudah disalahgunakan. Kedua, dari sisi regulasi pemerintah perlu memastikan kebijakan pemblokiran disosialisasikan secara tepat agar masyarakat umum tidak terdampak secara sepihak. Ketiga dan yang paling mendasar dari sisi masyarakat pengguna perlu menjaga kerahasiaan PIN dan password, tidak sembarangan mengklik tautan yang tidak jelas, serta lebih bijak dalam mengelola saldo e-wallet agar keuangan tetap terkendali.
Anomali pasar dalam kasus penyalahgunaan e-wallet tidak muncul tiba-tiba. Ia adalah konsekuensi dari euforia digital yang berkembang terlalu cepat, di mana masyarakat lebih fokus pada kemudahan transaksi ketimbang keamanan dan kewaspadaan. Sudah saatnya kita tidak hanya pandai menggunakan teknologi, tetapi juga cerdas mengawasinya. Karena di era digital ini, waspada bukan berarti gagap teknologi melainkan tanda bahwa kita benar-benar melek finansial.
Sumber:
- Kementerian Komunikasi dan Digital Republik Indonesia (2024), terkait pengawasan transaksi digital dan judi online.
- Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) (2025), terkait temuan transaksi mencurigakan pada platform digital.
- Pusat Informasi Kriminal Nasional (Pusiknas) Bareskrim Polri (2025), terkait penanganan aktivitas judi online.


