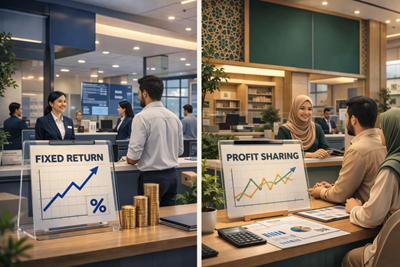
JurnalPost.com – “Persentase keuntungannya berapa?” Pertanyaan ini hampir selalu muncul ketika seseorang berencana untuk menyimpan atau menginvestasikan uangnya. Dalam sistem keuangan konvensional, jawabannya jelas: ada bunga, ada angka, dan ada kepastian. Ini memberikan rasa nyaman bagi banyak orang karena hasilnya dapat diperkirakan sejak awal.
Namun, ketika berhadapan dengan bank syariah, jawabannya berubah: keuntungan tidak dapat dijanjikan di awal. Bagi sebagian orang, situasi ini terasa aneh, bahkan dianggap sebagai kekurangan. Mengapa sebuah bank tidak dapat memberikan angka pasti seperti lembaga keuangan lainnya?
Namun, perbedaan ini bukanlah karena sistem yang lemah, melainkan karena metode operasionalnya memang berbeda sejak awal.
Sistem yang Berbeda: Bukan Bunga, tapi Bagi Hasil
Bank syariah tidak menerapkan sistem bunga. Sebagai alternatif, mereka menggunakan akad kerjasama, salah satunya adalah bagi hasil (mudharabah).
Dalam skema ini, bank dan nasabah saling berbagi hasil dari kegiatan usaha yang dilakukan. Ini berarti, keuntungan tidak ditetapkan dalam jumlah tetap di awal, melainkan bergantung pada kinerja aktual dari dana yang dikelola.
Jika usaha berjalan dengan baik, keuntungan akan dibagi sesuai dengan kesepakatan yang telah dibuat. Namun, jika hasilnya menurun, bagi hasil akan disesuaikan.
Tidak seperti sistem bunga yang memberikan imbalan tetap, sistem syariah bersifat fleksibel. Tidak ada janji “sekian persen” di awal karena hasil yang dibicarakan belum terjadi.
Dengan kata lain, keuntungan tidak bersifat independen, tetapi selalu berkaitan dengan aktivitas ekonomi yang nyata.
Bukan Kekurangan, Tapi Mekanisme yang Berbeda
Saat bank syariah tidak menjanjikan keuntungan, banyak orang langsung menilai ini sebagai kekurangan. Namun, dalam banyak aspek, hal ini bisa menjadi sebuah keunggulan.
Pertama, sistem ini lebih adil. Tidak ada pihak yang memperoleh keuntungan pasti tanpa mempertimbangkan keadaan usaha. Risiko dan hasil menjadi hal yang dibagi bersama, bukan hanya ditanggung oleh satu pihak saja.
Kedua, sistem ini lebih berhubungan dengan ekonomi riil. Keuntungan yang diperoleh benar-benar berasal dari kegiatan seperti perdagangan, produksi, atau layanan—bukan sekadar perhitungan finansial di atas kertas.
Ketiga, pendekatan ini mendorong transparansi. Karena hasil bergantung pada kinerja, maka pengelolaan dana harus lebih transparan. Nasabah tidak hanya melihat angka, tetapi juga dapat memahami dari mana keuntungan tersebut berasal.
Tantangan: Mengapa Masih Terasa “Kurang Menarik”?
Walaupun memiliki kelebihan, sistem ini tetap menghadapi berbagai kendala.
Banyak orang masih lebih suka pada kepastian angka. Tanpa adanya imbal hasil yang tetap, muncul keraguan, terutama bagi mereka yang belum memahami mekanismenya. Selain itu, sistem bagi hasil dianggap lebih rumit dibandingkan bunga yang bisa dilihat secara langsung.
Dalam implementasinya, bank syariah umumnya memberikan estimasi berdasarkan kinerja sebelumnya. Namun, karena tidak bersifat janji, hal ini sering kali dianggap kurang meyakinkan bagi sebagian calon nasabah.
Perbedaan ini bukan hanya masalah teknis, tetapi juga tentang cara pandang.
Sistem syariah tidak memberikan janji keuntungan, karena memang tidak memisahkan hasil dari usaha yang dijalankan.
Penulis : Nurul Inayah Muhamad
Mahasiswa Ekonomi Syari’ah, IPB University
Dosen Pengampu : Dr. Ranti Wiliasih S.P., M.Si