


Penulis: Hafidz Maulana Yusuf
JurnalPost.com - Bayangin aja, cukup satu kode, semua transaksi bisa langsung beres dalam hitungan detik. Nggak perlu lagi ribet bawa uang tunai atau buka banyak aplikasi pembayaran. Itulah yang ditawarkan QRIS buat pelaku UMKM di Indonesia. Secara konsep, ini sederhana tapi dampaknya cukup besar. Namun, kalau dilihat lebih dalam, penggunaan QRIS di lapangan ternyata belum sepenuhnya berjalan mulus. Masih ada beberapa tantangan yang bikin implementasinya belum optimal.
Perkembangan teknologi digital memang pelan-pelan mengubah kebiasaan masyarakat Indonesia, terutama dalam hal transaksi. Sekarang, orang makin terbiasa dengan pembayaran non-tunai. QRIS (Quick Response Code Indonesian Standard) hadir sebagai salah satu solusi yang menyatukan berbagai metode pembayaran dalam satu kode. Jadi, baik itu lewat mobile banking atau e-wallet, semuanya bisa dipakai tanpa perlu penyesuaian yang rumit.
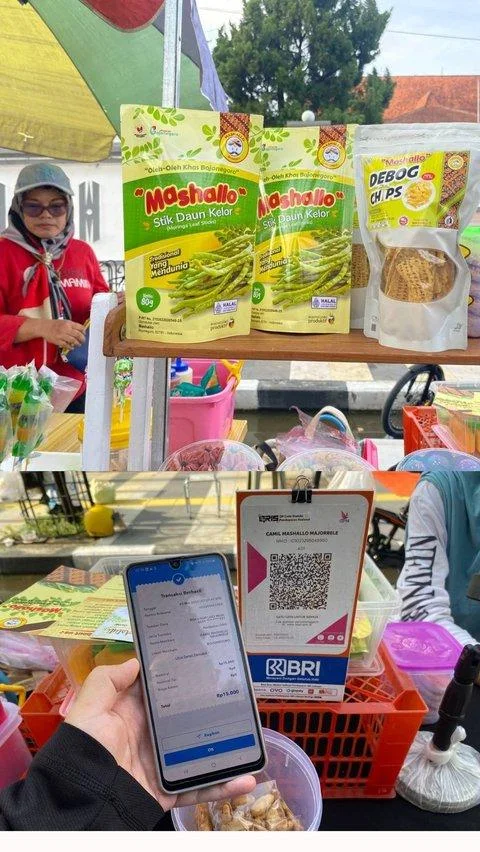
Buat pelaku UMKM, ini jelas jadi kemudahan tersendiri. Misalnya, pedagang kaki lima yang dulu hanya menerima uang tunai, sekarang bisa melayani pembayaran digital tanpa harus menyediakan banyak alat atau sistem. Cukup satu QRIS, semua bisa beres dalam hitungan detik, tanpa perlu menyediakan banyak metode pembayaran berbeda. Dari sisi efisiensi, QRIS ini membantu banget. Transaksi jadi lebih cepat, risiko uang palsu bisa dihindari, dan pencatatan keuangan juga bisa lebih rapi.
Menurut Gubernur Bank Indonesia, Perry Warjiyo, menyatakan bahwa jumlah pengguna QRIS telah mencapai sekitar 60 juta pengguna per tanggal 23 Februari 2026. Angka ini menunjukkan bahwa QRIS punya daya tarik yang kuat dan mulai diterima luas oleh masyarakat. Di sisi lain, ini juga jadi tanda bahwa transformasi digital di sektor keuangan sedang berjalan. Tapi, meskipun angkanya besar, bukan berarti semuanya sudah merata.
Masalah yang muncul justru ada pada pemerataan penggunaan. Masih banyak masyarakat yang belum benar-benar memahami cara kerja QRIS atau bahkan belum pernah menggunakannya sama sekali. Hal ini bukan hanya terjadi di daerah terpencil, tapi juga di beberapa wilayah yang sebenarnya sudah cukup berkembang.
Salah satu penyebabnya adalah literasi digital yang masih belum merata. Banyak orang yang masih ragu menggunakan pembayaran digital karena khawatir soal keamanan. Mereka takut terjadi penipuan, kebocoran data, atau kesalahan transaksi. Kekhawatiran ini sebenarnya wajar, tapi kalau rasa khawatir ini dibiarkan tanpa dibarengi dengan edukasi yang cukup, hal tersebut justru bisa jadi penghambat perkembangan QRIS itu sendiri.
Selain itu, faktor infrastruktur juga tidak bisa diabaikan. Tidak semua daerah punya akses internet yang stabil. Padahal, QRIS sangat bergantung pada koneksi internet untuk bisa digunakan dengan lancar. Di daerah dengan jaringan yang kurang baik, transaksi bisa jadi terhambat atau bahkan gagal. Ini tentu membuat sebagian pelaku usaha enggan beralih ke sistem digital.
Faktor lain yang cukup berpengaruh adalah kurangnya sosialisasi yang konsisten. Informasi tentang QRIS memang sudah cukup banyak, tapi penyampaiannya belum tentu menjangkau ke semua masyarakat. Ada yang sudah tahu QRIS, tapi belum paham cara pakai dan cara kerjanya. Ada juga yang sudah pernah lihat, tapi belum yakin untuk mencoba.
Kalau kondisi ini dibiarkan, dampaknya bisa cukup luas. Salah satunya adalah terhambatnya efisiensi dalam sistem pembayaran digital. Padahal, tujuan utama dari adanya QRIS ini adalah untuk mempermudah transaksi dan meningkatkan inklusi keuangan. Kalau penggunaannya belum merata, maka manfaatnya juga belum bisa dirasakan secara maksimal oleh masyarakat.
Di sektor UMKM, dampaknya juga cukup terasa. Pelaku usaha yang belum menggunakan QRIS bisa kehilangan peluang untuk menjangkau konsumen yang lebih luas, terutama dari kalangan yang sudah terbiasa menggunakan pembayaran digital. Di sisi lain, pelaku usaha yang sudah menggunakan QRIS memiliki peluang yang lebih besar untuk berkembang. Hal ini berpotensi menciptakan kesenjangan antara pelaku usaha yang “melek digital” dan yang belum.
Selain itu, kesenjangan digital antarwilayah juga bisa semakin terlihat. Daerah yang memiliki akses teknologi lebih baik akan lebih cepat berkembang, sementara daerah yang belum memiliki akses teknologi bisa tertinggal. Ini menjadi tantangan tersendiri dalam upaya pengembangan ekonomi digital di Indonesia.
Kalau dipikir-pikir, solusi dari masalah ini sebenarnya sudah cukup jelas, hanya saja butuh komitmen bersama untuk menjalankannya. Pemerintah dan penyedia layanan perlu lebih aktif dalam memberikan edukasi kepada masyarakat. Bukan hanya sekedar mengenalkan QRIS, tapi juga menjelaskan cara penggunaan, cara kerja dan aspek keamanannya secara sederhana dan yang mudah dipahami masyarakat luas.
Selain itu, penguatan infrastruktur digital juga sangat penting. Akses internet yang stabil dan merata akan sangat membantu dalam mendorong penggunaan QRIS di berbagai daerah. Tanpa dukungan pemerintah dan penyedia layanan yang memadai, masyarakat sulit untuk menggunakan teknologi secara optimal.
Di sisi lain, pengembangan aplikasi juga perlu diperhatikan. Semakin sederhana dan ramah pengguna suatu sistem, semakin besar kemungkinan masyarakat untuk menggunakannya. Kadang, yang membuat orang ragu bukan karena tidak mau, tapi karena merasa sistemnya terlalu rumit.
Menurut saya, QRIS ini bukan sekadar inovasi teknologi biasa. Lebih dari itu, QRIS adalah bagian dari upaya besar untuk mendorong transformasi digital, khususnya di sektor UMKM. Dengan sistem yang terintegrasi dan mudah digunakan, QRIS bisa membantu pelaku usaha untuk berkembang dan bersaing di era digital.
Kalau dimanfaatkan secara maksimal, QRIS bisa menjadi peluang besar untuk menuju ekonomi digital yang lebih inklusif. Artinya, semua masyarakat punya kesempatan besar yang sama untuk ikut terlibat dalam perkembangan sistem ekonomi modern. Tidak hanya yang tinggal di kota-kota besar, tapi juga yang berada di daerah terpencil.
Pada akhirnya, QRIS itu sebenarnya bukan cuma soal bikin transaksi jadi lebih praktis, tapi menjadi jalan agar teknologi kian membumi dan bisa dimanfaatkan oleh seluruh masyarakat. Dengan demikian, masyarakat nggak perlu ribet lagi saat bertransaksi, semuanya terasa lebih cepat dan efisien. Dampaknya juga nggak kecil, karena peluang untuk ikut dalam perkembangan ekonomi jadi makin terbuka. Memang, di lapangan masih ada beberapa tantangan. Tapi kalau terus dibenahi dan dikembangkan dengan serius, bukan tidak mungkin QRIS benar-benar bisa dirasakan manfaatnya secara luas.




Komentar 0
Tulis Komentar Bagikan tanggapan Anda