

JurnalPost.com - Korupsi sering kali dikaitkan dengan kasus besar, mulai dari penyalahgunaan anggaran pemerintah, operasi tangkap tangan, hingga kerugian negara yang mencapai triliunan rupiah. Namun, perilaku yang mengarah pada korupsi tidak selalu bermula dari persoalan berskala besar. Kebiasaan kecil dalam mengelola uang dan sumber daya bersama tanpa pertanggungjawaban yang jelas juga dapat menjadi persoalan serius apabila terus dibiarkan.
Data Badan Pusat Statistik (BPS) menunjukkan bahwa Indeks Perilaku Anti Korupsi (IPAK) Indonesia pada 2024 turun menjadi 3,85. Penurunan ini menjadi salah satu indikator yang perlu diperhatikan dalam upaya membangun kesadaran masyarakat terhadap pentingnya perilaku antikorupsi.
Komisi Pemberantasan Korupsi (KPK) juga pernah menekankan dalam forum pendidikan antikorupsi pada 2024 bahwa praktik korupsi dalam skala kecil dapat menjadi bibit munculnya korupsi yang lebih besar.
Kondisi tersebut menunjukkan bahwa pencegahan korupsi tidak cukup hanya dilakukan melalui penegakan hukum. Pembentukan karakter, kejujuran, dan kebiasaan bertanggung jawab juga memiliki peran penting, termasuk di lingkungan perguruan tinggi.
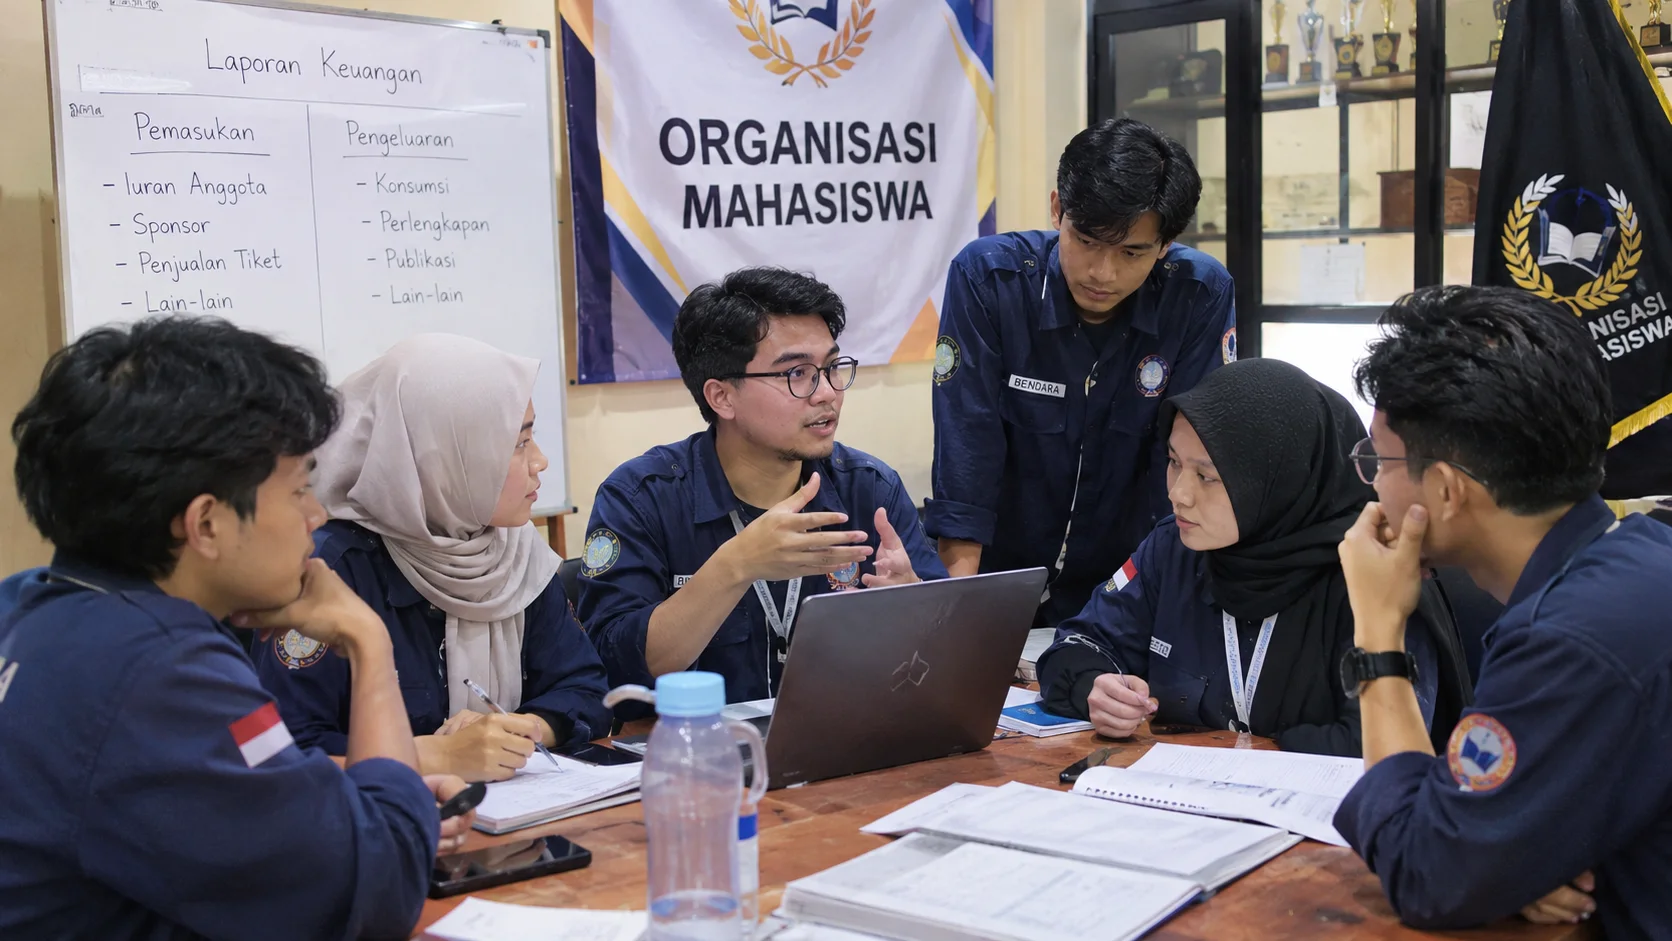
Salah satu tempat mahasiswa dapat menerapkan nilai-nilai tersebut adalah organisasi kemahasiswaan. Melalui himpunan mahasiswa, Unit Kegiatan Mahasiswa (UKM), Badan Eksekutif Mahasiswa (BEM), Dewan Perwakilan Mahasiswa (DPM), maupun kepanitiaan kegiatan, mahasiswa tidak hanya belajar tentang kepemimpinan, tetapi juga pengelolaan keuangan dan tanggung jawab bersama.
Hampir setiap organisasi memiliki aktivitas yang melibatkan dana, baik dari iuran anggota, bantuan kemahasiswaan, sponsor, maupun hasil kegiatan usaha. Pengelolaan dana tersebut kerap dianggap sebagai tanggung jawab bendahara semata. Padahal, karena uang digunakan untuk kepentingan organisasi, seluruh anggota memiliki kepentingan untuk mengetahui bagaimana dana diperoleh, digunakan, dan dipertanggungjawabkan.
Pendidikan antikorupsi melalui aktivitas kemahasiswaan juga mendapat tempat dalam Permenristekdikti Nomor 33 Tahun 2019, yang membuka ruang pelaksanaan pendidikan antikorupsi tidak hanya melalui perkuliahan, tetapi juga kegiatan mahasiswa.
Transparansi Keuangan Bukan Sekadar Laporan Administrasi
Dalam sebuah organisasi, laporan keuangan seharusnya tidak dipandang hanya sebagai dokumen yang disusun ketika masa kepengurusan berakhir. Lebih dari itu, laporan keuangan merupakan bentuk pertanggungjawaban pengurus atas kepercayaan yang diberikan anggota.
Transparansi berarti informasi mengenai penerimaan dan penggunaan dana tersedia secara jelas serta dapat diakses oleh pihak yang berkepentingan.
Sementara itu, akuntabilitas menuntut pengurus yang memiliki kewenangan untuk menjelaskan setiap keputusan dan tindakannya kepada anggota atau forum yang berhak melakukan penilaian.
Bovens (2007) menjelaskan bahwa akuntabilitas melibatkan hubungan antara pihak yang menjalankan tanggung jawab dan forum yang memiliki kewenangan untuk meminta penjelasan serta melakukan evaluasi.
Prinsip tersebut berkaitan erat dengan integritas, yakni konsistensi dalam menjalankan nilai-nilai etis dan mengutamakan kepentingan bersama sebagaimana dijelaskan OECD (2017).
Selain transparansi, akuntabilitas, dan integritas, partisipasi anggota juga diperlukan. Anggota organisasi bukan sekadar penerima laporan, tetapi memiliki hak untuk bertanya, memberikan masukan, dan mengawasi penggunaan dana.
Persoalannya, penerapan prinsip-prinsip tersebut belum selalu berjalan secara konsisten.
Survei 61 Responden: Transparansi Dianggap Penting, tetapi Belum Konsisten
Untuk mengetahui pandangan mahasiswa mengenai transparansi dana organisasi, dilakukan survei melalui kuesioner daring menggunakan Google Form pada 31 Oktober hingga 1 November 2026.
Survei melibatkan 61 responden, terdiri atas 58 mahasiswa aktif atau 95,1 persen dan tiga responden lainnya yang merupakan mahasiswa tingkat akhir.
Berdasarkan pengalaman berorganisasi, sebanyak 32 responden atau 52,5 persen sedang aktif mengikuti organisasi. Kemudian, 17 responden atau 27,9 persen pernah berorganisasi, sedangkan 12 responden atau 19,7 persen belum pernah terlibat dalam organisasi.
Pengalaman organisasi responden mencakup himpunan mahasiswa sebanyak 17 orang, UKM 15 orang, kepanitiaan 10 orang, BEM atau DPM enam orang, serta pers mahasiswa satu orang.
Kuesioner terdiri atas 15 pertanyaan yang membahas pengalaman organisasi, keterbukaan informasi keuangan, penyampaian laporan dana, kesempatan anggota mengajukan pertanyaan, hingga sikap terhadap penggunaan dana tanpa bukti transaksi.
Responden juga diminta memberikan pandangan mengenai hambatan transparansi dan langkah yang dapat dilakukan untuk meningkatkan tata kelola organisasi.
Data dianalisis secara deskriptif menggunakan frekuensi, persentase, tabulasi silang berdasarkan pengalaman berorganisasi, serta pengelompokan tema dari 60 saran terbuka yang masuk.
Tiga pertanyaan yang hasilnya tersimpan dalam bentuk kode angka tanpa keterangan pilihan jawaban tidak dimasukkan dalam interpretasi.
Adapun wawancara dengan bendahara, ketua organisasi, anggota, dan pihak kemahasiswaan serta pemeriksaan dokumen laporan pertanggungjawaban direncanakan sebagai tahapan pendalaman.
Dengan demikian, hasil survei ini menggambarkan persepsi responden, bukan kondisi seluruh mahasiswa. Temuan tersebut juga tidak dapat digunakan sebagai bukti telah terjadinya praktik korupsi dalam organisasi tertentu.
Kesadaran Mahasiswa Tinggi, tetapi Keterbukaan Belum Menjadi Kebiasaan
Hasil survei menunjukkan bahwa seluruh responden menilai transparansi pengelolaan dana organisasi sebagai sesuatu yang penting.
Sebanyak 52 responden atau 85,2 persen menganggap transparansi sangat penting, sedangkan sembilan responden atau 14,8 persen menyatakan penting.
Tidak seorang pun responden menganggap transparansi keuangan sebagai hal yang tidak penting.
Namun, tingginya kesadaran tersebut belum sepenuhnya sejalan dengan pengalaman mereka terhadap praktik keterbukaan keuangan organisasi.
Sebanyak 42 responden atau 68,9 persen menyatakan pernah melihat laporan penggunaan dana organisasi. Jika dihitung hanya dari 49 responden yang sedang atau pernah berorganisasi, proporsinya mencapai 85,7 persen.
Artinya, laporan keuangan sebenarnya telah dikenal oleh sebagian besar responden yang memiliki pengalaman organisasi.
Persoalan muncul ketika responden diminta menilai seberapa sering organisasi menyampaikan informasi keuangan secara terbuka.
Sebanyak 26 responden atau 42,6 persen menjawab bahwa keterbukaan informasi hanya dilakukan sesekali. Sementara itu, 18 responden atau 29,5 persen menyatakan sering, dan hanya lima responden atau 8,2 persen yang menjawab selalu.
Di sisi lain, empat responden atau 6,6 persen menyatakan tidak pernah memperoleh keterbukaan informasi, sedangkan delapan responden atau 13,1 persen tidak mengetahui bagaimana informasi tersebut disampaikan.
Jawaban tidak pernah dan tidak tahu seluruhnya berasal dari responden yang tidak memiliki pengalaman berorganisasi.
Di antara responden yang sedang atau pernah berorganisasi, sebanyak 53,1 persen menyatakan bahwa informasi keuangan hanya disampaikan kadang-kadang. Sementara itu, hanya 10,2 persen yang menilai organisasi selalu terbuka.
Temuan ini memperlihatkan bahwa transparansi belum sepenuhnya menjadi kebiasaan yang dijalankan secara berkelanjutan.
Dalam beberapa organisasi, penyampaian laporan keuangan masih berpotensi dipahami sebagai kewajiban administratif yang dilakukan pada akhir kepengurusan atau ketika musyawarah besar berlangsung.
Salah seorang responden menyampaikan kritik terhadap praktik tersebut.
"Jangan sampai transparansi hanya formalitas di atas kertas saat mubes saja."
Pernyataan ini mencerminkan harapan agar keterbukaan keuangan tidak berhenti pada penyampaian laporan, tetapi diwujudkan melalui informasi yang rutin, mudah diakses, dan dapat dipertanyakan oleh anggota.
Hak Bertanya Menjadi Bagian Penting dari Akuntabilitas
Transparansi tidak hanya berkaitan dengan ketersediaan laporan keuangan. Anggota organisasi juga perlu diberikan kesempatan untuk meminta penjelasan apabila terdapat penggunaan dana yang belum dipahami.
Berdasarkan hasil survei, sebanyak 39 responden atau 63,9 persen merasa memiliki atau sangat memiliki kesempatan untuk mempertanyakan penggunaan dana organisasi.
Dari jumlah tersebut, 42,6 persen menyatakan memiliki kesempatan dan 21,3 persen merasa sangat memiliki kesempatan.
Namun, masih terdapat 11 responden atau 18 persen yang menilai kesempatan bertanya kurang tersedia. Tiga responden atau 4,9 persen menyatakan tidak pernah mendapatkan kesempatan tersebut, sementara delapan responden atau 13,1 persen tidak mengetahui mekanismenya.
Di kalangan responden yang memiliki pengalaman berorganisasi, sekitar satu dari lima orang merasa ruang untuk bertanya masih kurang.
Hal ini menjadi perhatian karena laporan keuangan yang tersedia tanpa mekanisme klarifikasi belum sepenuhnya memenuhi prinsip akuntabilitas.
Anggota perlu memperoleh kesempatan untuk mengetahui alasan suatu pengeluaran dilakukan, bagaimana keputusan anggaran dibuat, serta apakah penggunaan dana sesuai dengan tujuan kegiatan.
Menariknya, hasil survei menunjukkan bahwa sebagian besar mahasiswa memilih pendekatan yang mengutamakan klarifikasi ketika menghadapi dugaan penyalahgunaan dana.
Sebanyak 31 responden atau 50,8 persen memilih meminta penjelasan terlebih dahulu. Kemudian, 14 responden atau 23 persen memilih melaporkan kepada pihak berwenang, sedangkan 13 responden atau 21,3 persen lebih dahulu berdiskusi dengan anggota lain.
Hanya tiga responden atau 4,9 persen yang memilih tidak terlibat.
Temuan tersebut menunjukkan adanya kecenderungan responden untuk mencari kejelasan sebelum mengambil kesimpulan.
Meski demikian, mekanisme klarifikasi yang resmi tetap diperlukan agar pertanyaan anggota dapat ditangani secara adil dan tidak berkembang menjadi prasangka atau konflik internal.
Bukti Transaksi Dinilai Penting untuk Mencegah Penyalahgunaan Dana
Persoalan lain yang menjadi perhatian dalam survei adalah penggunaan uang organisasi tanpa bukti pengeluaran.
Hasilnya, sebanyak 40 responden atau 65,6 persen menilai pengeluaran tanpa bukti sangat tidak dapat diterima.
Sebanyak 16 responden atau 26,2 persen menyatakan tindakan tersebut tidak dapat diterima.
Jika digabungkan, sebanyak 91,8 persen responden menolak praktik pengeluaran dana tanpa bukti transaksi yang jelas.
Sementara itu, lima responden atau 8,2 persen masih dapat memaklumi kondisi tersebut dalam keadaan tertentu, misalnya ketika terdapat kebutuhan mendadak selama pelaksanaan kegiatan.
Salah seorang responden memberikan saran agar pengeluaran yang tidak memiliki nota resmi tetap dilengkapi dengan kuitansi pengganti yang ditandatangani saksi.
Pandangan tersebut memperlihatkan bahwa mahasiswa memahami pentingnya dokumentasi keuangan, sekaligus menyadari kemungkinan adanya kondisi lapangan yang tidak selalu memungkinkan penerbitan bukti transaksi formal.
Nota, kuitansi, dan catatan pembayaran menjadi bagian dari jejak audit atau audit trail yang memungkinkan setiap pengeluaran ditelusuri kembali.
Pengeluaran tanpa bukti tidak serta-merta menunjukkan adanya tindakan korupsi. Namun, ketiadaan dokumen pendukung dapat menyulitkan proses pemeriksaan dan meningkatkan risiko kesalahan administrasi maupun penyalahgunaan dana.
Sebaliknya, pencatatan yang tertib dapat melindungi pengurus, termasuk bendahara, dari tuduhan yang tidak berdasar.
Temuan survei ini memperlihatkan bahwa mahasiswa telah memiliki kesadaran yang tinggi terhadap pentingnya transparansi dana. Tantangan berikutnya adalah menerjemahkan kesadaran tersebut menjadi praktik organisasi yang konsisten.
Penyampaian laporan secara berkala, keterbukaan akses informasi, penyediaan ruang klarifikasi, dan kelengkapan bukti transaksi dapat menjadi langkah awal untuk membangun organisasi mahasiswa yang lebih akuntabel.
Dengan membiasakan pengelolaan dana secara jujur dan terbuka sejak berada di lingkungan kampus, mahasiswa memiliki kesempatan untuk menumbuhkan nilai integritas sebagai bagian dari budaya antikorupsi dalam kehidupan sehari-hari.


Komentar 0
Tulis Komentar Bagikan tanggapan Anda