

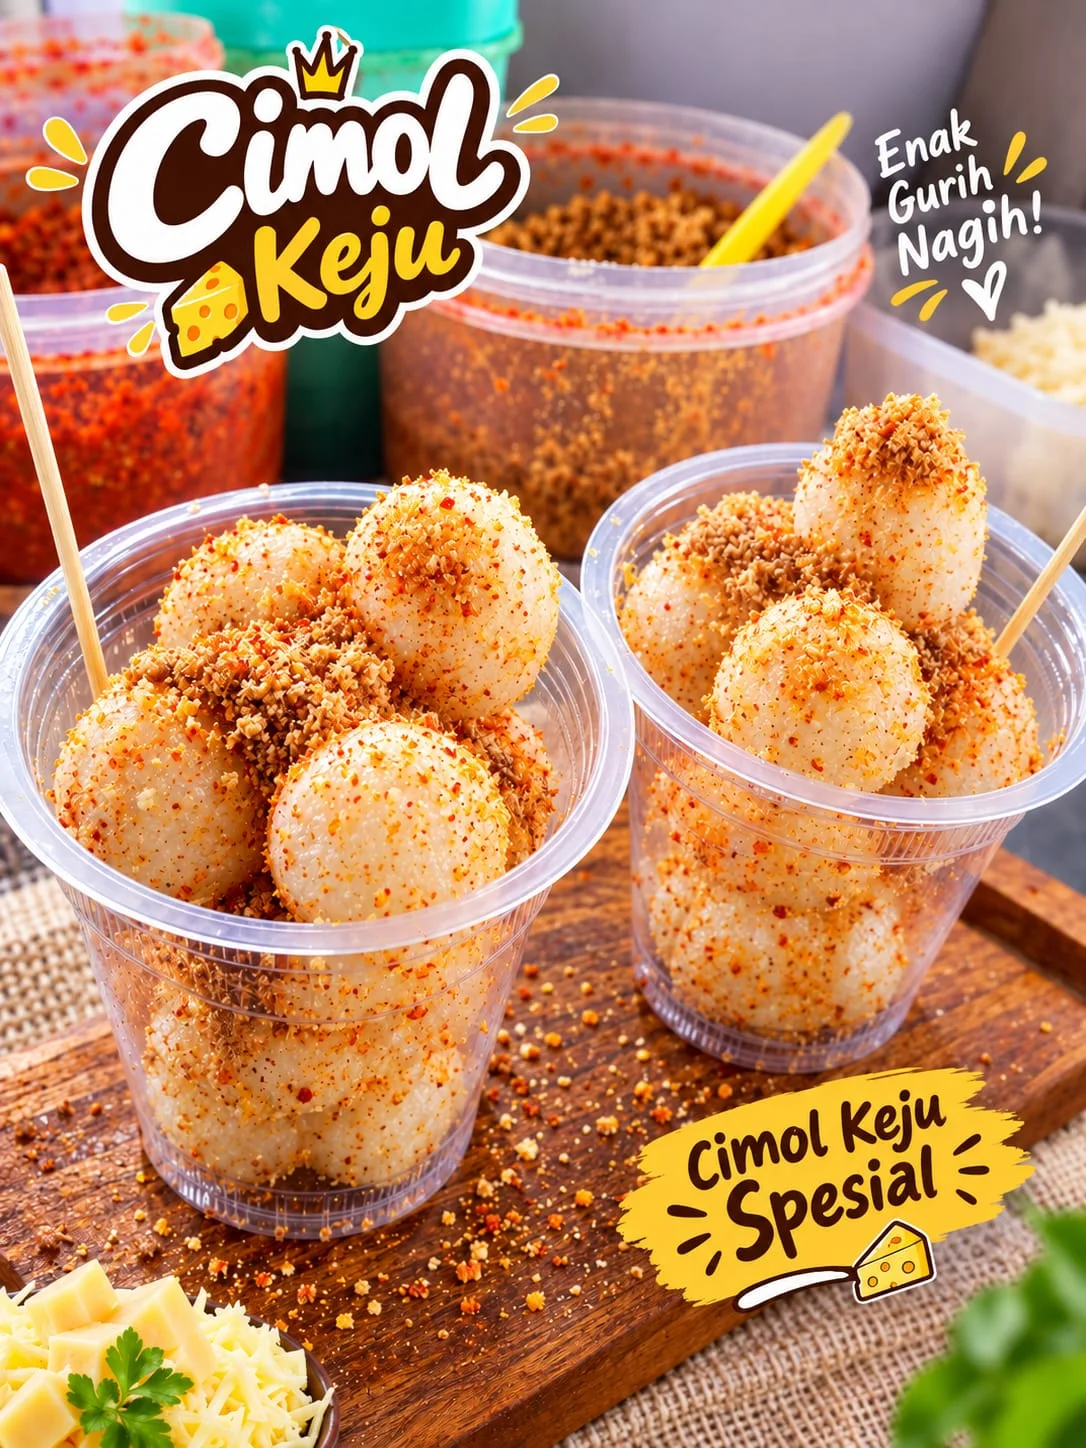
CIREBON, JurnalPost.com – Usaha makanan ringan berbahan dasar aci terus menjadi salah satu pilihan bisnis yang menarik bagi pelaku usaha mikro. Selain bahan bakunya relatif mudah diperoleh, produk olahan aci juga dapat dikembangkan menjadi berbagai variasi camilan dengan harga terjangkau.
Salah satu produk yang memanfaatkan peluang tersebut adalah Cipak Koceak, camilan bercita rasa gurih dan pedas yang dipasarkan dengan harga Rp10.000 per bungkus.
Usaha ini dikelola oleh pasangan pelaku UMKM, Bapak Denni dan Ibu Rosela, yang juga menjalankan usaha kuliner Ketoprak Sedap Malam di kawasan Sunyaragi, Kecamatan Kesambi, Kota Cirebon, Jawa Barat.
Potensi pengembangan usaha Cipak Koceak menjadi objek kajian studi kelayakan bisnis yang dilakukan oleh mahasiswa Program Studi Manajemen, Fakultas Ekonomi dan Bisnis, Universitas Swadaya Gunung Jati (UGJ) Cirebon.
Kajian tersebut dilakukan untuk memahami peluang pasar, kebutuhan modal, struktur biaya produksi, serta potensi keuntungan yang dapat diperoleh apabila usaha dijalankan secara konsisten.
Berdasarkan simulasi keuangan, usaha Cipak Koceak berpotensi menghasilkan laba operasional sekitar Rp4.050.000 per bulan, dengan asumsi penjualan mencapai 50 bungkus setiap hari.
Namun, angka tersebut merupakan hasil perhitungan berdasarkan sejumlah asumsi, bukan laba aktual yang telah tercatat dalam laporan keuangan usaha.
Peluang Pasar Cipak Koceak dengan Harga Rp10.000
Harga jual menjadi salah satu faktor penting dalam menentukan daya saing produk makanan ringan, terutama bagi konsumen yang mempertimbangkan keterjangkauan.
Dengan harga Rp10.000 per bungkus, Cipak Koceak memiliki peluang menyasar berbagai kelompok konsumen, mulai dari pelajar, mahasiswa, pekerja, hingga masyarakat umum yang menyukai makanan pedas.
Selain penjualan langsung, pemasaran melalui media sosial juga dapat menjadi alternatif untuk memperkenalkan produk kepada konsumen yang lebih luas.
Promosi dapat dilakukan dengan menampilkan foto produk, informasi harga, variasi tingkat kepedasan, dan layanan pemesanan.
Meskipun demikian, keberhasilan penjualan tidak hanya ditentukan oleh harga. Konsistensi rasa, kebersihan proses pengolahan, kualitas bahan baku, serta pelayanan kepada pelanggan turut menentukan kemampuan usaha mempertahankan pembeli.
Analisis Modal dan Biaya Produksi
Berdasarkan informasi dari pelaku usaha, kebutuhan modal operasional harian Cipak Koceak berada pada kisaran Rp300.000 hingga Rp500.000.
Jumlah tersebut digunakan sebagai gambaran kebutuhan dana untuk menjalankan kegiatan produksi sehari-hari.
Dalam simulasi studi kelayakan bisnis, harga jual ditetapkan sebesar Rp10.000 per bungkus, sedangkan biaya produksi variabel diperkirakan mencapai Rp7.000 per bungkus.
Rincian estimasi biaya tersebut meliputi:
| Komponen biaya | Estimasi per bungkus |
|---|---|
| Aci dan bahan utama | Rp2.000 |
| Bumbu, cabai, dan penyedap | Rp1.500 |
| Minyak dan bahan pelengkap | Rp1.500 |
| Kemasan | Rp1.000 |
| Gas, tisu, dan biaya produksi lainnya | Rp1.000 |
| Total biaya variabel | Rp7.000 |
Dengan struktur biaya tersebut, setiap bungkus Cipak Koceak memberikan margin kontribusi sebesar Rp3.000 sebelum dikurangi biaya tetap.
Apabila usaha memproduksi 50 bungkus sehari, kebutuhan biaya variabel diperkirakan mencapai Rp350.000. Jumlah ini masih berada dalam kisaran modal operasional harian yang disampaikan pemilik usaha.
Perhitungan tersebut belum menggunakan catatan pembelian bahan dan hasil produksi aktual sehingga masih perlu diverifikasi melalui pencatatan keuangan usaha.
Simulasi Keuntungan Cipak Koceak dalam Sebulan
Untuk mengetahui potensi keuntungan, kajian menggunakan asumsi penjualan sebanyak 50 bungkus setiap hari selama 30 hari.
Dengan harga Rp10.000 per bungkus, pendapatan yang dapat diperoleh mencapai Rp500.000 per hari atau Rp15.000.000 dalam satu bulan.
Sementara itu, biaya variabel produksi diperkirakan sebesar Rp10.500.000 per bulan.
Apabila biaya tetap diasumsikan sebesar Rp450.000 per bulan, hasil perhitungannya adalah sebagai berikut:
| Komponen | Nilai bulanan |
|---|---|
| Penjualan | 1.500 bungkus |
| Omzet | Rp15.000.000 |
| Biaya variabel produksi | Rp10.500.000 |
| Margin kontribusi | Rp4.500.000 |
| Biaya tetap | Rp450.000 |
| Laba usaha simulasi | Rp4.050.000 |
Dengan demikian, usaha Cipak Koceak secara matematis berpotensi memperoleh laba sebesar Rp4,05 juta per bulan apabila seluruh asumsi penjualan dan biaya dapat terpenuhi.
Angka tersebut belum memperhitungkan upah pemilik, penyusutan peralatan, pajak, serta pengeluaran lain yang mungkin muncul selama kegiatan operasional.
Karena itu, laba bersih yang sebenarnya dapat berbeda dari hasil simulasi.
Titik Impas Usaha Diperkirakan 150 Bungkus per Bulan
Selain menghitung potensi keuntungan, kajian ini juga menganalisis titik impas atau Break-Even Point (BEP).
Titik impas merupakan kondisi ketika pendapatan usaha mampu menutup seluruh biaya yang diperhitungkan sehingga usaha belum menghasilkan keuntungan maupun kerugian.
Dengan biaya tetap sebesar Rp450.000 per bulan dan margin kontribusi Rp3.000 per bungkus, titik impas dihitung menggunakan rumus:
BEP = Biaya Tetap ÷ (Harga Jual − Biaya Variabel per Bungkus)
Rp450.000 ÷ (Rp10.000 − Rp7.000) = 150 bungkus.
Hasil tersebut menunjukkan bahwa Cipak Koceak membutuhkan penjualan sekitar 150 bungkus per bulan, atau rata-rata lima bungkus per hari, untuk menutup biaya dalam model perhitungan sederhana ini.
Jika penjualan mampu mencapai 50 bungkus per hari, volume tersebut berada sekitar sepuluh kali lipat dari titik impas yang disimulasikan.
Meski demikian, rendahnya titik impas dalam simulasi sangat dipengaruhi oleh besaran biaya tetap yang digunakan. Apabila upah tenaga kerja, penyusutan alat, dan pengeluaran lainnya dimasukkan, kebutuhan penjualan untuk mencapai titik impas dapat meningkat.
Risiko Kenaikan Harga Bahan Baku dan Penurunan Pembeli
Seperti usaha kuliner lainnya, Cipak Koceak tetap menghadapi risiko perubahan harga bahan baku dan fluktuasi permintaan konsumen.
Kenaikan harga tepung, cabai, minyak goreng, maupun bahan pelengkap lainnya dapat memperbesar biaya produksi dan mengurangi keuntungan.
Dalam simulasi sensitivitas, kenaikan biaya variabel produksi sebesar 10 persen dari Rp7.000 menjadi Rp7.700 per bungkus akan menurunkan laba usaha bulanan dari Rp4.050.000 menjadi sekitar Rp3.000.000, dengan asumsi volume penjualan tetap 1.500 bungkus.
Sebaliknya, apabila jumlah pembeli turun 20 persen sehingga penjualan menjadi 1.200 bungkus per bulan, laba usaha diperkirakan menurun menjadi Rp3.150.000 apabila biaya per bungkus tidak berubah.
Perhitungan tersebut memperlihatkan pentingnya menjaga margin keuntungan melalui pengendalian biaya dan pengelolaan persediaan.
Pemilik usaha dapat melakukan evaluasi harga pemasok, menjaga konsistensi ukuran produk, mengurangi bahan yang terbuang, serta mencatat perubahan jumlah pembeli.
Penyesuaian harga jual juga dapat dipertimbangkan apabila kenaikan biaya berlangsung terus-menerus, dengan tetap memperhatikan daya beli konsumen.
Proyeksi Pengembangan Usaha Selama Tiga Tahun
Kajian ini turut menyusun proyeksi perkembangan usaha berdasarkan tiga skenario, yakni optimistis, moderat, dan pesimistis.
Pada skenario optimistis, volume penjualan diasumsikan meningkat 10 persen setiap tahun. Dengan harga jual, biaya variabel per bungkus, dan biaya tetap yang dianggap tidak berubah, laba bulanan pada tahun ketiga diproyeksikan mencapai Rp4.995.000.
Dalam skenario moderat dengan pertumbuhan volume penjualan sebesar 5 persen per tahun, laba bulanan pada tahun ketiga diperkirakan sebesar Rp4.511.250.
Sementara itu, pada skenario pesimistis ketika volume penjualan turun 5 persen setiap tahun, laba bulanan pada tahun ketiga diproyeksikan sekitar Rp3.611.250.
Seluruh proyeksi tersebut bersifat ilustratif. Perubahan kondisi pasar, kenaikan biaya bahan baku, persaingan usaha, hingga perubahan kebiasaan konsumen dapat memengaruhi hasil sebenarnya.
Legalitas dan Pentingnya Pencatatan Keuangan UMKM
Aspek legalitas juga menjadi salah satu perhatian dalam kajian kelayakan bisnis Cipak Koceak.
Berdasarkan informasi usaha, pemilik memiliki Nomor Induk Berusaha (NIB) yang diterbitkan pada 12 Juli 2023 dengan klasifikasi usaha mikro.
Pemilik juga menyampaikan bahwa usaha telah memiliki sertifikat halal dan memenuhi persyaratan keamanan pangan yang relevan. Namun, dokumen pendukung selain informasi NIB masih memerlukan pemeriksaan lebih lanjut untuk memastikan status dan cakupan legalitasnya.
Dari sisi pengelolaan keuangan, pencatatan transaksi harian menjadi langkah penting untuk menilai kondisi usaha secara lebih akurat.
Pelaku UMKM perlu memisahkan dana usaha dari keuangan pribadi, mencatat pengeluaran bahan baku, menghitung jumlah produk yang dibuat dan terjual, serta memantau persediaan.
Pencatatan selama 14 hingga 30 hari dapat menjadi langkah awal untuk memperoleh gambaran mengenai omzet, biaya produksi, dan keuntungan aktual.
Data tersebut kemudian dapat digunakan untuk memperbaiki perhitungan harga pokok produksi, menentukan target penjualan, serta menyusun rencana pengembangan usaha.
Potensi Usaha Menjanjikan, tetapi Perlu Pembuktian
Hasil kajian menunjukkan bahwa Cipak Koceak memiliki potensi untuk dikembangkan sebagai usaha makanan ringan dengan harga terjangkau.
Simulasi laba sebesar Rp4,05 juta per bulan dan titik impas 150 bungkus per bulan memberikan gambaran awal mengenai peluang usaha jika target penjualan dan pengendalian biaya dapat tercapai.
Namun, hasil perhitungan tersebut belum cukup untuk menyatakan bahwa usaha telah menghasilkan keuntungan sebesar itu dalam praktiknya.
Penilaian kelayakan akhir masih membutuhkan data penjualan nyata, rincian pembelian bahan, perhitungan seluruh biaya, serta pemeriksaan dokumen pendukung.
Melalui pencatatan yang lebih teratur dan pengelolaan usaha yang konsisten, Cipak Koceak berpeluang memperkuat daya saingnya di pasar makanan ringan lokal.
Kajian ini sekaligus menunjukkan bahwa pengembangan UMKM tidak cukup hanya mengandalkan produk yang diminati konsumen. Kemampuan menghitung biaya, menjaga margin, dan mengambil keputusan berdasarkan data menjadi bagian penting dalam membangun usaha yang berkelanjutan.
Tentang Penulis
Huda Fadhlunnisa merupakan mahasiswa Program Studi Manajemen, Fakultas Ekonomi dan Bisnis, Universitas Swadaya Gunung Jati, Cirebon.
Artikel ini dikembangkan dari tugas mata kuliah Studi Kelayakan Bisnis di bawah bimbingan Sandi Nasrudin Wibowo, S.E., M.M., berdasarkan kajian lapangan dan wawancara dengan pemilik usaha Cipak Koceak, Bapak Denni dan Ibu Rosela.
Catatan: Seluruh perhitungan HPP, volume penjualan, biaya tetap, titik impas, laba, dan proyeksi dalam artikel merupakan simulasi akademik, bukan laporan keuangan aktual usaha Cipak Koceak.
Komentar 0
Tulis Komentar Bagikan tanggapan Anda