Oleh: Rizal Safari
Mahasiswa universitas amikom yogyakarta
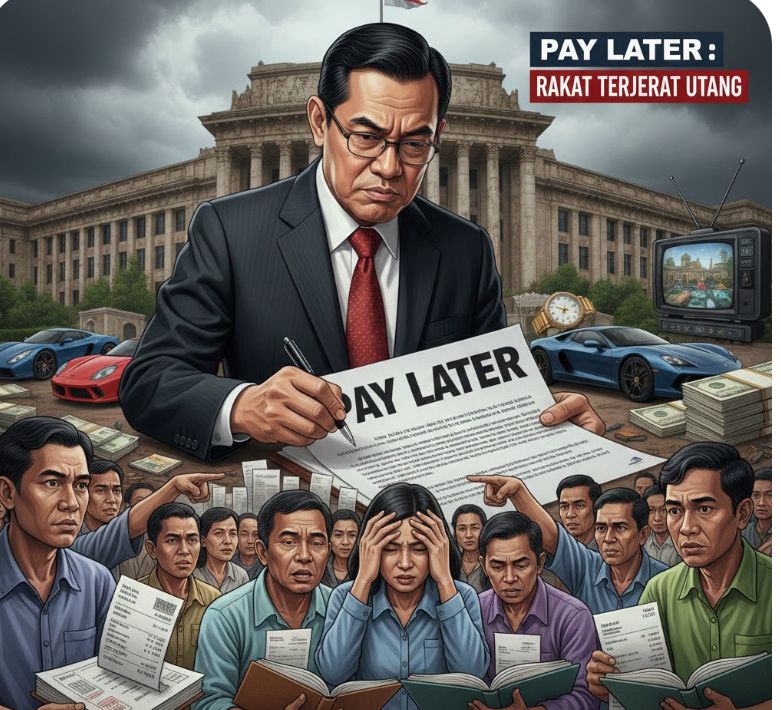
JurnalPost.com – Kemunculan layanan buy now, pay later (BNPL) atau yang lebih dikenal sebagai paylater telah mengubah cara masyarakat bertransaksi. Dalam hitungan detik, konsumen dapat membeli barang atau jasa tanpa harus membayar penuh di awal. Bagi sebagian orang, paylater dianggap sebagai solusi praktis di tengah kebutuhan yang mendesak dan keterbatasan dana. Namun, di balik kemudahan tersebut, tersimpan risiko serius yang berpotensi mengganggu kesehatan keuangan masyarakat. Paylater pun memunculkan dilema: apakah ia benar-benar solusi keuangan jangka pendek, atau justru jerat utang yang mengancam stabilitas finansial rumah tangga?
Popularitas paylater tidak dapat dilepaskan dari kondisi ekonomi dan perkembangan teknologi digital. Ketika biaya hidup meningkat dan daya beli masyarakat tertekan, skema pembayaran tertunda menjadi alternatif yang menggoda. Data Otoritas Jasa Keuangan (OJK) menunjukkan bahwa nilai utang paylater di Indonesia terus meningkat dari tahun ke tahun dan telah mencapai puluhan triliun rupiah. Jumlah penggunanya pun didominasi oleh generasi muda dan masyarakat usia produktif yang aktif bertransaksi secara digital. Angka ini mencerminkan betapa masifnya penetrasi paylater dalam kehidupan sehari-hari masyarakat.
Dari sudut pandang positif, paylater memang menawarkan sejumlah manfaat. Layanan ini memperluas inklusi keuangan, terutama bagi masyarakat yang tidak memiliki kartu kredit atau akses ke lembaga keuangan formal. Dengan proses pendaftaran yang relatif mudah dan persetujuan instan, paylater membuka peluang bagi masyarakat untuk memenuhi kebutuhan tanpa prosedur perbankan yang rumit. Dalam situasi tertentu, seperti kebutuhan darurat atau pengeluaran yang tidak terduga, paylater dapat membantu menjaga arus kas rumah tangga agar tetap berjalan.
Selain itu, paylater turut mendorong pertumbuhan ekonomi digital. Transaksi e-commerce meningkat, pelaku usaha mendapatkan perputaran penjualan yang lebih cepat, dan ekosistem digital berkembang pesat. Dari perspektif makro, konsumsi rumah tangga yang terjaga menjadi salah satu penopang pertumbuhan ekonomi nasional.
Namun, di sinilah persoalan mulai muncul. Kemudahan akses kredit sering kali tidak diimbangi dengan kemampuan dan kedisiplinan dalam mengelola keuangan. Paylater cenderung mendorong perilaku konsumtif karena menciptakan ilusi kemampuan membeli. Konsumen merasa mampu membeli barang hanya karena cicilan terlihat kecil, tanpa mempertimbangkan akumulasi kewajiban dari berbagai transaksi. Dalam banyak kasus, paylater digunakan bukan untuk kebutuhan produktif, melainkan untuk memenuhi gaya hidup dan keinginan sesaat.
Fenomena ini diperparah oleh fakta bahwa sebagian pengguna memiliki lebih dari satu akun paylater di berbagai platform. Tanpa perencanaan keuangan yang jelas, cicilan yang tampak ringan dapat menumpuk menjadi beban besar di akhir bulan. Ketika pendapatan tidak cukup untuk menutup kewajiban, keterlambatan pembayaran pun terjadi, disertai denda dan bunga yang semakin memperberat kondisi finansial.
Masalah lainnya adalah rendahnya literasi keuangan masyarakat. Banyak pengguna paylater belum sepenuhnya memahami skema bunga, biaya administrasi, serta konsekuensi gagal bayar terhadap riwayat kredit mereka. Padahal, keterlambatan pembayaran dapat berdampak jangka panjang, termasuk kesulitan mengakses pembiayaan di masa depan. Literasi keuangan yang lemah membuat masyarakat rentan terjebak dalam siklus utang konsumtif yang sulit diputus.
Jika tidak dikelola dengan baik, tren ini berpotensi menimbulkan risiko sosial yang lebih luas. Tekanan utang dapat memicu stres, menurunkan kualitas hidup, bahkan berdampak pada keharmonisan rumah tangga. Dalam skala yang lebih besar, peningkatan utang konsumtif tanpa basis pendapatan yang kuat dapat menjadi sinyal kerentanan ekonomi masyarakat.
Dalam konteks ini, paylater sejatinya bukanlah masalah utama. Yang menjadi persoalan adalah cara penggunaan dan lemahnya pengendalian. Paylater hanyalah alat keuangan; manfaat atau mudaratnya sangat ditentukan oleh perilaku penggunanya dan kerangka regulasi yang mengawasi. Oleh karena itu, diperlukan peran aktif dari berbagai pihak.
Pertama, regulator perlu memperkuat pengawasan dan perlindungan konsumen. Transparansi biaya, pembatasan plafon kredit yang sesuai dengan kemampuan bayar, serta evaluasi risiko yang lebih ketat perlu terus ditingkatkan. Kedua, penyedia layanan paylater harus bertanggung jawab dalam menawarkan produknya, tidak hanya fokus pada pertumbuhan pengguna, tetapi juga pada keberlanjutan keuangan konsumen.
Ketiga, yang tidak kalah penting, masyarakat perlu meningkatkan literasi dan disiplin keuangan. Paylater seharusnya digunakan secara selektif, hanya untuk kebutuhan yang benar-benar penting dan sesuai dengan kemampuan membayar. Menyusun anggaran, memahami arus kas pribadi, serta membedakan antara kebutuhan dan keinginan adalah langkah mendasar yang tidak boleh diabaikan.
Pada akhirnya, paylater memang dapat menjadi solusi sesaat bagi sebagian masyarakat, terutama dalam kondisi darurat. Namun, tanpa pemahaman dan pengendalian yang baik, ia berpotensi berubah menjadi jerat keuangan yang menekan dan merugikan. Keseimbangan antara kemudahan akses dan tanggung jawab finansial menjadi kunci agar paylater benar-benar berfungsi sebagai alat bantu, bukan sumber masalah baru dalam kehidupan ekonomi Masyarakat.