


JurnalPost.com - Perubahan teknologi ikut mengubah cara masyarakat melakukan transaksi sehari-hari. Jika sebelumnya pembayaran tunai menjadi pilihan utama, kini semakin banyak konsumen yang terbiasa menggunakan pembayaran digital. Salah satu metode yang paling mudah ditemukan adalah QRIS atau Quick Response Code Indonesian Standard.
QRIS merupakan standar pembayaran menggunakan kode QR yang dikembangkan dan ditetapkan oleh Bank Indonesia untuk mempermudah transaksi pembayaran digital di Indonesia. Melalui QRIS, pelanggan cukup memindai satu kode QR menggunakan aplikasi pembayaran yang mendukung layanan tersebut, baik melalui dompet digital maupun aplikasi perbankan.
Bagi pedagang, penggunaan QRIS juga membuat proses menerima pembayaran menjadi lebih sederhana. Mereka tidak perlu menyediakan banyak kode QR untuk masing-masing aplikasi pembayaran. Satu kode QRIS dapat digunakan untuk menerima pembayaran dari berbagai aplikasi yang telah terhubung dengan sistem tersebut.
Kondisi ini memberikan kemudahan tersendiri bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM). Pedagang tidak lagi harus selalu menyediakan uang tunai dalam jumlah besar untuk memberikan kembalian kepada pelanggan. Konsumen pun memiliki pilihan pembayaran yang lebih fleksibel ketika tidak membawa uang tunai.
Perkembangan QRIS juga menunjukkan bahwa pembayaran digital semakin menjadi bagian dari aktivitas ekonomi masyarakat. Penggunaannya tidak hanya berkembang di dalam negeri, tetapi juga diperluas melalui skema pembayaran lintas negara atau QRIS Cross-Border.
Perubahan tersebut berjalan seiring dengan upaya digitalisasi UMKM. Pemanfaatan teknologi keuangan diharapkan dapat membantu pelaku usaha memperluas akses pasar, meningkatkan pemahaman mengenai pengelolaan keuangan, serta memperkuat daya saing di tengah perkembangan ekonomi digital.
UMKM Mengikuti Perubahan Kebiasaan Pelanggan
Semakin terbiasanya masyarakat menggunakan pembayaran digital membuat pelaku UMKM perlu menyesuaikan cara mereka melayani pelanggan.
Bagi sebagian konsumen, ketersediaan pembayaran digital bahkan mulai menjadi salah satu pertimbangan ketika melakukan transaksi. Tidak sedikit pelanggan yang kini lebih memilih membawa ponsel dibandingkan uang tunai ketika berbelanja.
Dalam kondisi seperti ini, menyediakan QRIS bukan lagi sekadar mengikuti tren teknologi. Bagi UMKM, keberadaan metode pembayaran digital dapat menjadi bagian dari pelayanan kepada pelanggan sekaligus membantu mengurangi peluang kehilangan transaksi ketika konsumen tidak membawa uang tunai.
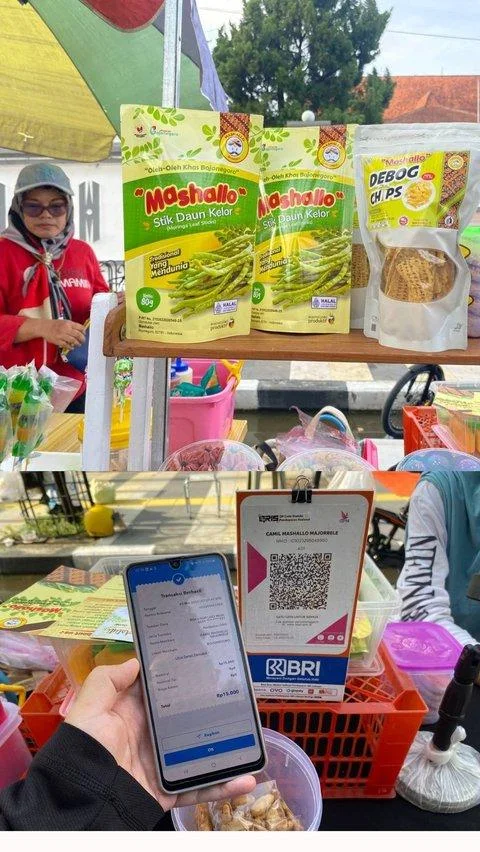
QRIS relatif mudah diterapkan karena pelaku UMKM tidak membutuhkan mesin pembayaran yang rumit. Pedagang cukup menyediakan kode QR yang dapat dipindai pelanggan ketika melakukan pembayaran.
Namun, manfaat digitalisasi sebenarnya tidak berhenti ketika pembayaran berhasil dilakukan. Transaksi digital juga dapat menghasilkan catatan transaksi yang membantu pemilik usaha memantau aktivitas penjualan.
Dari sinilah pelaku UMKM dapat mulai memanfaatkan teknologi tidak hanya sebagai alat menerima uang, tetapi juga sebagai bagian dari pengelolaan usaha yang lebih teratur.
QRIS Bukan Sekadar Alat Pembayaran
Salah satu keuntungan dari transaksi digital adalah adanya rekam transaksi yang dapat diperiksa kembali. Informasi mengenai waktu serta nilai transaksi dapat membantu pelaku usaha memahami aktivitas penjualan mereka.
Sebagai contoh, pemilik warung makan dapat memperhatikan pada jam berapa transaksi paling banyak terjadi. Apabila penjualan selalu meningkat ketika memasuki waktu makan siang, pemilik usaha dapat menggunakan informasi tersebut untuk mempersiapkan stok makanan lebih banyak sebelum jam ramai.
Catatan transaksi juga dapat digunakan untuk membandingkan kondisi penjualan dari hari ke hari. Pelaku usaha dapat melihat kapan penjualan meningkat, kapan terjadi penurunan, serta periode tertentu ketika transaksi lebih ramai dibandingkan biasanya.
Informasi sederhana semacam ini dapat membantu UMKM dalam menentukan berbagai keputusan usaha, mulai dari mengatur stok, menentukan waktu operasional, hingga mengevaluasi perkembangan penjualan.
Meskipun demikian, keberadaan data transaksi tidak otomatis membuat pengelolaan usaha menjadi lebih baik.
Pelaku UMKM tetap perlu membangun kebiasaan administrasi yang baik, seperti mencatat pemasukan dan pengeluaran, memeriksa transaksi secara berkala, serta membedakan antara uang usaha dan uang pribadi.
Pemisahan keuangan tersebut penting karena banyak usaha kecil masih mencampurkan pendapatan usaha dengan kebutuhan rumah tangga. Akibatnya, pemilik usaha sering kesulitan mengetahui apakah bisnis yang dijalankan benar-benar menghasilkan keuntungan.
Dengan pencatatan yang lebih teratur, pelaku UMKM dapat memiliki gambaran yang lebih jelas mengenai kondisi usahanya.
Adaptasi Digital Tidak Selalu Berjalan Mulus
Walaupun menawarkan berbagai kemudahan, penerapan transaksi digital tidak selalu berjalan tanpa hambatan.
Kemampuan menggunakan teknologi masih berbeda antara satu pelaku usaha dengan pelaku usaha lainnya. Sebagian pedagang, terutama yang telah lama terbiasa menggunakan uang tunai, membutuhkan waktu untuk memahami penggunaan pembayaran digital.
Selain faktor kebiasaan, transaksi digital juga bergantung pada perangkat elektronik dan jaringan internet. Di wilayah yang memiliki kualitas jaringan tidak stabil, proses pembayaran dapat berlangsung lebih lambat atau mengalami kendala.
Karena itu, pembayaran tunai tetap dapat disediakan sebagai pilihan apabila transaksi digital sedang mengalami gangguan.
Masalah keamanan juga perlu menjadi perhatian. Seiring meningkatnya penggunaan pembayaran digital, berbagai modus penipuan yang mengatasnamakan QRIS juga dapat terjadi.
Pelaku UMKM harus membiasakan diri memeriksa notifikasi pembayaran dan memastikan transaksi benar-benar masuk ke akun mereka. Pedagang sebaiknya tidak hanya mengandalkan bukti pembayaran yang diperlihatkan melalui layar ponsel pelanggan.
Literasi digital menjadi bagian penting dalam proses adaptasi ini. Kemampuan menggunakan teknologi perlu diikuti dengan pemahaman mengenai keamanan agar pembayaran digital benar-benar memberikan manfaat bagi perkembangan usaha.
Apa yang Perlu Dilakukan Pelaku UMKM?
Untuk memanfaatkan pembayaran digital secara lebih optimal, terdapat beberapa hal sederhana yang dapat mulai dilakukan oleh pelaku UMKM.
Pertama, menyediakan metode pembayaran digital seperti QRIS sebagai alternatif pembayaran bagi pelanggan. Dengan demikian, konsumen tetap dapat melakukan transaksi meskipun tidak membawa uang tunai.
Kedua, memeriksa dan mencatat transaksi secara rutin. Catatan tersebut dapat membantu pemilik usaha melihat perkembangan penjualan sekaligus mengetahui kondisi keuangan bisnis.
Ketiga, memisahkan dana usaha dengan dana pribadi. Langkah sederhana ini dapat membuat arus kas bisnis lebih mudah dipantau dan mengurangi risiko penggunaan uang usaha untuk kebutuhan lain.
Keempat, meningkatkan literasi digital. Pelaku UMKM perlu memahami cara menggunakan pembayaran digital dengan aman, mengenali kemungkinan penipuan, serta mengetahui langkah yang harus dilakukan apabila terjadi transaksi bermasalah.
UMKM Menuju Ekonomi yang Semakin Nontunai
Pada akhirnya, QRIS bukan hanya menjadi solusi ketika pelanggan tidak membawa uang tunai. Kehadirannya merupakan bagian dari perubahan yang lebih besar dalam kebiasaan masyarakat melakukan transaksi.
Bagi UMKM, perubahan tersebut membuka peluang untuk membangun sistem usaha yang lebih praktis dan terorganisasi.
Namun, adaptasi terhadap pembayaran digital tidak cukup hanya dengan memasang kode QR di meja kasir. Pelaku usaha perlu memahami transaksi yang masuk, mengelola catatan keuangan, memanfaatkan informasi penjualan untuk mengambil keputusan, serta menjaga keamanan akun pembayaran mereka.
Teknologi pada dasarnya hanya menyediakan alat. Manfaat terbesar tetap bergantung pada bagaimana pelaku usaha menggunakannya.
UMKM yang mampu belajar dari setiap transaksi, memperbaiki pengelolaan keuangan, serta mengikuti perubahan kebiasaan konsumen akan memiliki kesiapan yang lebih baik menghadapi dunia usaha yang semakin digital dan nontunai.




Komentar 0
Tulis Komentar Bagikan tanggapan Anda