

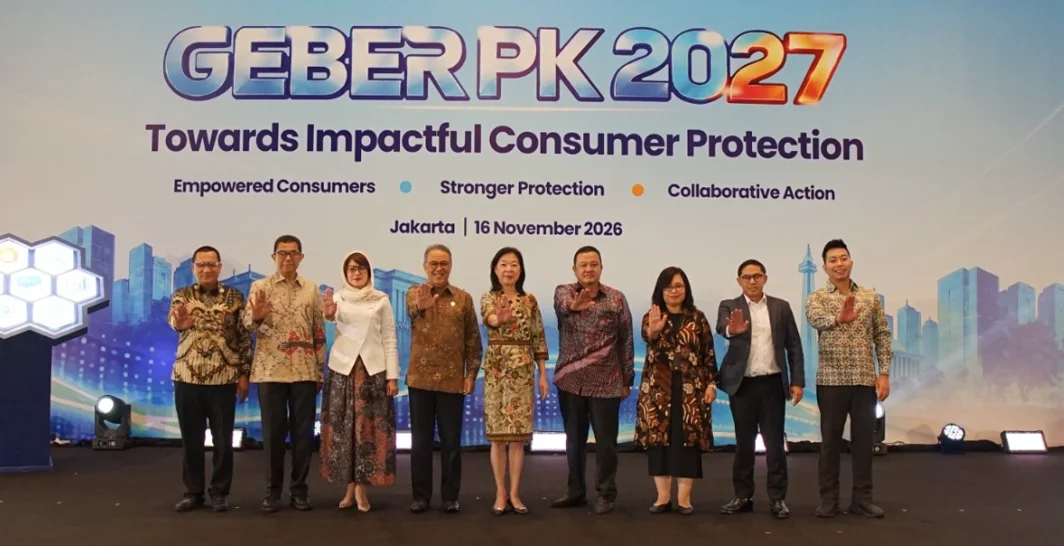
Pegawai Unit Implementasi Pengelolaan Uang Rupiah, Kantor Perwakilan Bank Indonesia Jember, Jawa Timur
JurnalPost.com - Ekonomi digital tumbuh dengan satu modal yang sering luput dari perhatian, yakni kepercayaan. Masyarakat bersedia menggunakan dompet digital, mobile banking, QRIS, hingga layanan penukaran valuta asing karena meyakini bahwa uang, data pribadi, dan hak mereka terlindungi. Namun, kepercayaan itu dapat runtuh hanya karena satu tautan palsu, satu kode OTP yang bocor, atau satu pengaduan yang tidak pernah diselesaikan.
Di tengah transaksi digital yang semakin masif, pelindungan konsumen tidak dapat lagi diposisikan sebagai pelengkap inovasi. Pelindungan justru menjadi prasyarat bagi terbentuknya sistem pembayaran yang aman, efisien, inklusif, dan berkelanjutan. Inovasi yang bergerak cepat tanpa perlindungan memadai dapat menciptakan ketimpangan baru, ketika penyelenggara menguasai teknologi dan informasi, sedangkan konsumen menanggung sebagian besar risikonya.
Karena itu, peluncuran Gerakan Bersama Pelindungan Konsumen (GEBER PK) 2027 oleh Bank Indonesia pada 16 November 2026 menjadi momentum penting. Gerakan ini membawa pesan bahwa keamanan transaksi digital bukan hanya urusan konsumen, tetapi juga tanggung jawab penyelenggara, regulator, dan seluruh pihak dalam ekosistem keuangan.
Tantangan terbesarnya bukan sekadar memperluas penggunaan layanan digital, melainkan memastikan setiap pengguna memahami risiko dan memiliki jalur pemulihan ketika mengalami kerugian.
Konsumen Semakin Digital, tetapi Belum Sepenuhnya Berdaya
Survei Nasional Pelindungan Konsumen Bank Indonesia 2026 menunjukkan Indeks Keberdayaan Konsumen Sistem Pembayaran (IKK-SP) mencapai 77,03. Angka tersebut meningkat 12,36 poin dibandingkan 2023 yang berada pada level 64,67. Kenaikan ini memperlihatkan bahwa literasi, kesadaran, dan kemampuan masyarakat dalam menggunakan sistem pembayaran mulai membaik.
Namun, nilai 77,03 tersebut belum membawa konsumen ke dalam kategori "Berdaya". Artinya, banyak pengguna mungkin sudah terbiasa menggunakan QRIS, aplikasi perbankan, dan dompet digital, tetapi belum sepenuhnya mampu mengenali modus manipulasi, memahami ketentuan layanan, mengamankan data pribadi, atau memperjuangkan hak ketika terjadi masalah.
Kesenjangan antara kemampuan menggunakan teknologi dan kemampuan memahami risikonya menjadi titik rawan. Pelaku kejahatan digital tidak selalu menyerang kelemahan teknologi. Mereka justru mengeksploitasi kepanikan, ketidaktahuan, rasa percaya, dan kebiasaan pengguna melalui rekayasa sosial.
Pesan mengenai hadiah, tagihan, undangan digital, pembaruan rekening, atau permintaan kode OTP dapat membuat konsumen mengambil keputusan hanya dalam hitungan detik.
Dalam situasi tersebut, edukasi konsumen tidak boleh berhenti pada imbauan normatif seperti menjaga data pribadi atau berhati-hati dalam bertransaksi. Edukasi harus mampu mendorong perubahan perilaku.
Konsumen perlu dibiasakan memeriksa identitas pihak yang menghubungi, membaca informasi produk, tidak membagikan PIN, kata sandi, dan OTP, serta mengetahui ke mana pengaduan harus disampaikan.
Pesan Bank Indonesia, "Kalau Ragu, STOP Dulu!", menjadi relevan karena menempatkan jeda sebagai bagian dari upaya menjaga keamanan. Berhenti beberapa detik untuk memverifikasi informasi dapat mencegah kerugian yang membutuhkan waktu berbulan-bulan untuk dipulihkan.
Dalam transaksi digital, kecepatan memang menawarkan kemudahan, tetapi kehati-hatian memberikan perlindungan.
Tanggung Jawab Tidak Boleh Dilempar kepada Pengguna
Pelindungan konsumen juga tidak adil apabila seluruh beban keamanan dibebankan kepada masyarakat. Nasihat agar konsumen selalu waspada harus diikuti kewajiban penyelenggara untuk membangun produk yang transparan, sistem keamanan yang kuat, dan mekanisme pengaduan yang mudah digunakan.
Bank Indonesia memperkuat tanggung jawab tersebut melalui Peraturan Bank Indonesia (PBI) Nomor 6 Tahun 2026 tentang Pelindungan Konsumen Bank Indonesia dan Peraturan Anggota Dewan Gubernur (PADG) Nomor 32 Tahun 2026 tentang Tata Cara Pelaksanaan Pelindungan Konsumen Bank Indonesia.
Ketentuan tersebut mengatur kewajiban penyelenggara dalam memberikan informasi secara transparan, memperlakukan konsumen secara adil, melindungi aset dan data, serta menerapkan langkah pencegahan dan penanganan terhadap risiko penipuan.
Kewajiban ini penting karena hubungan antara konsumen dan penyelenggara sering kali tidak seimbang. Konsumen berhadapan dengan informasi produk yang kompleks, perjanjian layanan yang panjang, dan prosedur pengaduan yang belum tentu mudah dipahami.
Ketika transaksi bermasalah, konsumen kerap harus berpindah dari satu kanal ke kanal lain tanpa memperoleh kepastian mengenai status penanganan dan pihak yang bertanggung jawab.
Kerja sama Bank Indonesia dan Otoritas Jasa Keuangan (OJK) juga perlu terus diperkuat. Pengembangan mekanisme antiscam, kepastian akses pengaduan, dan koordinasi penanganan kasus dibutuhkan karena kejahatan digital sering melintasi rekening, platform, lembaga, bahkan yurisdiksi.
Kecepatan koordinasi menjadi salah satu penentu apakah dana korban masih dapat dilacak dan berpeluang diselamatkan.
Dari Kampanye Besar Menuju Pemulihan Hak yang Nyata
GEBER PK telah menunjukkan jangkauan edukasi yang luas. Hingga Oktober 2026, sebanyak 86 Penyelenggara Jasa Sistem Pembayaran berpartisipasi melalui 4.441 unggahan edukasi dan 71 video bersama.
Kampanye tersebut menghasilkan lebih dari 151 juta penayangan daring, menjangkau 36 juta pendengar melalui radio dan iklan layanan masyarakat, serta melibatkan 2,3 juta peserta edukasi tatap muka.
Sejak awal 2026, Bank Indonesia juga telah menyelenggarakan 9.575 kegiatan di seluruh Indonesia dengan estimasi jangkauan 36,7 juta orang.
Skala ini menunjukkan besarnya komitmen untuk membangun kesadaran masyarakat. Namun, jangkauan kampanye perlu diikuti evaluasi yang lebih substantif.
Apakah masyarakat semakin mampu mengenali modus penipuan? Apakah jumlah korban mengalami penurunan? Apakah pengaduan konsumen dapat diselesaikan lebih cepat dan memberikan kepastian?
Pertanyaan tersebut penting karena keberhasilan pelindungan konsumen tidak cukup diukur dari jumlah kegiatan, peserta, maupun tayangan edukasi. Dampak nyata terhadap keamanan transaksi dan penyelesaian permasalahan masyarakat harus menjadi ukuran yang tidak kalah penting.
Konsumen membutuhkan mekanisme pengaduan yang mudah, adil, terjangkau, dan efektif. Ketika pengaduan kepada penyelenggara tidak terselesaikan, masyarakat harus memperoleh kepastian akses menuju BICARA 131, kanal resmi sesuai kewenangan, maupun Lembaga Alternatif Penyelesaian Sengketa (LAPS).
Kepercayaan terhadap ekonomi digital tidak dibangun hanya melalui slogan dan pertumbuhan transaksi. Kepercayaan lahir ketika pengguna mampu bertransaksi dengan aman, penyelenggara bertanggung jawab, dan sengketa diselesaikan secara jelas.
Konsumen yang terlindungi bukan penghambat inovasi, melainkan fondasi yang membuat inovasi diterima dan digunakan secara berkelanjutan.
Masa depan ekonomi digital Indonesia bergantung pada keberanian semua pihak untuk menempatkan manusia di pusat inovasi. Teknologi boleh semakin cepat dan transaksi semakin mudah, tetapi hak konsumen tidak boleh tertinggal.
Sebab, satu kasus yang ditangani dengan adil dapat memperkuat kepercayaan, sedangkan satu pengaduan yang diabaikan dapat membuat masyarakat meragukan seluruh ekosistem digital.
Komentar 0
Tulis Komentar Bagikan tanggapan Anda