

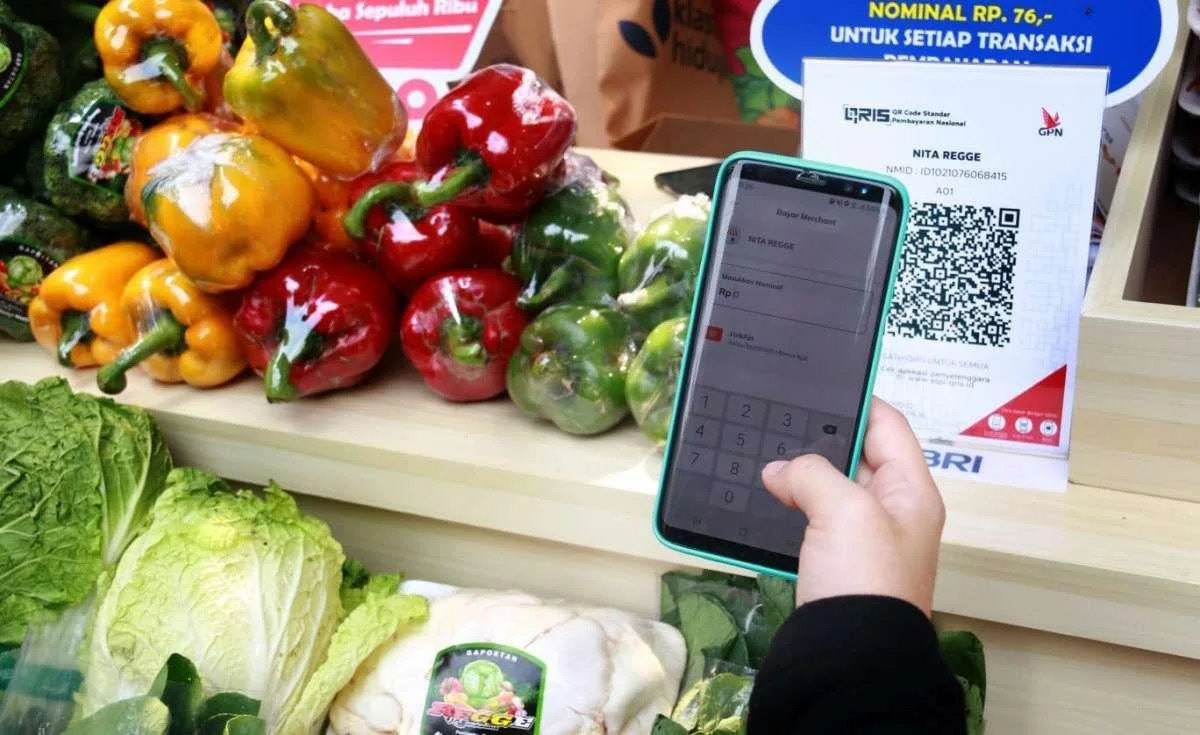
JurnalPost.com - Perkembangan teknologi sistem pembayaran digital di Indonesia menunjukkan kemajuan yang sangat pesat dalam beberapa tahun terakhir. Kehadiran berbagai platform dompet digital (e-wallet), Quick Response Code Indonesian Standard (QRIS), perdagangan elektronik (e-commerce), hingga layanan paylater telah mengubah pola transaksi masyarakat secara signifikan. Aktivitas ekonomi yang sebelumnya membutuhkan pertemuan langsung dan pembayaran tunai kini dapat diselesaikan hanya dalam hitungan detik melalui telepon pintar.
Berdasarkan data Bank Indonesia (BI), nominal transaksi digital banking sepanjang 2023 mencapai Rp58.478,24 triliun atau tumbuh 13,48 persen dibandingkan tahun sebelumnya. Sementara itu, Otoritas Jasa Keuangan (OJK) mencatat baki debet kredit Buy Now Pay Later (BNPL) perbankan mencapai Rp18,01 triliun pada Juli 2024. Pada periode yang sama, pembiayaan BNPL melalui perusahaan pembiayaan tercatat sebesar Rp7,81 triliun.
Perkembangan tersebut memperlihatkan semakin besarnya peran teknologi dalam mendukung aktivitas ekonomi masyarakat. Mulai dari membeli makanan, membayar tagihan bulanan, hingga memenuhi kebutuhan sehari-hari, berbagai transaksi kini dapat dilakukan dengan lebih praktis dan efisien.
Namun, di balik kemudahan tersebut, terdapat sejumlah tantangan yang perlu diperhatikan, terutama jika ditinjau melalui perspektif hukum Islam. Ketidakjelasan akad (gharar), potensi praktik riba, meningkatnya perilaku konsumtif akibat kemudahan akses pembiayaan, hingga ancaman penipuan dan kebocoran data pribadi menjadi persoalan yang tidak dapat diabaikan.
Lantas, apakah seluruh kemudahan transaksi digital tersebut telah memberikan manfaat yang sejalan dengan prinsip-prinsip syariah?
Pertanyaan ini menjadi penting untuk dikaji melalui pendekatan Maqashid Syariah, yaitu tujuan utama penerapan hukum Islam dalam mewujudkan kemaslahatan dan mencegah kemudaratan bagi manusia.
Transaksi Digital dalam Perspektif Maqashid Syariah
Maqashid Syariah merupakan konsep yang menempatkan kemaslahatan manusia sebagai tujuan utama penerapan hukum Islam. Salah satu prinsip penting di dalamnya adalah hifzh al-mal, yaitu menjaga dan melindungi harta dari kehilangan, penyalahgunaan, maupun transaksi yang berpotensi menimbulkan kerugian.
Dalam konteks transaksi digital, prinsip hifzh al-mal memiliki relevansi yang sangat kuat. Teknologi keuangan seharusnya tidak hanya menawarkan kecepatan dan kemudahan, tetapi juga memberikan jaminan keamanan, keadilan, dan perlindungan terhadap hak-hak pengguna.
Dalam fikih muamalah, hukum asal suatu transaksi pada dasarnya adalah boleh selama tidak bertentangan dengan ketentuan syariah. Artinya, penggunaan dompet digital, marketplace, QRIS, maupun layanan pembiayaan digital tidak dapat langsung dinyatakan bertentangan dengan ajaran Islam hanya karena menggunakan teknologi modern.
Penilaian terhadap suatu transaksi harus mempertimbangkan akad yang digunakan, mekanisme pembayaran, ketentuan biaya, serta kemungkinan adanya unsur-unsur yang dilarang dalam syariah.
Dengan demikian, persoalan utamanya bukan terletak pada teknologi yang digunakan, melainkan pada bagaimana sistem transaksi tersebut dijalankan dan apakah manfaatnya lebih besar daripada potensi kerugian yang ditimbulkan.
Potensi Riba, Gharar, dan Maysir dalam Transaksi Digital
Salah satu persoalan yang sering muncul dalam layanan keuangan digital adalah potensi riba, yaitu tambahan yang dilarang dalam transaksi tertentu menurut ketentuan syariah.
Dalam layanan paylater, misalnya, pengguna diberikan kemudahan untuk membeli barang atau jasa terlebih dahulu dan melakukan pembayaran pada waktu yang telah ditentukan. Meskipun memberikan fleksibilitas finansial, mekanisme ini perlu diperhatikan secara cermat, terutama ketika terdapat bunga atas pinjaman, biaya tambahan, atau ketentuan pembayaran yang tidak dijelaskan secara transparan.
Perlu dipahami bahwa bunga pinjaman dan denda keterlambatan tidak selalu memiliki kedudukan hukum yang sama dalam fikih muamalah.
Fatwa Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) Nomor 17/DSN-MUI/IX/2000 mengatur mengenai sanksi bagi nasabah yang mampu, tetapi sengaja menunda pembayaran. Dalam ketentuan tersebut, sanksi berupa denda dapat diterapkan sebagai bentuk ta'zir atau tindakan disiplin dengan persyaratan tertentu, dan dana yang diperoleh diperuntukkan bagi kepentingan sosial.
Sementara itu, nasabah yang belum mampu melakukan pembayaran akibat keadaan memaksa di luar kendalinya tidak boleh dikenakan sanksi tersebut. Oleh karena itu, penilaian terhadap denda dalam layanan pembiayaan digital perlu memperhatikan akad, tujuan penerapan, dan pengelolaan dana yang terkumpul.
Selain riba, unsur gharar atau ketidakjelasan juga perlu menjadi perhatian. Dalam penggunaan dompet digital, misalnya, pengguna berhak mengetahui biaya administrasi, ketentuan layanan, batas transaksi, serta berbagai risiko yang mungkin muncul.
Ketika informasi tersebut tidak disampaikan secara jelas, pengguna berpotensi mengalami kerugian akibat ketidaktahuan terhadap ketentuan yang telah disepakati.
Persoalan lain juga muncul dalam perdagangan aset kripto yang memiliki risiko spekulasi tinggi. Keputusan Ijtima Ulama Komisi Fatwa Majelis Ulama Indonesia VII Tahun 2021 menyatakan penggunaan aset kripto sebagai mata uang hukumnya haram karena mengandung unsur gharar dan dharar, serta bertentangan dengan ketentuan mata uang yang berlaku di Indonesia.
Sementara itu, perdagangan kripto sebagai komoditas atau aset digital dinyatakan tidak sah apabila mengandung unsur gharar, dharar, dan qimar serta tidak memenuhi persyaratan sebagai komoditas yang dapat diperjualbelikan menurut syariah.
Namun, aset kripto sebagai komoditas dapat diperjualbelikan apabila memenuhi persyaratan sil'ah, memiliki aset atau dasar nilai yang mendukung (underlying), serta mempunyai manfaat yang jelas.
Hal ini menunjukkan bahwa penilaian terhadap aset digital perlu mempertimbangkan karakteristik aset dan mekanisme transaksinya. Perubahan harga yang ekstrem memang meningkatkan risiko, tetapi tidak secara otomatis menjadikan seluruh transaksi sebagai perjudian tanpa menilai unsur spekulasi yang terlibat.
Di luar persoalan akad, penipuan melalui tautan palsu, pencurian identitas, dan kebocoran data pribadi juga dapat menyebabkan kerugian finansial yang bertentangan dengan tujuan perlindungan harta.
Sebagai pedoman, DSN-MUI telah menerbitkan Fatwa Nomor 116/DSN-MUI/IX/2017 tentang Uang Elektronik Syariah dan Fatwa Nomor 117/DSN-MUI/II/2018 tentang Layanan Pembiayaan Berbasis Teknologi Informasi Berdasarkan Prinsip Syariah.
Kedua fatwa tersebut menjadi rujukan penting untuk menilai kesesuaian produk dan layanan keuangan digital dengan prinsip-prinsip syariah.
Analisis dan Pandangan Kelompok: Kemudahan Belum Tentu Membawa Kemaslahatan
Perkembangan transaksi digital pada dasarnya memberikan banyak manfaat bagi masyarakat. Kehadiran dompet digital dan QRIS membuat proses pembayaran lebih cepat, praktis, serta dapat membantu memperluas akses layanan keuangan, termasuk bagi pelaku usaha mikro, kecil, dan menengah (UMKM).
Pelaku usaha yang sebelumnya hanya menerima pembayaran tunai kini memiliki lebih banyak pilihan untuk melayani konsumen. Selain itu, pencatatan transaksi digital juga dapat membantu pengelolaan keuangan apabila digunakan dengan baik.
Dari sisi tersebut, teknologi pembayaran digital memiliki potensi besar untuk mendukung kemaslahatan ekonomi.
Namun, menurut pandangan kelompok kami, kemudahan transaksi digital belum sepenuhnya berbanding lurus dengan kemaslahatan yang dirasakan konsumen.
Kemudahan memperoleh pembiayaan melalui layanan paylater, misalnya, dapat mendorong sebagian pengguna melakukan pembelian tanpa mempertimbangkan kemampuan finansial. Apabila kebiasaan tersebut berlangsung terus-menerus, pengguna berisiko mengalami penumpukan utang dan kesulitan memenuhi kewajiban pembayaran.
Di sisi lain, ketidakjelasan biaya, risiko penyalahgunaan data pribadi, dan praktik penipuan digital juga berpotensi menimbulkan kerugian yang bertentangan dengan prinsip hifzh al-mal.
Oleh karena itu, kelompok kami berpandangan bahwa keberhasilan transaksi digital tidak cukup dinilai berdasarkan kemudahan dan kecepatan layanan.
Setidaknya terdapat tiga unsur penting yang harus dipenuhi untuk memastikan transaksi digital membawa kemaslahatan.
Pertama, keadilan. Setiap transaksi harus dilaksanakan secara adil tanpa merugikan salah satu pihak. Biaya, margin, dan ketentuan pembayaran perlu ditetapkan secara wajar serta sesuai dengan akad yang digunakan.
Kedua, transparansi. Penyedia layanan wajib memberikan informasi yang jelas mengenai mekanisme transaksi, akad, biaya administrasi, serta konsekuensi apabila pengguna tidak memenuhi kewajiban pembayaran.
Ketiga, perlindungan konsumen. Keamanan dana, kerahasiaan data pribadi, dan tersedianya mekanisme penyelesaian pengaduan harus menjadi bagian utama dalam penyelenggaraan layanan keuangan digital.
Ketiga unsur tersebut menjadi dasar penting untuk menilai apakah perkembangan teknologi keuangan benar-benar sesuai dengan tujuan Maqashid Syariah.
Dengan demikian, kepatuhan terhadap prinsip syariah tidak cukup hanya dilihat dari keberadaan suatu layanan, tetapi juga dari mekanisme, keadilan, keamanan, dan manfaat yang dihasilkan bagi masyarakat.
Upaya Mewujudkan Transaksi Digital yang Sesuai Prinsip Syariah
Untuk mewujudkan transaksi digital yang sejalan dengan Maqashid Syariah, diperlukan keterlibatan aktif masyarakat, penyedia layanan, dan lembaga pengawas.
Masyarakat sebagai pengguna perlu meningkatkan literasi keuangan digital, terutama dalam memahami akad dan ketentuan sebelum melakukan transaksi.
Pengguna juga perlu membiasakan diri membaca syarat layanan, mempertimbangkan kemampuan finansial sebelum menggunakan fasilitas paylater, serta menghindari pembelian yang tidak didasarkan pada kebutuhan.
Selain itu, keamanan data pribadi harus menjadi perhatian utama. Pengguna perlu menjaga kerahasiaan informasi akun, tidak membagikan kode verifikasi kepada pihak lain, serta lebih berhati-hati terhadap tautan maupun penawaran digital yang mencurigakan.
Di sisi lain, penyedia layanan keuangan digital memiliki tanggung jawab untuk menjalankan kegiatan usaha secara transparan dan bertanggung jawab.
Informasi mengenai akad, biaya administrasi, bunga atau margin pembiayaan, hingga ketentuan denda keterlambatan perlu disampaikan secara jelas sejak awal. Penyedia layanan juga harus memastikan keamanan sistem dan menyediakan mekanisme penanganan pengaduan yang mudah diakses konsumen.
Sementara itu, Otoritas Jasa Keuangan (OJK) dan Bank Indonesia (BI) mempunyai peran penting dalam pengaturan dan pengawasan sesuai kewenangan masing-masing. DSN-MUI juga berperan dalam memberikan pedoman kesesuaian produk dan mekanisme transaksi dengan prinsip syariah.
Kolaborasi antarpihak diperlukan agar perkembangan teknologi keuangan tidak hanya berorientasi pada pertumbuhan transaksi dan keuntungan ekonomi, tetapi juga memperhatikan keadilan serta perlindungan masyarakat.
Kesimpulan
Perkembangan teknologi transaksi digital merupakan bagian dari perubahan ekonomi yang tidak dapat dipisahkan dari kehidupan masyarakat modern. Kehadiran dompet digital, QRIS, e-commerce, dan layanan pembiayaan digital telah memberikan berbagai kemudahan dalam aktivitas ekonomi sehari-hari.
Meski demikian, kemajuan teknologi juga menghadirkan tantangan, mulai dari potensi riba, gharar, dan maysir dalam mekanisme transaksi tertentu hingga risiko perilaku konsumtif, penipuan, dan kebocoran data pribadi.
Dalam perspektif Maqashid Syariah, khususnya prinsip hifzh al-mal, perlindungan terhadap harta dan hak pengguna menjadi hal yang tidak boleh diabaikan.
Kelompok kami berpandangan bahwa transaksi digital yang ideal adalah transaksi yang mampu menggabungkan kemudahan teknologi dengan nilai keadilan, transparansi, dan perlindungan konsumen.
Oleh karena itu, masyarakat perlu menjadi pengguna teknologi keuangan yang bijak, jujur, dan bertanggung jawab. Kemudahan transaksi hendaknya dimanfaatkan tanpa mengabaikan ketentuan syariah dan kemampuan finansial masing-masing.
Pada akhirnya, keberhasilan ekonomi digital bukan semata-mata ditentukan oleh seberapa cepat transaksi dapat dilakukan, melainkan sejauh mana teknologi tersebut memberikan manfaat, menjaga keamanan harta, dan mewujudkan kesejahteraan bersama.
Komentar 0
Tulis Komentar Bagikan tanggapan Anda