

Pendahuluan
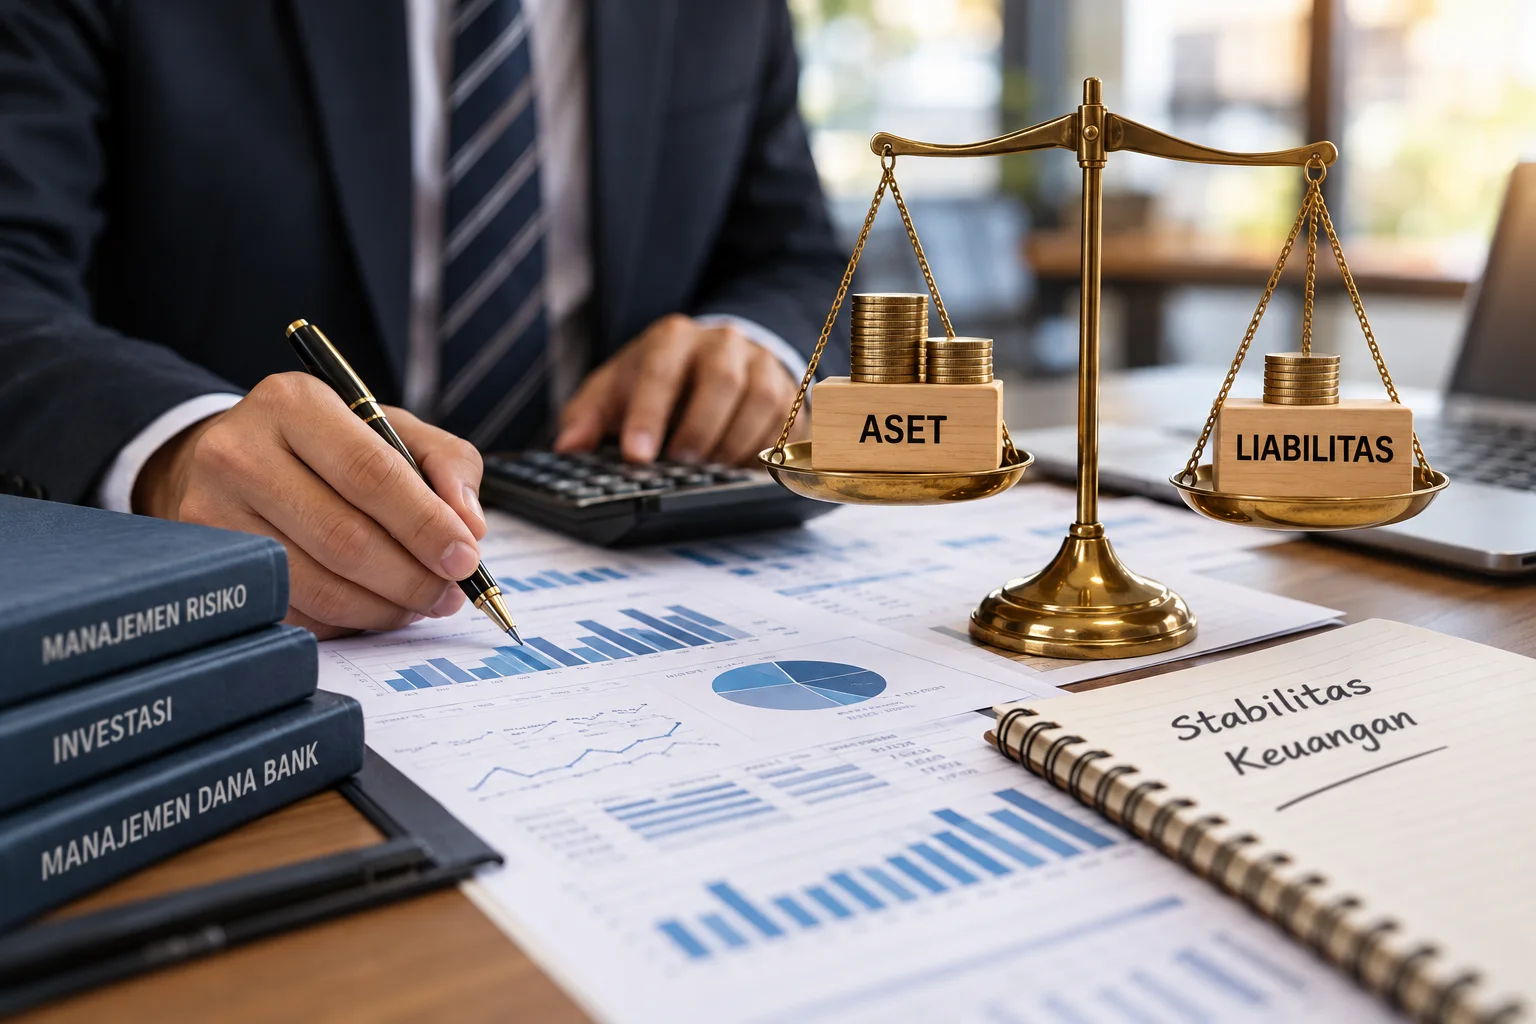
Dalam ranah manajemen keuangan instansi maupun entitas bisnis, efisiensi dan ketepatan alokasi sumber daya merupakan kunci utama keberlanjutan usaha. Namun, kerap kali organisasi dihadapkan pada tantangan mismatch atau ketidaksesuaian antara struktur aset dan kewajiban (kewajiban jangka pendek maupun jangka panjang).
Mismatch ini umumnya terjadi akibat ketidakseimbangan jangka waktu (maturity mismatch), likuiditas, hingga tingkat suku bunga. Artikel ini akan mengupas tuntas strategi mendasar dalam mengatasi mismatch pengelolaan aset guna menjaga stabilitas keuangan organisasi di tengah dinamika pasar yang tidak pasti.
Signifikansi Pengelolaan Aset dan Liabilitas (ALM)
Penerapan Asset Liability Management (ALM) menjadi aset berharga dalam beragam bidang bisnis dan perbankan. Ketidakseimbangan dalam pengelolaan aset dapat memicu krisis likuiditas jika kewajiban jangka pendek jatuh tempo saat instrumen aset masih terikat dalam investasi jangka panjang.
Oleh karena itu, strategi pengelolaan yang adaptif dan presisi menjadi faktor penentu yang membedakan organisasi yang mampu bertahan dengan yang rentan terhadap guncangan finansial.
Adaptasi terhadap Volatilitas Pasar
Perkembangan ekonomi global dan perubahan kebijakan moneter membawa dampak pada fluktuasi nilai aset dan beban kewajiban.
Mengatasi mismatch menuntut manajemen untuk secara aktif menyesuaikan portofolio investasi dan struktur utang. Keterampilan untuk menganalisis arus kas serta memproyeksikan kecukupan likuiditas menjadi sangat krusial bagi manajer keuangan.
Membangun Ketahanan dan Integrasi Risiko
Pengelolaan aset yang tepat berfungsi sebagai jembatan untuk membangun portofolio yang seimbang.
Dalam konteks operasional, koordinasi antara tim divisi keuangan, risiko, dan investasi memfasilitasi integrasi data yang komprehensif. Penyelarasan ini meminimalkan potensi beban bunga berlebih dan mengoptimalkan imbal hasil dari investasi yang dimiliki.
Meningkatkan Efisiensi Keputusan Manajemen
Dalam ranah kepemimpinan, keputusan berbasis data ALM merupakan keterampilan esensial untuk mengarahkan prioritas pengeluaran modal.
Berdasarkan berbagai studi, organisasi yang secara disiplin melakukan penyesuaian durasi aset dan kewajiban memiliki tingkat stabilitas arus kas yang lebih baik serta risiko gagal bayar yang lebih rendah.
Strategi Mengatasi Mismatch
Untuk mengurangi potensi kerugian akibat ketidaksesuaian aset dan liabilitas, terdapat beberapa langkah taktis yang dapat diterapkan oleh entitas bisnis:
1. Penyelarasan Durasi Aset dan Liabilitas (Duration Matching)
Menurut Bessis (2015), pencocokan durasi arus kas masuk dari aset dengan arus kas keluar dari liabilitas dapat menekan sensitivitas terhadap fluktuasi suku bunga.
Strategi ini memastikan entitas memiliki dana kas yang cukup saat kewajiban jatuh tempo tanpa harus menjual aset secara tergesa-gesa dengan harga diskon.
2. Diversifikasi Portofolio Likuiditas
Menjaga porsi aset lancar atau instrumen pasar uang yang dapat dicairkan dengan cepat (liquid buffer) membantu meredakan dampak liquidity mismatch.
3. Penggunaan Instrumen Derivatif (Hedging)
Menurut Saunders dan Cornett (2021), pemanfaatan lindung nilai melalui interest rate swaps atau transaksi berjangka dapat digunakan untuk mengunci risiko perubahan suku bunga atau nilai tukar yang berpotensi memperlebar jurang ketidakseimbangan aset dan kewajiban.
Tantangan dalam Pengelolaan Aset dan Liabilitas
Meskipun penyelarasan aset merupakan tindakan yang sangat vital, banyak entitas menghadapi tantangan berikut dalam penerapannya:
1. Ketidakpastian Proyeksi Arus Kas
Perubahan kondisi pasar yang mendadak membuat pendapatan masa depan sulit diprediksi secara presisi.
2. Keterbatasan Pasar Finansial
Terbatasnya pilihan instrumen keuangan jangka panjang yang fleksibel sering kali menyulitkan proses matching.
3. Kurangnya Sistem Pengawasan Terintegrasi
Belum semua organisasi memiliki infrastruktur teknologi dan sistem manajemen risiko yang memadai untuk memantau gap secara real-time.
Langkah Mengatasi Tantangan dan Meningkatkan Stabilitas Finansial
Untuk menanggulangi tantangan dalam pengelolaan mismatch, langkah-langkah konkret yang dapat diambil adalah:
1. Melakukan Stress Testing Berkala
Menguji ketahanan portofolio terhadap berbagai skenario terburuk, seperti kenaikan suku bunga mendadak atau penurunan pendapatan ekstrem.
2. Evaluasi dan Rekonsiliasi Rutin
Memantau rasio-rasio likuiditas dan maturity gap secara teratur guna mengambil tindakan korektif lebih awal.
3. Penerapan Sistem Manajemen Risiko Otomatis
Memanfaatkan perangkat lunak manajemen keuangan terintegrasi untuk mempercepat pelaporan dan pemetaan risiko aset-kewajiban.
Kesimpulan
Pengelolaan mismatch pada aset dan liabilitas merupakan strategi krusial bagi kelangsungan dan stabilitas keuangan organisasi di era ketidakpastian ekonomi.
Dengan menyelaraskan durasi, memperkuat fondasi likuiditas, serta menerapkan manajemen risiko yang proaktif, entitas dapat mempertahankan kredibilitas dan meminimalkan potensi krisis finansial.
Upaya ini tidak hanya melindungi nilai perusahaan, tetapi juga memastikan pertumbuhan aset yang berkelanjutan.
Referensi
Bessis, J. (2015). Risk Management in Banking (4th ed.). John Wiley & Sons.
Saunders, A., & Cornett, M. M. (2021). Financial Institutions Management: A Risk Management Approach (10th ed.). McGraw-Hill Education.
Komentar 0
Tulis Komentar Bagikan tanggapan Anda