Penulis: Muhammad Faizan Eshan Zulhusni Putra
Universitas Airlangga
JurnalPost.com – Memasuki penghujung tahun 2025, Indonesia menduduki posisi strategis pada peta energi global melalui narasi hilirisasi nikel dan pengembangan ekosistem kendaraan listrik. Capaian ini diperkuat secara diplomatik dengan komitmen pendanaan iklim melalui Just Energy Transition Partnership (JETP) yang kini mencapai nilai valuasi $21,4 miliar. Namun, analisis mendalam terhadap data infrastruktur dan indeks kinerja menunjukkan perbedaan fundamental antara target yang dicanangkan dan realitas yang terjadi di lapangan.
Data dari World Economic Forum (WEF) Energy Transition Index tahun 2024, Indonesia berada pada peringkat ke-54 dengan skor yang stagnan di angka 56,7. Angka ini menunjukkan inersia sistemik jika dibandingkan dengan negara tetangga Vietnam yang telah mengamankan peringkat ke-32 melalui investasi masif di sektor energi terbarukan. Stagnasi Indonesia sebagian besar dipengaruhi oleh ketergantungan pada batubara murah yang difokuskan untuk menjaga keamanan energi dan mendukung ekspansi industri hilir.
Salah satu tantangan struktural yang paling vital adalah fenomena Captive Coal Conundrum. Di saat PLN berupaya untuk melakukan dekarbonisasi, sektor industri justru mengalami pertumbuhan kapasitas PLTU batubara off-grid yang signifikan. Antara periode Juli 2023 hingga Juli 2024, kapasitas PLTU batubara Indonesia meningkat sebesar 7,2 GW dengan 4,5 GW di antaranya adalah pembangkit captive untuk smelter industri (CREA & GEM, 2024). Dominasi batubara yang mencapai 72% dalam operasional peleburan nikel ini menciptakan risiko kepatuhan terhadap standar ESG global seperti CBAM di Uni Eropa dan IRA di Amerika Serikat, yang dapat melemahkan daya saing nikel Indonesia di pasar global.
Dinamika finansial melalui JETP juga memerlukan evaluasi kritis terkait aspek keadilannya. Dari total komitmen yang ada, porsi dana hibah (grant) yang tercatat sangat minim, sekitar $153,8 juta. Dana tersebut kurang dari 1,5% dari total paket pendanaan (Direktorat Jenderal Perbendaharaan, n.d.). Sebagian besar komitmen berasal dari pinjaman komersial yang berisiko menambah beban utang negara. Selain itu, realisasi pencairan dana hingga akhir 2025 masih terbatas pada studi kelayakan, sementara negosiasi untuk proyek fisik seperti pensiun dini PLTU Cirebon-1 masih berhadapan dengan kendala valuasi aset yang kompleks.
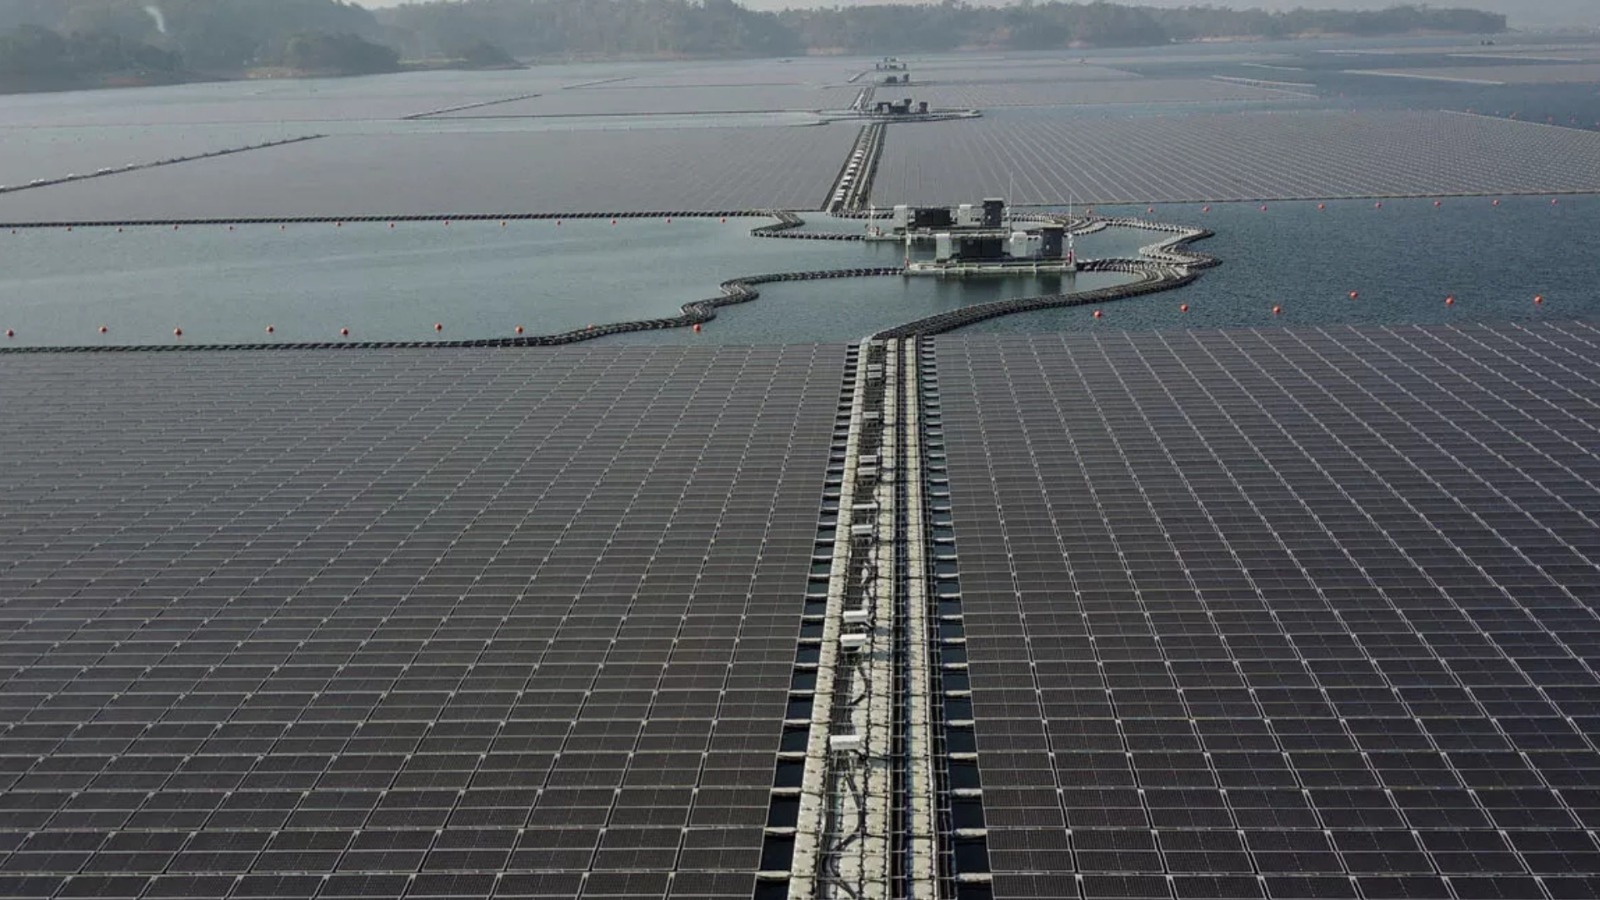
Meskipun terdapat capaian positif seperti operasional PLTS Terapung Cirata serta komitmen hijau pada proyek HPAL Pomalaa, transisi energi nasional masih terhambat oleh kepastian hukum yang belum kunjung usai. Pembahasan RUU Energi Baru dan Energi Terbarukan (EBET) yang terus berkepanjangan, seperti kontroversi pada skema power wheeling, menciptakan ketidakpastian bagi investor swasta untuk masuk ke pasar energi terbarukan. Kebijakan Tingkat Komponen Dalam Negeri (TKDN) sering kali menyulitkan kondisi ini dengan meningkatkan biaya modal proyek PLTS di Indonesia, menjadikannya kurang kompetitif dibandingkan negara dengan regulasi konten lokal yang lebih fleksibel seperti Vietnam.
Tanpa adanya reformasi pada regulasi yang mendesak serta solusi konkret untuk dekarbonisasi pada kawasan industri, Indonesia berisiko stagnan dalam kategori Low Performer pada indeks iklim global. Momentum pertumbuhan hijau hanya dapat dipertahankan apabila kebijakan domestik selaras dengan standar keberlanjutan internasional. Hal ini penting demi memastikan bahwa nilai tambah ekonomi dari hilirisasi tidak tereduksi oleh tingginya intensitas emisi karbon yang dihasilkan dalam proses produksinya.