

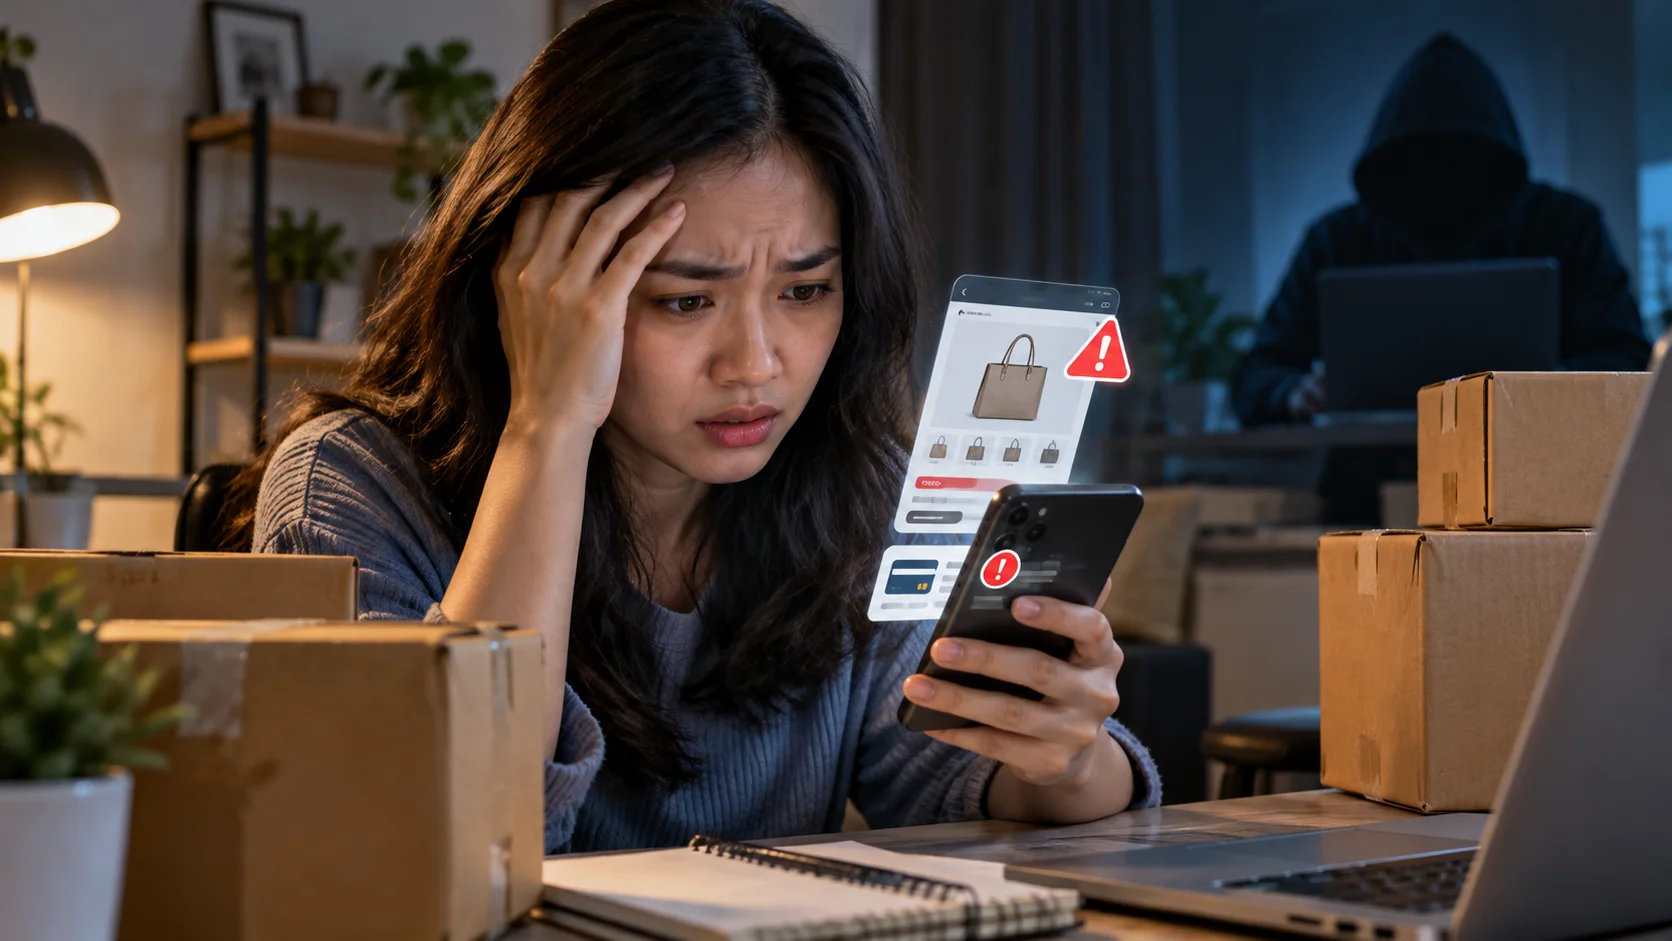
JurnalPost.com -- Belanja online telah menjadi bagian dari kehidupan sehari-hari masyarakat. Hanya melalui ponsel, berbagai kebutuhan dapat dibeli tanpa harus datang langsung ke toko. Namun, kemudahan tersebut juga membuka celah bagi pelaku kejahatan digital. Toko fiktif, pencurian foto produk, penawaran harga tidak masuk akal, hingga bukti transfer palsu menjadi sejumlah modus yang kerap digunakan untuk menipu konsumen.
Ancaman penipuan digital bukan persoalan kecil. Indonesia Anti Scam Center (IASC) mencatat sebanyak 608.168 laporan penipuan selama periode November 2024 hingga Juni 2026. Sementara itu, CNBC Indonesia dalam pemberitaannya pada 16 Juni 2026 menyebutkan bahwa laporan penipuan yang masuk dapat mencapai 1.000 kasus dalam sehari.
Angka tersebut mencerminkan besarnya tantangan dalam menciptakan ruang transaksi digital yang aman. Meski tidak seluruh laporan berkaitan dengan belanja online, tingginya jumlah pengaduan menunjukkan bahwa risiko kejahatan digital masih menjadi persoalan serius.
Di tengah kondisi tersebut, muncul pertanyaan yang patut mendapat perhatian: siapa sebenarnya yang bertanggung jawab ketika konsumen kehilangan uang akibat transaksi online?
Konsumen Tidak Bisa Terus Dibebani Kesalahan
Ketika kasus penipuan belanja online terjadi, nasihat yang paling sering terdengar adalah agar masyarakat lebih berhati-hati. Konsumen diminta memeriksa identitas penjual, membaca ulasan, dan tidak mudah tergiur harga murah.
Imbauan tersebut tentu penting. Namun, menempatkan kehati-hatian konsumen sebagai satu-satunya solusi justru berisiko mengabaikan persoalan yang lebih besar.
Tidak semua pembeli memiliki kemampuan yang sama dalam mengenali modus penipuan. Bahkan, konsumen yang sudah berusaha teliti sekalipun masih berpotensi menjadi korban ketika pelaku menggunakan identitas, tampilan toko, dan bukti transaksi yang tampak meyakinkan.
Persoalannya semakin rumit ketika pelaku dapat menghapus akun, mengganti identitas, atau memindahkan dana tidak lama setelah pembayaran dilakukan.
Dalam situasi demikian, konsumen sering berada pada posisi yang lemah. Mereka telah menyerahkan uang, tetapi belum tentu memperoleh barang yang dijanjikan. Ketika penjual menghilang, upaya mendapatkan kembali uang tersebut dapat menjadi proses yang panjang.
Padahal, Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen telah memberikan dasar hukum bagi perlindungan hak-hak konsumen.
Melalui Pasal 4, konsumen memiliki hak atas kenyamanan, keamanan, dan keselamatan dalam mengonsumsi barang maupun jasa. Konsumen juga berhak memperoleh advokasi, perlindungan, serta penyelesaian sengketa dan kompensasi sesuai ketentuan yang berlaku.
Artinya, keamanan transaksi bukan semata-mata kewajiban pembeli, melainkan juga bagian dari sistem perlindungan yang seharusnya berjalan secara efektif.
Aturan Hukum Ada, tetapi Pemulihan Kerugian Masih Menjadi Tantangan
Indonesia sebenarnya telah memiliki perangkat hukum untuk menindak pelaku penipuan.
Pasal 492 Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana (KUHP) mengatur tindak pidana penipuan. Sementara itu, Pasal 28 ayat (1) Undang-Undang Nomor 1 Tahun 2024 tentang Perubahan Kedua atas UU ITE mengatur larangan penyebaran informasi bohong atau menyesatkan yang mengakibatkan kerugian materiel bagi konsumen dalam transaksi elektronik.
Namun, keberadaan aturan hukum tidak serta-merta menjamin bahwa uang korban dapat kembali.
Korban umumnya harus mengumpulkan berbagai bukti, mulai dari tangkapan layar percakapan, nomor rekening tujuan, bukti pembayaran, hingga identitas akun penjual. Seluruh dokumen tersebut diperlukan untuk mendukung proses pengaduan dan penelusuran.
Bagi masyarakat yang belum memahami prosedur pelaporan, tahapan tersebut dapat terasa membingungkan. Apalagi jika nilai kerugian dianggap tidak sebanding dengan waktu dan tenaga yang harus dikeluarkan.
Data IASC yang diberitakan Kontan pada 22 Januari 2026 menunjukkan bahwa penipuan transaksi belanja termasuk salah satu modus yang banyak dilaporkan. Hingga 14 Januari 2026, jumlah laporannya mencapai 73.743 kasus.
Sementara itu, DetikFinance pada 6 Juli 2026 melaporkan bahwa dari total kerugian akibat penipuan sekitar Rp9,3 triliun, dana yang berhasil diamankan baru sekitar 7,24 persen. Adapun dana yang telah dikembalikan kepada korban tercatat sebesar Rp196,93 miliar.
Kesenjangan antara besarnya kerugian dan dana yang berhasil dipulihkan memperlihatkan bahwa penanganan penipuan tidak cukup hanya berfokus pada penindakan pelaku.
Pemulihan hak korban juga harus menjadi prioritas.
Marketplace Perlu Memperkuat Perlindungan Pembeli
Selain pemerintah dan aparat penegak hukum, penyedia platform perdagangan elektronik memiliki peran penting dalam mencegah penipuan.
Marketplace bukan sekadar tempat mempertemukan penjual dan pembeli. Platform juga mengelola sistem transaksi, informasi pengguna, serta mekanisme pembayaran dan pengaduan yang memengaruhi keamanan konsumen.
Pasal 15 ayat (1) UU ITE mewajibkan penyelenggara sistem elektronik menyelenggarakan sistem secara andal, aman, dan bertanggung jawab. Ketentuan mengenai perdagangan melalui sistem elektronik juga diatur dalam Peraturan Pemerintah Nomor 80 Tahun 2019.
Karena itu, platform perlu memastikan bahwa mekanisme perlindungan konsumen benar-benar berjalan, bukan sekadar dicantumkan dalam syarat dan ketentuan penggunaan layanan.
Salah satu langkah yang dapat diperkuat ialah verifikasi identitas penjual. Akun yang menunjukkan indikasi penipuan juga perlu segera ditinjau agar tidak terus menjangkau calon korban.
Penggunaan rekening bersama atau sistem pembayaran yang menahan dana hingga transaksi memenuhi ketentuan juga dapat membantu mengurangi risiko kerugian pembeli.
Namun, perlindungan tersebut perlu diikuti mekanisme pengaduan yang mudah diakses dan responsif. Konsumen seharusnya tidak harus melewati prosedur berbelit hanya untuk melaporkan barang yang tidak dikirim atau transaksi yang diduga mengandung unsur penipuan.
Tentu, tanggung jawab platform perlu dinilai berdasarkan perannya dalam transaksi, kewajiban hukumnya, serta fakta setiap kasus. Akan tetapi, hal tersebut tidak mengurangi pentingnya keterlibatan aktif penyedia layanan dalam mencegah penyalahgunaan sistem.
Perlindungan Konsumen Membutuhkan Kerja Sama Semua Pihak
Penanganan penipuan online tidak dapat dibebankan kepada satu pihak saja.
Pemerintah perlu memperkuat pengawasan dan memastikan regulasi perlindungan konsumen dapat diterapkan sesuai perkembangan perdagangan digital. Aparat penegak hukum perlu meningkatkan kemampuan penelusuran transaksi sekaligus mempermudah akses pengaduan masyarakat.
Di sisi lain, lembaga keuangan perlu memperkuat koordinasi dalam menindaklanjuti laporan penipuan, terutama ketika masih terdapat peluang untuk mengamankan dana sebelum dipindahkan pelaku.
Kecepatan penanganan menjadi faktor penting karena pelaku penipuan dapat memindahkan hasil kejahatan dalam waktu singkat.
Edukasi kepada masyarakat juga tetap diperlukan, tetapi harus berjalan beriringan dengan penguatan sistem keamanan dan penegakan hukum.
Konsumen memang perlu memahami risiko transaksi digital. Namun, kewaspadaan individu tidak boleh dijadikan alasan untuk mengabaikan tanggung jawab pihak lain dalam menciptakan ekosistem perdagangan elektronik yang aman.
Pada akhirnya, maraknya penipuan belanja online seharusnya menjadi momentum untuk mengevaluasi kembali efektivitas perlindungan konsumen di Indonesia.
Keberhasilan penanganan tidak cukup diukur dari banyaknya laporan yang diterima atau pelaku yang berhasil ditindak. Hal yang tidak kalah penting adalah seberapa cepat korban memperoleh bantuan dan seberapa besar peluang mereka mendapatkan kembali haknya.
Sebab, korban penipuan sudah kehilangan uang. Jangan sampai mereka juga harus berjuang sendirian untuk memperoleh perlindungan yang semestinya menjadi hak mereka.




Komentar 0
Tulis Komentar Bagikan tanggapan Anda