

Oleh: Azzahra Awaly Putri, Mahasiswa Manajemen Keuangan, Fakultas Ekonomi dan Bisnis Universitas Pamulang
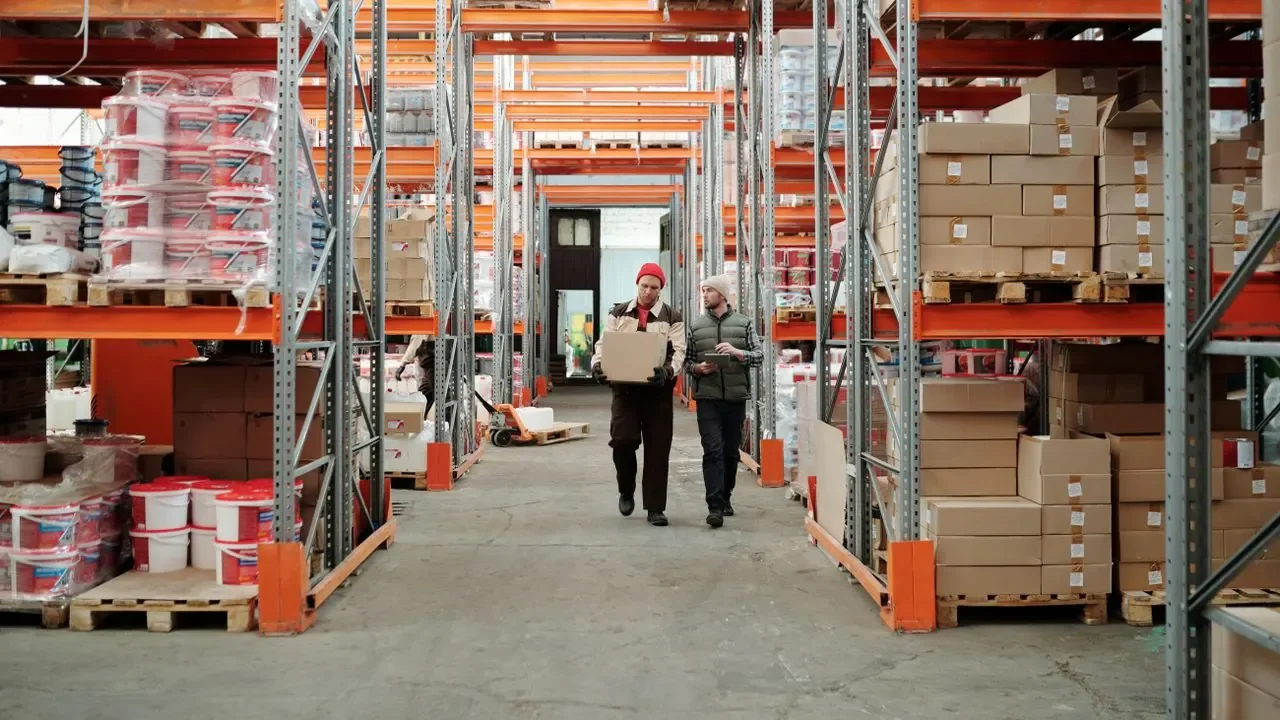
Bayangkan dua pemilik toko dengan masalah persediaan yang berbeda. Toko pertama memiliki stok berlimpah, tetapi kekurangan kas untuk membayar pemasok. Sebaliknya, toko kedua membatasi persediaan sehingga sering kehilangan pelanggan akibat barang yang dibutuhkan tidak tersedia. Keduanya mengalami kerugian karena pengelolaan stok yang kurang tepat. Lalu, berapa jumlah persediaan ideal agar kebutuhan pelanggan terpenuhi tanpa mengganggu kondisi keuangan usaha?
Dua sisi risiko
Persediaan sering dianggap urusan gudang, padahal ia merupakan keputusan keuangan. Persediaan menjembatani pembelian dari pemasok dan penjualan kepada konsumen, sehingga jumlahnya memengaruhi kelancaran penjualan, biaya penyimpanan, dan perputaran modal (Marsono et al., 2026). Stok yang terlalu sedikit (stockout) berarti penjualan hilang dan produksi dapat terhenti (Sudirman et al., 2026). Sebaliknya, stok berlebih (overstock) menimbulkan barang yang lambat terjual (slow moving), risiko kerusakan atau kedaluwarsa, dan modal yang terkunci. Dalam perspektif lean management, persediaan berlebih termasuk pemborosan karena menambah biaya tanpa nilai langsung bagi konsumen (Marsono et al., 2026). Pengelolaan persediaan pada dasarnya bertujuan menjaga keseimbangan antara ketersediaan barang dan biaya yang ditanggung (Marsono et al., 2026), dengan tiga sasaran: menjamin ketersediaan barang, meminimalkan biaya penyimpanan, dan memastikan kelancaran produksi (Nona et al., 2025).
Persediaan dalam kacamata keuangan
Persediaan dicatat sebagai aset lancar yang berperan besar dalam siklus operasi (Nona et al., 2025). Namun, aset yang besar belum tentu sehat. Efisiensi keuangan berarti memakai sumber daya finansial secara tepat dan hemat untuk menghasilkan keuntungan maksimal, sehingga ketika persediaan dikendalikan secara efisien, dana yang tertahan dapat dialihkan ke kegiatan produktif (Nona et al., 2025). Sebaliknya, persediaan berlebih mengurangi fleksibilitas keuangan karena modal kerja tertahan pada barang yang belum menghasilkan pendapatan (Sudirman et al., 2026).
Dua indikator dapat digunakan untuk menilai persediaan, yaitu perputaran persediaan (inventory turnover) yang menunjukkan kecepatan barang terjual dan modal kembali menjadi kas (Marsono et al., 2026), serta siklus konversi kas (cash conversion cycle) yang mengukur waktu pengembalian modal dari pembelian hingga penjualan. Penumpukan stok dapat menghambat arus kas, sementara kesalahan pencatatan berisiko memengaruhi perhitungan HPP dan laba perusahaan (Nona et al., 2025).
Alat untuk menemukan titik seimbang
Keseimbangan itu dapat dihitung, bukan sekadar ditebak. Produk dengan permintaan stabil cocok memakai EOQ, sedangkan produk dengan permintaan tinggi dan berfluktuasi lebih cocok memakai pengadaan Just in Time (JIT) (Nona et al., 2025).
Pertama, Economic Order Quantity (EOQ), yaitu jumlah pesanan optimal yang meminimalkan gabungan biaya pemesanan dan biaya penyimpanan (Sudirman et al., 2026). Sebagai ilustrasi, sebuah toko membutuhkan 1.200 unit barang per tahun dengan biaya pemesanan Rp100.000 per pesanan dan biaya penyimpanan Rp6.000 per unit per tahun. Berdasarkan rumus EOQ, jumlah pesanan optimalnya 200 unit atau enam kali pesan setahun, dengan biaya pemesanan dan biaya penyimpanan sama-sama Rp600.000. Itulah kombinasi termurah. Namun, EOQ mengasumsikan permintaan stabil dan waktu tunggu konstan, sehingga lebih tepat dipakai sebagai alat bantu analisis daripada solusi tunggal (Sudirman et al., 2026).
Kedua, safety stock dan reorder point. Safety stock adalah cadangan untuk mengantisipasi fluktuasi permintaan atau keterlambatan pasokan, sedangkan reorder point adalah pemakaian harian dikalikan waktu tunggu lalu ditambah safety stock (Marsono et al., 2026; Sudirman et al., 2026). Di sinilah dilema yang sesungguhnya: semakin besar cadangan, semakin besar pula modal yang tertahan dan beban biaya penyimpanan (Sudirman et al., 2026).
Ketiga, JIT, yaitu penyediaan barang dalam jumlah dan waktu yang tepat sesuai kebutuhan, yang berakar pada Toyota Production System (Marsono et al., 2026). Bagi usaha kecil, JIT cukup berupa pencatatan stok harian dan pembelian kecil yang lebih sering. Risikonya adalah stockout ketika permintaan naik mendadak atau pemasok terlambat (Marsono et al., 2026).
Keempat, analisis ABC. Sebagian kecil barang biasanya menyumbang sebagian besar nilai persediaan, sehingga barang kelompok A perlu pengawasan ketat, sedangkan kelompok C cukup dikelola sederhana. Semua alat ini bertumpu pada siklus pengelolaan yang tertib, yakni perencanaan berbasis data pemakaian sebelumnya, penyimpanan dengan prinsip first in first out (FIFO), pencocokan stok fisik dengan catatan, dan pelaporan berkala (Nona et al., 2025).
Konteks Indonesia: ketidakpastian yang harus dikelola
Biaya logistik nasional tercatat 14,29 persen dari produk domestik bruto (PDB) pada 2022 (Katadata, 2026), dan pemerintah menargetkan penurunan menjadi 12,5 persen pada 2029 (Metro TV, 2026). Selama biaya kirim dan simpan masih tinggi, setiap keputusan menumpuk atau menipiskan stok membawa konsekuensi finansial yang besar. Tekanan juga datang dari harga bahan baku: sejak April 2026, harga bahan baku plastik naik 40 sampai 50 persen akibat eskalasi konflik di Timur Tengah (Bisnis.com, 2026).
Pada usaha berbasis pertanian, pengelolaan stok lebih menantang karena bergantung pada musim panen, daya tahan bahan baku, dan ketepatan pasokan petani. Upaya mengatasinya dapat dilakukan melalui kontrak dengan petani lokal, penambahan pemasok, penerapan FIFO, serta pengeringan bahan baku untuk memperpanjang masa simpan (Sudirman et al., 2026). Pada Mei 2026, sejumlah pelaku industri bahkan menyiapkan stok bahan baku untuk kebutuhan enam bulan guna mengantisipasi gangguan pasokan (Fortune IDN, 2026). Namun, strategi tersebut belum tentu sesuai bagi usaha kecil karena dapat menguras modal. Artinya, kebutuhan persediaan harus disesuaikan dengan kondisi dan kemampuan masing-masing usaha.
Penutup
Mengelola persediaan pada dasarnya adalah menyeimbangkan dua ketakutan, yaitu takut kehabisan dan takut kelebihan. Keduanya tidak dapat dihilangkan sepenuhnya, tetapi dapat dikendalikan dengan hitungan yang cermat. Pengendalian persediaan tidak hanya soal ketersediaan barang, tetapi juga upaya meningkatkan efisiensi biaya dan keberlanjutan usaha (Sudirman et al., 2026). Langkah pertamanya sederhana: catat keluar masuk barang, hitung perputaran stok secara rutin, dan perlakukan persediaan sebagai bagian dari keputusan keuangan, bukan sekadar isi gudang. Keputusan persediaan yang baik selalu berawal dari data.
Daftar Pustaka
- Bisnis.com. (2026, 6 April). Lonjakan harga plastik mulai menyengat UMKM. https://ekonomi.bisnis.com/read/20260406/257/1964546/lonjakan-harga-plastik-mulai-menyengat-umkm
- Fortune IDN. (2026). Menperin: Industri jaga stok bahan baku di tengah gejolak harga. https://www.fortuneidn.com/news/menperin-industri-jaga-stok-bahan-baku-di-tengah-gejolak-harga-00-my5jv-1vf4s3/amp
- Katadata. (2026). Dari dermaga ke rantai pasok: Jejak digitalisasi yang menggerakkan arus logistik. https://katadata.co.id/amp/finansial/korporasi/6a2ec1492b342/dari-dermaga-ke-rantai-pasok-jejak-digitalisasi-yang-menggerakkan-arus-logistik
- Marsono, Romadhoni, S., Mufdalifah, S., & Nisa, U. S. (2026). Implementasi metode Just in Time dalam mengurangi pemborosan persediaan pada Toko Takdir Jenu. TEKNOBIS: Teknologi, Bisnis dan Pendidikan, 4(4), 805–812. https://jurnalmahasiswa.com/index.php/teknobis
- Metro TV. (2026, 15 Oktober). Pemerintah bidik biaya logistik turun jadi 12,5% pada 2029. https://www.metrotvnews.com/read/bVDC68xj-pemerintah-bidik-biaya-logistik-turun-jadi-12-5-pada-2029
- Nona, M. F., Rengga, A., & Luju, E. (2025). Peran pengelolaan persediaan barang dalam meningkatkan efisiensi keuangan di CV Sumber Jaya Putra Perkara. Lokawati: Jurnal Penelitian Manajemen dan Inovasi Riset, 3(6), 197–207. https://doi.org/10.61132/lokawati.v3i6.2307
- Sudirman, Handayani, S., Wirawan, & Tantalu, L. (2026). Pengendalian persediaan bahan baku singkong menggunakan metode EOQ pada UMKM H & R Kota Batu. Journal of Food System and Agribusiness (JoFSA), 10(1), 90–103. https://doi.org/10.25181/jofsa.v10i1.4766
Komentar 0
Tulis Komentar Bagikan tanggapan Anda