

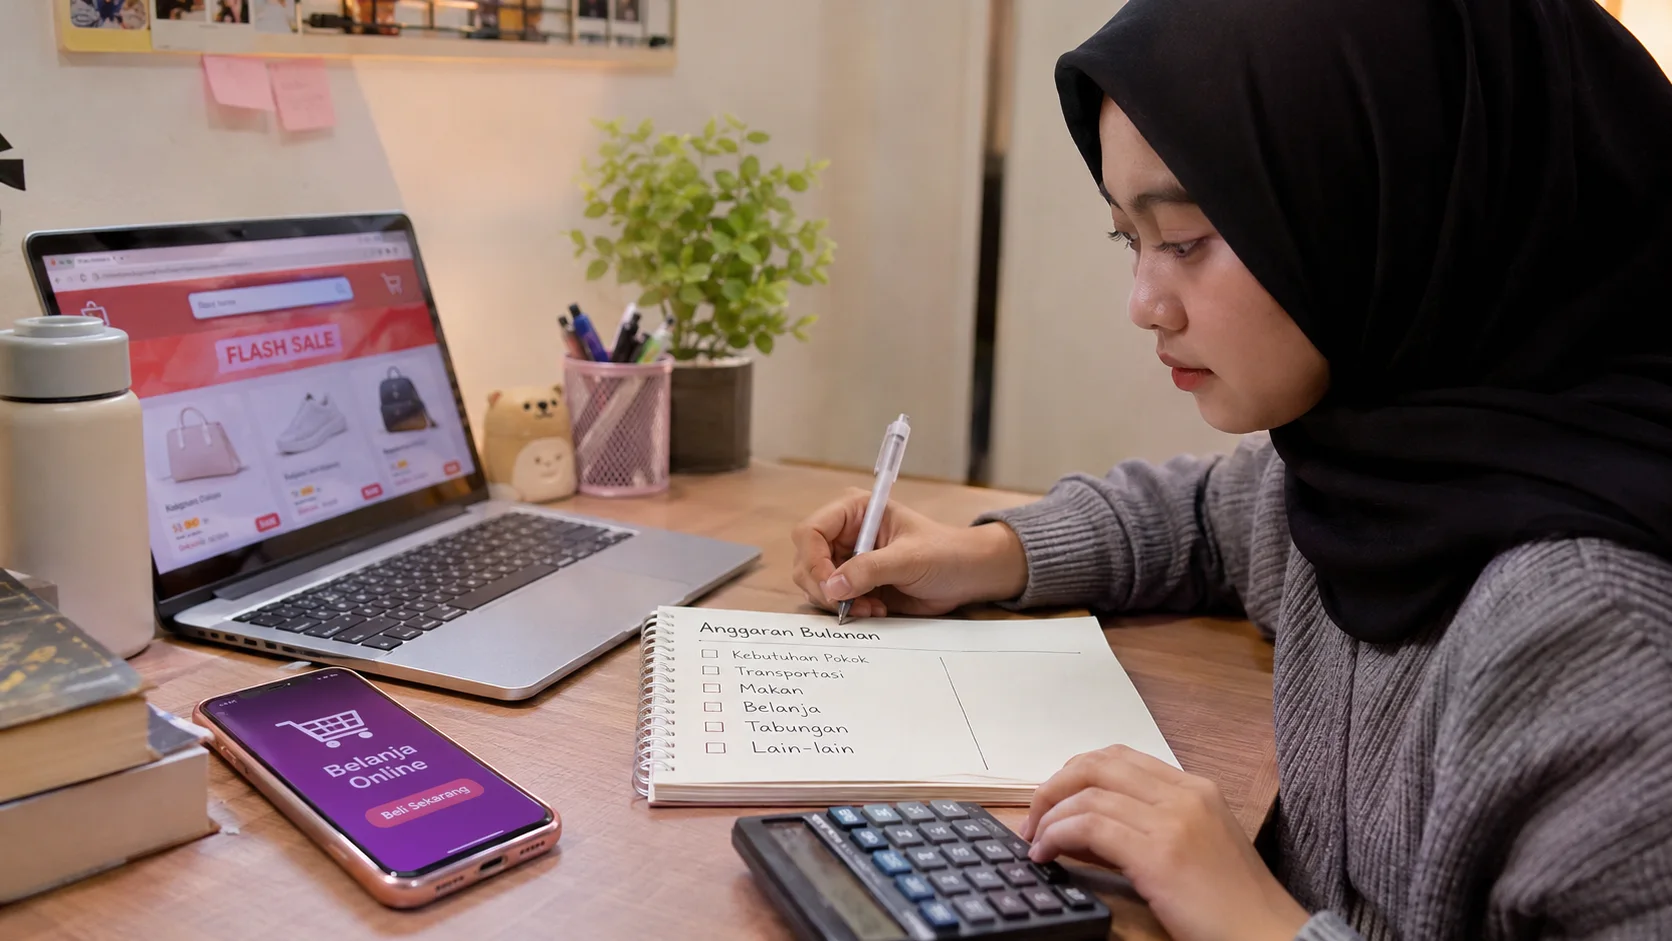
JurnalPost.com - Perkembangan teknologi digital telah membawa perubahan besar dalam kehidupan masyarakat, termasuk cara generasi muda memenuhi kebutuhan dan mengelola keuangan. Kehadiran media sosial serta berbagai platform belanja online membuat aktivitas konsumsi menjadi semakin mudah dan praktis. Berbagai produk kini dapat ditemukan hanya melalui telepon genggam, mulai dari kebutuhan sehari-hari hingga barang-barang yang mengikuti tren terbaru.
Namun, di balik kemudahan tersebut, muncul tantangan yang tidak dapat diabaikan, yakni meningkatnya kecenderungan perilaku konsumtif di kalangan generasi muda. Kemajuan teknologi yang seharusnya membantu masyarakat memenuhi kebutuhan secara efisien justru dapat menjadi pemicu pengeluaran berlebihan apabila tidak diimbangi dengan pengelolaan keuangan yang baik.
Saat ini, keputusan membeli sesuatu tidak selalu didasarkan pada kebutuhan. Banyak generasi muda tertarik memiliki suatu barang setelah melihatnya digunakan oleh influencer, selebritas, atau teman sebaya. Produk yang sedang populer sering kali dianggap sebagai sesuatu yang harus dimiliki agar tidak tertinggal dari perkembangan zaman.
Tanpa disadari, kebiasaan tersebut dapat membentuk pola konsumsi yang lebih mengutamakan keinginan dibandingkan kebutuhan. Barang yang sebenarnya tidak terlalu diperlukan akhirnya dibeli hanya untuk mengikuti tren atau menyesuaikan diri dengan lingkungan sosial.
Pengaruh Media Sosial terhadap Perilaku Konsumtif
Media sosial menjadi salah satu faktor yang cukup kuat dalam membentuk pola konsumsi generasi muda. Berbagai konten mengenai gaya hidup, fashion, kuliner, perjalanan, hingga barang bermerek sering menampilkan gambaran kehidupan yang terlihat menarik dan menyenangkan.
Ketika seseorang terus-menerus melihat konten tersebut, dapat muncul keinginan untuk memiliki atau menjalani hal serupa. Keinginan ini semakin besar ketika gaya hidup yang ditampilkan dianggap sebagai ukuran keberhasilan, popularitas, atau status sosial.
Akibatnya, keputusan membeli tidak lagi sepenuhnya didasarkan pada manfaat suatu produk, tetapi juga dipengaruhi oleh keinginan untuk memperoleh pengakuan sosial.
Fenomena ini berkaitan dengan fear of missing out (FOMO), yaitu perasaan khawatir tertinggal dari pengalaman atau tren yang sedang diikuti orang lain. Dalam konteks konsumsi, FOMO dapat mendorong seseorang melakukan pembelian tanpa mempertimbangkan kondisi keuangannya terlebih dahulu.
Selain pengaruh media sosial, strategi pemasaran digital turut berperan dalam mendorong perilaku konsumtif. Berbagai promosi seperti diskon, cashback, gratis ongkos kirim, dan flash sale sering kali membuat konsumen tergoda untuk melakukan pembelian secara spontan.
Tidak sedikit orang membeli barang hanya karena sedang ditawarkan dengan harga lebih murah, meskipun sebenarnya barang tersebut tidak terlalu dibutuhkan.
Situasi ini menunjukkan bahwa harga murah belum tentu menghasilkan penghematan. Apabila barang yang dibeli tidak memiliki manfaat atau kebutuhan yang jelas, pengeluaran tersebut tetap dapat menjadi pemborosan.
Kemudahan Paylater dan Risiko Keuangan Generasi Muda
Persoalan konsumtif semakin kompleks dengan hadirnya berbagai layanan pembayaran digital, termasuk fasilitas buy now, pay later atau paylater.
Layanan ini memungkinkan konsumen membeli barang terlebih dahulu dan melakukan pembayaran pada waktu berikutnya, baik secara sekaligus maupun melalui cicilan.
Di satu sisi, fasilitas tersebut memberikan kemudahan dan fleksibilitas dalam bertransaksi. Namun, di sisi lain, penggunaannya dapat menimbulkan risiko apabila tidak disertai perencanaan keuangan yang matang.
Kemudahan membeli barang tanpa harus langsung membayar seluruh harganya dapat membuat seseorang merasa memiliki kemampuan belanja yang lebih besar daripada kondisi keuangan sebenarnya.
Generasi muda yang belum memiliki penghasilan tetap perlu lebih berhati-hati dalam menggunakan fasilitas tersebut. Kewajiban pembayaran yang terlihat kecil dapat menjadi beban apabila dilakukan berulang kali tanpa memperhitungkan total tagihan, biaya layanan, bunga, dan kebutuhan bulanan lainnya.
Apabila kebiasaan tersebut terus berlangsung, pengeluaran dapat melebihi pemasukan dan menimbulkan kesulitan dalam memenuhi kewajiban keuangan.
Oleh karena itu, penggunaan layanan pembayaran digital harus disertai pemahaman mengenai kemampuan membayar dan konsekuensi dari setiap transaksi yang dilakukan.
Pentingnya Mengendalikan Keinginan dan Menentukan Prioritas
Menurut saya, tantangan terbesar generasi muda saat ini bukan hanya bagaimana memperoleh penghasilan, tetapi juga bagaimana menggunakan uang secara bijaksana.
Memiliki penghasilan sendiri tidak selalu menjamin kondisi keuangan yang sehat apabila seseorang belum mampu mengendalikan pengeluaran. Seseorang dapat memperoleh uang setiap bulan, tetapi tetap mengalami kesulitan keuangan karena terlalu sering mengikuti tren dan tidak memiliki perencanaan yang jelas.
Perilaku konsumtif yang terus dibiarkan berpotensi menghambat tercapainya kemandirian finansial.
Uang yang seharusnya dapat digunakan untuk menabung, membangun usaha, meningkatkan keterampilan, atau mempersiapkan kebutuhan masa depan justru habis untuk memenuhi keinginan sesaat.
Padahal, masa muda merupakan periode yang penting untuk membangun kebiasaan keuangan yang sehat. Kebiasaan tersebut dapat menjadi bekal dalam menghadapi berbagai kebutuhan dan tanggung jawab finansial pada masa mendatang.
Mengelola keuangan dengan baik bukan berarti seseorang tidak boleh menikmati hasil kerja atau membeli barang yang diinginkan. Hal yang lebih penting adalah kemampuan menentukan batasan serta memahami kondisi keuangan pribadi.
Keinginan untuk mengikuti perkembangan zaman tetap dapat dilakukan selama tidak mengorbankan kebutuhan utama, tabungan, dan kewajiban lainnya.
Literasi Keuangan sebagai Bekal Menghadapi Era Digital
Literasi keuangan perlu menjadi perhatian penting bagi generasi muda agar mampu menghadapi berbagai tantangan konsumsi di era digital.
Kemampuan mengelola keuangan tidak cukup hanya dengan mengetahui jumlah pemasukan dan pengeluaran. Diperlukan pula kesadaran untuk menentukan prioritas, memahami risiko keuangan, dan mengambil keputusan berdasarkan kebutuhan serta kemampuan pribadi.
Salah satu langkah sederhana yang dapat dilakukan adalah membuat anggaran bulanan. Melalui anggaran, seseorang dapat menentukan alokasi uang untuk kebutuhan pokok, pendidikan, transportasi, tabungan, dan keperluan lainnya.
Selain itu, kebiasaan mencatat pengeluaran juga penting untuk mengetahui ke mana uang digunakan setiap hari. Dengan melakukan pencatatan secara rutin, seseorang dapat mengevaluasi pengeluaran yang memang diperlukan dan pengeluaran yang sebenarnya dapat dikurangi.
Generasi muda juga perlu membiasakan diri membedakan antara kebutuhan dan keinginan.
Kebutuhan merupakan sesuatu yang harus dipenuhi untuk mendukung kehidupan dan aktivitas sehari-hari, sedangkan keinginan lebih berkaitan dengan kepuasan pribadi yang dapat disesuaikan dengan kemampuan keuangan.
Menyisihkan sebagian uang untuk tabungan juga menjadi langkah penting dalam membangun keamanan finansial. Jumlahnya tidak harus besar, tetapi perlu dilakukan secara konsisten sesuai dengan kondisi masing-masing.
Di samping itu, sikap kritis terhadap promosi digital perlu terus dikembangkan. Tidak semua tren harus diikuti dan tidak semua barang dengan harga menarik harus dibeli.
Sebelum melakukan transaksi, penting untuk mempertimbangkan manfaat barang, kemampuan keuangan, dan dampaknya terhadap pemenuhan kebutuhan lainnya.
Dengan kebiasaan tersebut, generasi muda dapat memanfaatkan teknologi digital secara lebih bijaksana tanpa harus terjebak dalam perilaku konsumtif.
Peran Keluarga dan Pendidikan dalam Membangun Kesadaran Finansial
Upaya membangun kebiasaan keuangan yang sehat tidak hanya menjadi tanggung jawab individu. Keluarga dan lembaga pendidikan juga memiliki peran penting dalam menanamkan kesadaran mengenai pengelolaan keuangan.
Keluarga dapat mulai mengenalkan konsep menabung, mengatur uang saku, serta membedakan kebutuhan dan keinginan sejak usia dini.
Sementara itu, lembaga pendidikan dapat memberikan pemahaman mengenai literasi keuangan melalui kegiatan pembelajaran maupun praktik sederhana dalam kehidupan sehari-hari.
Pendidikan keuangan sebaiknya tidak hanya diberikan dalam bentuk teori, tetapi juga melalui penerapan langsung, seperti menyusun anggaran pribadi, membuat catatan pengeluaran, dan memahami risiko penggunaan layanan keuangan digital.
Dengan pendekatan tersebut, generasi muda dapat memahami bahwa kemampuan mengelola uang merupakan keterampilan penting yang perlu dibangun secara bertahap.
Pemahaman ini juga dapat membantu mereka menjadi konsumen yang lebih kritis dan tidak mudah terpengaruh oleh berbagai bentuk promosi maupun tekanan sosial.
Bijak Mengikuti Tren, Cerdas Mengelola Keuangan
Pada akhirnya, perkembangan teknologi digital seharusnya dimanfaatkan untuk mendukung kehidupan yang lebih baik, bukan justru mendorong seseorang terjebak dalam gaya hidup konsumtif.
Mengikuti tren bukanlah sesuatu yang salah selama tetap disesuaikan dengan kebutuhan dan kemampuan finansial.
Generasi muda perlu menyadari bahwa tidak semua hal yang populer harus dimiliki. Kemampuan menahan diri dari pembelian yang tidak diperlukan justru menunjukkan kedewasaan dalam mengambil keputusan keuangan.
Keberhasilan finansial tidak ditentukan oleh seberapa banyak barang yang dimiliki atau seberapa mewah gaya hidup yang ditampilkan di media sosial.
Sebaliknya, kemampuan mengendalikan keinginan, menentukan prioritas, menyisihkan uang untuk masa depan, dan menggunakan teknologi secara bijaksana merupakan bagian penting dalam membangun kemandirian finansial.
Kemudahan bertransaksi seharusnya menjadi sarana untuk meningkatkan efisiensi, bukan alasan untuk melakukan pengeluaran tanpa perencanaan.
Jangan sampai kemajuan teknologi membuat generasi muda semakin mudah membeli sesuatu, tetapi justru semakin sulit mengelola keuangannya sendiri.
Tentang Penulis
Kodamah merupakan mahasiswa Program Studi Akuntansi, Universitas Pamulang, dengan Nomor Induk Mahasiswa (NIM) 251011200175.
Komentar 0
Tulis Komentar Bagikan tanggapan Anda