JurnalPost.com – Dalam Kamus Besar Bahasa Indonesia (KBBI), pajak merupakan pungutan wajib bagi penduduk suatu negara. Pungutan tersebut biasanya berupa uang yang nantinya menjadi sumbangan wajib kepada negara atau pemerintah untuk pengembangan negara. Adapun beberapa arti lain dari pajak itu sendiri. Dilansir dari Encyclopedia Britannica dikatakan bahwa pajak merupakan pungutan wajib bagi individu oleh pemerintah guna meningkatkan pendapatan pemerintah. Dalam ekonomi modern sendiri dijelaskan bahwa pajak merupakan sumber pendapatan pemerintah yang paling utama. Hal ini dikarenakan pajak merupakan pungutan wajib dan tak terbatas. Pungutan tersebut nantinya akan Kembali lagi ke masyarakat dalam bentuk layanan public, pembangunan infrastruktur, maupun untuk kesejahteraan masyarakat.
Indonesia merupakan salah satu negara yang menganut sistem perpajakan self assessment, dimana penduduk (wajib pajak) harus berperan aktif dalam memenuhi kewajiban perpajakannya. Ketentuan wajib pajak sudah tertera dalam UU Nomor 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan. Dalam perpajakan ada pihak yang disebut sebagai fiskus dimana fiskus tersebut bertugas melayani, membina, dan mengawasi pelaksanaan perpajakan yang dilakukan oleh penduduk (wajik pajak) dengan melakukan pemeriksaan untuk menguji kepatuhannya.Selain itu dalam dunia perpajakan dikenal adanya Surat Ketetapan Pajak (SKP) dan Surat Tagihan Pajak (STP). Kedua surat tersebut hanya dapat diterbitkan oleh Direktorat Jendral Pajak (DJP) berdasarkan hasil pemeriksaan yang dilakukan secara objektif dan professional sesuai standart pemeriksaan.
Tidak jarang muncul sengketa pajak yang disebabkan oleh perbesaan perhitungan besarnya pajak yang tertuang atau pelaksanaan penagihan kepada wajib pajak yang dianggap tidak benar atau tidak memenuhi prosedur sesuai dengan undang-undang. Berdasarkan Laporan Tahunan DJP Tahun 2011-2015 terkait distribusi angka seketa dan gugatan berdasarkan amar putusan yang diterima oleh DJP mengalami peningkatan yang cukup signifikan.
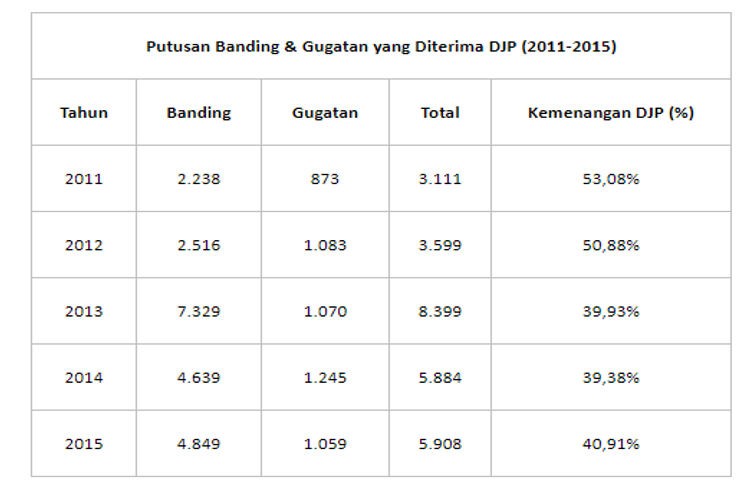
Dari data statistic tersebut, menunjukkan bahwa putusan Pengadilan Pajak lebih banyak mengabulkan permohonan oleh Wajib Pajak. Hal ini menunjukkan bahwa DJP lebih banyak kalah dalam putusan Pengadilan Pajak, sehingga muncullah trabsparansi dan indepedensi. Ada beberapa factor yang menyebabkan DJP mengalami kekalahan dalam penyelesaian sengketa banding/gugatan di Pengadilan Pajak. Faktor-faktor tersebut antara lain :
Pertama, transparasi putusan pada Pengadilan Pajak. Indonesia merupakan negara yang menganut system demokrasi, dimana setiap badan public memiliki kewajiban untuk menyediakan informasi dengan mudah, murah, dan cepat sehingga kebutuhan public dalam memperoleh informasi dapat terpenuhi secara transparan. Sesuai dengan Pasal 2 ayat (1) UU Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik. Namun faktanya, hal tersebut tidak tercermin pada Pengadilan Pajak sebagai salah satuu badan public. Terlebil lagi dalam hal pengadministrasian putusan pengadilan yang tidak berjalan dengan baik menyebabkan beberapa pihak mengalami kesulitan dalam mengakses akunbilitas tersebut. Situasi tersebut sangat bertentangan dengan prinsip keterbukaan pengadilan. Sesuai dengan Pasal 18 ayat (1) huruf a UU KIP menyatakan bahwa putusan peradilan tidak masuk dalam kategori informasi yang dikecualikan. Diperkuat juga dengan MA Nomor : 1-114/KMA/SK/I/2011 poin C.2 bahwa seluruh putusan dan penetapan pengadilan baik yang telah berkekuatan hukum tetap atau belum adalah informasi yang wajib tersedia setiap saat dan dapat diakses oleh public.
Kedua, lemahnya indepedensi pemeriksa. Dalam rangka penegakan hukum di bidang perpajakan hendaknya pemeriksa menguji transaksi bisnis untuk menghitung jumlah pajak yang terutang berdasarkan data keuangan angka yang sebenarnya. Akan tetapi dalam praktiknya, pemeriksa kerap melakukan pemeriksaan tersebut dengan pendekatan-pendekatan tanpa disertai bukti yang memadai seperti indikasi arus barang dan arus piutang.
Ketiga, Minimnya pengetahuan hakim pengadilan terkait perpajakan Indonesia. Sering sekali terjadi perbedaan argument pada saat putusan pengadilan. Hal ini disebabkan karena latar belakang hakim yang merupakan murni orang hukum sehingga kurang mengerti perihal akuntansi dan mekanisme perhitungan pajak di Indonesia. Hendaknya hakim yang memberi keputusan merupakan orang yang memiliki kompetensi baik di bidang hukum, perpajakan, maupun di bidang akuntansi sehingga tidak menimbulkan perbedaan argument dalam persidangan.
Keempat, wajib pajak baru memberikan data-data berkaitan materi sengketa saat di persidangan. Hal tersebut terjadi karena wajib pajak khawatir apabila dokumen tersebut diintepretasikan lain oleh Fiskus. Fiskuspun tidak meminta dokumen tersebut saat prosses pemeriksaan karena tidak tertera dalam aturan perpajakan seperti data laporan harian. Apabila hal ini dibiarkan maka besar kemungkinan permohonan banding Wajib Pajak dikabulkan oleh Pengadilan Pajak.
Masalah-masalah klasikal diatas harus segera diatasi karena jika tidak maka akan berdampak pada sector lainnya. Hal ini merupakan kewajiban dari DJP setiap menerima gugatan dari wajib pajak dalam proses penyelesaian sengketa pajak. Maka dari itu, ada beberapa upaya yang komprehensif untuk meminimalisir permohonan banding yang diajukan oleh wajib pajak agar tidak mengganggu kredibilitas DJP sebagai Lembaga superbody dalam penerimaan pajak nasional antara lain, diadakannya evaluasi untuk manajemen direktorat. Sebagai contoh, Direktorat Pemeriksaan dan Penagihan dapat menyertakan bukti yang jelas dalam setiap pemeriksaan guna meningkatkan kualitas pemeriksaan tersebut. Kemudian ada Direktorat Peraturan Perpajakan dapat memberi masukan untuk perbaikan ketentuan yang tidak jarang dapat menimbulkan sengketa di lapangan. Selain itu, setiap putusan banding juga harus dilakukan evaluasi dan inventarisasi kasus apa saja yang selama ini menang dan kasus apa saja yang selama ini kalah, dengan begitu harapannya tidak menimbulkan cost of compliance pada kasus yang kalah dimasa mendatang. Upaya terakhir yang mungkin juga dapat dilakukan oleh DJP adalah meningkatkan profesionalisme Pemeriksaan Pajak dengan prinsip reward and punishme sebagaimana dijelaskan dalam Pasal 36A ayat (1) UU KUP Nomor 28 Tahun 2007.
Oleh: Early Aura, Mahasiswi Universitas Muhammadiyah Malang.