

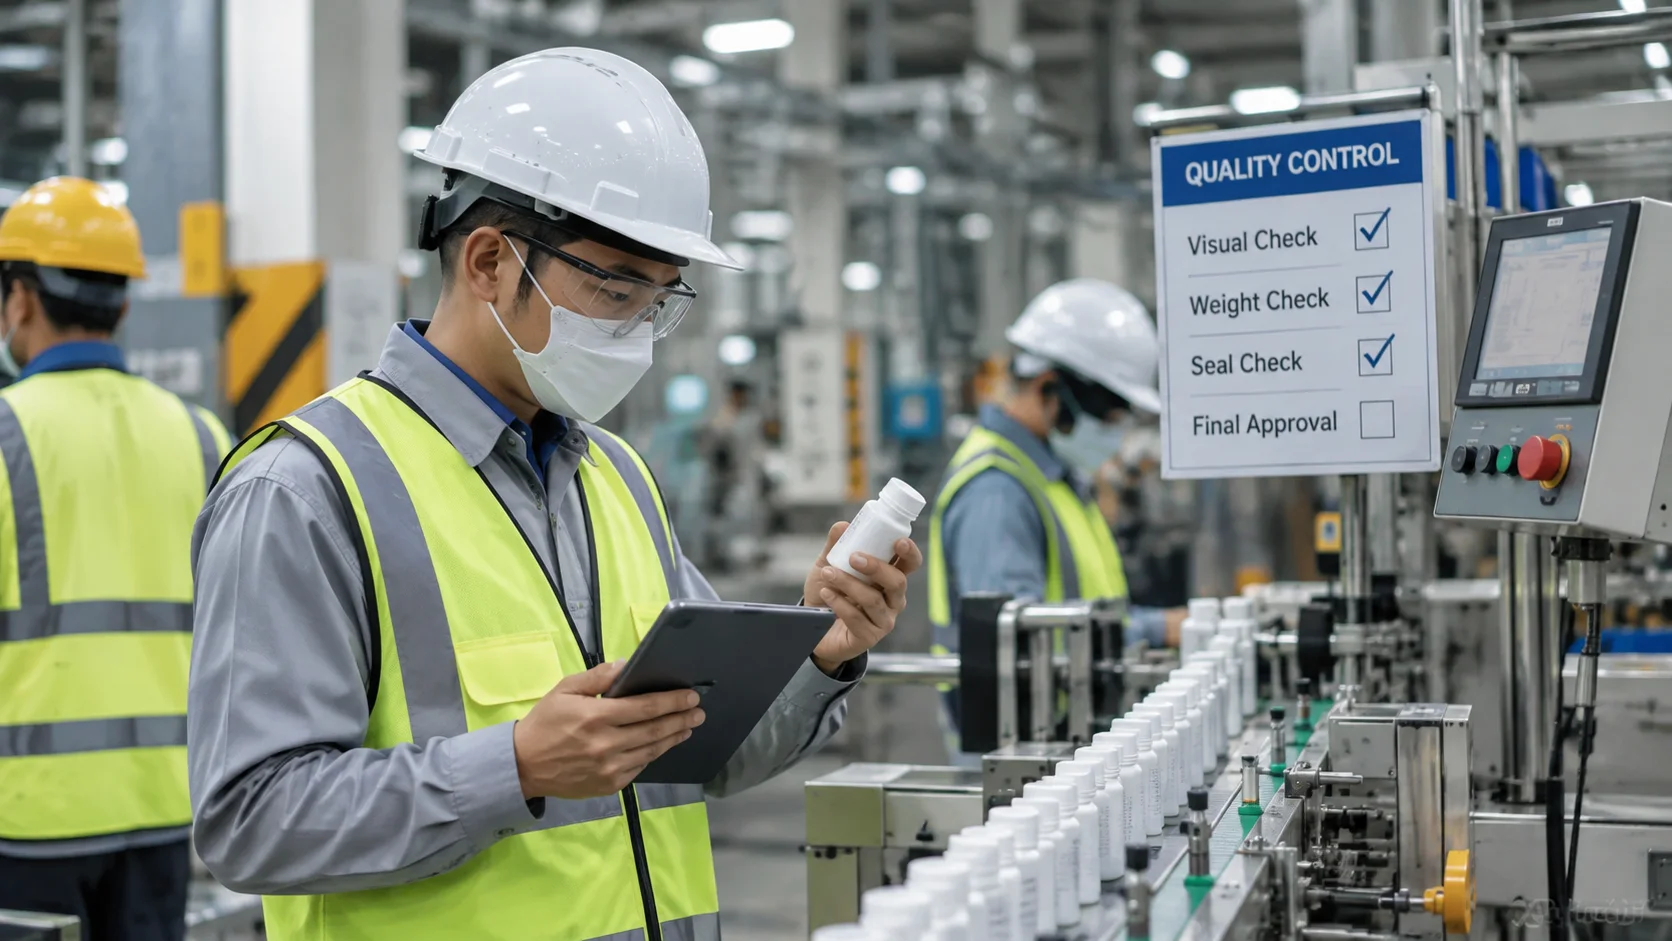
JurnalPost.com - Di tengah meningkatnya biaya bahan baku, energi, dan tenaga kerja, banyak perusahaan menghadapi dilema dalam menjalankan kegiatan operasionalnya. Di satu sisi, perusahaan dituntut menjaga keuntungan dan mempertahankan daya saing. Namun, di sisi lain, kualitas produk tetap harus diperhatikan agar kepercayaan konsumen tidak hilang.
Salah satu strategi yang sering diterapkan adalah efisiensi biaya produksi. Perusahaan berupaya menekan pengeluaran dengan memperbaiki proses operasional, mengurangi pemborosan, hingga melakukan penyesuaian terhadap produk yang dipasarkan.
Namun, muncul pertanyaan mendasar: apakah efisiensi benar-benar membuat perusahaan lebih produktif, atau justru menjadi alasan untuk menurunkan kualitas produk?
Persoalan ini semakin relevan ketika sejumlah produsen melakukan penyesuaian ukuran maupun jumlah produk untuk menghadapi peningkatan biaya. Ketua Gabungan Produsen Makanan dan Minuman Indonesia (Gapmmi), Adhi S. Lukman, pernah menilai bahwa penyesuaian takaran saji dapat menjadi langkah yang dapat dipahami ketika kenaikan harga sulit dilakukan akibat melemahnya daya beli masyarakat (Komalasari, 2022).
Fenomena tersebut memperlihatkan bahwa keputusan efisiensi tidak hanya berkaitan dengan perhitungan biaya, tetapi juga menyangkut tanggung jawab perusahaan dalam mempertahankan kualitas dan nilai produk yang diterima konsumen.
Efisiensi Bukan Sekadar Memangkas Pengeluaran
Dalam dunia bisnis, efisiensi merupakan bagian penting dari manajemen operasi. Perusahaan perlu memastikan bahwa sumber daya yang digunakan mampu menghasilkan keluaran secara optimal.
Heizer, Render, dan Munson (2020) menjelaskan produktivitas sebagai perbandingan antara keluaran (output) dan masukan (input). Konsep ini menunjukkan bahwa produktivitas tidak hanya ditentukan oleh banyaknya produk yang dihasilkan, tetapi juga oleh kemampuan perusahaan mengelola sumber daya secara efektif.
Sayangnya, konsep efisiensi terkadang dipahami secara sempit sebagai upaya memangkas pengeluaran sebanyak mungkin.
Padahal, tidak semua pengurangan biaya memberikan dampak positif bagi keberlangsungan usaha.
Sebagai contoh, perusahaan mungkin dapat menghemat anggaran dengan mengurangi pelatihan karyawan, membatasi pengawasan produksi, atau memilih bahan baku yang lebih murah. Namun, apabila keputusan tersebut menyebabkan penurunan kualitas, biaya yang sebelumnya berhasil dihemat justru berpotensi menimbulkan kerugian lebih besar.
Produk yang tidak memenuhi standar dapat memicu keluhan konsumen, pengembalian barang, hingga kerusakan reputasi perusahaan.
Oleh karena itu, efisiensi seharusnya diarahkan pada perbaikan proses kerja dan pengurangan pemborosan, bukan sekadar menghilangkan pengeluaran yang sebenarnya diperlukan untuk menjaga kualitas.
Belajar dari Kasus Boeing dan Pentingnya Pengendalian Kualitas
Pentingnya pengendalian kualitas dapat dilihat dari insiden penerbangan Alaska Airlines nomor 1282 yang melibatkan pesawat Boeing 737-9 pada 5 Januari 2024.
Dalam peristiwa tersebut, penutup pintu keluar tengah pesawat atau mid-exit door plug terlepas ketika pesawat berada pada ketinggian sekitar 14.830 kaki, sekitar enam menit setelah lepas landas dari Portland, Amerika Serikat. Kejadian itu menyebabkan penurunan tekanan kabin secara cepat.
Berdasarkan laporan investigasi National Transportation Safety Board (NTSB) pada 2025, empat baut pengunci penutup pintu tersebut tidak terpasang ketika pesawat diserahkan kepada Alaska Airlines.
NTSB menyimpulkan bahwa penyebab utama insiden berkaitan dengan kegagalan Boeing dalam menyediakan pelatihan, panduan, dan pengawasan yang memadai untuk memastikan prosedur produksi dijalankan secara konsisten.
Investigasi juga menemukan persoalan dokumentasi proses produksi. Penutup pintu sebelumnya telah dibuka untuk pekerjaan perbaikan, tetapi proses pembukaan dan pemasangannya kembali tidak terdokumentasi sebagaimana mestinya.
Akibatnya, pemeriksaan kualitas yang diperlukan tidak terlaksana.
Selain itu, audit Federal Aviation Administration (FAA) pada 2024 menemukan sejumlah ketidakpatuhan terkait pengendalian proses manufaktur, penanganan komponen, dan pengendalian produk.
Perlu ditegaskan bahwa NTSB tidak menyatakan penghematan biaya sebagai penyebab langsung insiden tersebut.
Namun, kasus ini memberikan pelajaran penting bahwa lemahnya pelatihan, dokumentasi, pengawasan, dan pengendalian kualitas dapat menimbulkan konsekuensi serius.
Bagi perusahaan, kualitas tidak cukup diperiksa ketika produk telah selesai dibuat. Standar kualitas harus diterapkan sejak perencanaan, pemilihan bahan baku, proses produksi, hingga produk diterima konsumen.
Fenomena Shrinkflation dan Kepercayaan Konsumen
Persoalan efisiensi juga dapat ditemukan dalam industri barang konsumsi melalui fenomena shrinkflation.
Istilah ini merujuk pada kondisi ketika ukuran, berat, atau jumlah produk dikurangi, sementara harga jual tetap atau tidak turun secara sebanding.
Dari sudut pandang perusahaan, strategi tersebut dapat membantu menghadapi tekanan kenaikan biaya produksi tanpa harus langsung menaikkan harga jual.
Namun, bagi konsumen, perubahan tersebut dapat menimbulkan persoalan apabila informasi mengenai ukuran atau jumlah produk tidak disampaikan secara transparan.
Menurut saya, pengurangan ukuran produk tidak selalu menjadi tindakan yang keliru. Perusahaan memang memiliki ruang untuk menyesuaikan strategi produksi dan pemasaran sesuai kondisi ekonomi.
Akan tetapi, konsumen berhak mengetahui perubahan yang terjadi pada produk yang mereka beli.
Transparansi menjadi penting karena hubungan antara perusahaan dan konsumen tidak hanya dibangun melalui harga, tetapi juga melalui kepercayaan.
Ketika konsumen merasa memperoleh nilai yang lebih sedikit tanpa informasi yang jelas, citra perusahaan dapat mengalami penurunan.
Kepercayaan yang telah dibangun selama bertahun-tahun tentu tidak mudah dipulihkan hanya melalui promosi atau potongan harga.
Kualitas Merupakan Bagian dari Efisiensi Jangka Panjang
Dalam perspektif manajemen operasi, efisiensi dan kualitas seharusnya tidak dipandang sebagai dua tujuan yang saling bertentangan.
Efisiensi berkaitan dengan optimalisasi penggunaan sumber daya, sedangkan kualitas mencerminkan kemampuan produk dalam memenuhi kebutuhan dan harapan konsumen.
Heizer dan rekan-rekannya (2020) menjelaskan bahwa biaya kualitas terbagi menjadi empat kategori, yakni biaya pencegahan, biaya penilaian, biaya kegagalan internal, dan biaya kegagalan eksternal.
Biaya pencegahan mencakup kegiatan untuk menghindari kesalahan, seperti pelatihan karyawan dan perbaikan proses produksi.
Biaya penilaian berhubungan dengan pemeriksaan serta pengujian produk. Sementara itu, biaya kegagalan internal terjadi ketika produk cacat ditemukan sebelum dipasarkan, sedangkan biaya kegagalan eksternal muncul ketika masalah baru diketahui setelah produk diterima konsumen.
Pembagian tersebut menunjukkan bahwa memangkas biaya pencegahan dan pemeriksaan secara berlebihan tidak otomatis membuat perusahaan lebih hemat.
Sebaliknya, perusahaan dapat menghadapi biaya tambahan yang jauh lebih besar apabila produk bermasalah terlanjur beredar.
Pandangan ini sejalan dengan pemikiran W. Edwards Deming (1986), yang menekankan bahwa peningkatan kualitas dapat membantu mengurangi pemborosan, kesalahan produksi, dan pekerjaan ulang.
Dengan demikian, kualitas bukanlah penghambat efisiensi, melainkan salah satu faktor yang mendukung efisiensi dalam jangka panjang.
Bagaimana Perusahaan Dapat Berhemat Tanpa Menurunkan Kualitas?
Menekan biaya produksi bukanlah keputusan yang salah. Bahkan, langkah tersebut diperlukan agar perusahaan mampu bertahan dalam persaingan bisnis.
Namun, penghematan perlu dilakukan secara terencana dan mempertimbangkan dampaknya terhadap kualitas produk.
Pertama, perusahaan dapat mengidentifikasi pemborosan dalam proses produksi, seperti waktu tunggu yang terlalu lama, penggunaan bahan baku berlebihan, atau sistem persediaan yang tidak efisien.
Kedua, pengendalian kualitas harus tetap menjadi prioritas. Pemeriksaan produk, dokumentasi proses, dan penerapan prosedur operasional perlu dilakukan secara konsisten.
Ketiga, perusahaan dapat mencari alternatif bahan baku dengan harga lebih kompetitif, sepanjang bahan tersebut tetap memenuhi standar keamanan dan kualitas yang ditetapkan.
Keempat, keterlibatan karyawan perlu diperkuat. Pekerja yang berhadapan langsung dengan proses produksi sering kali memiliki pengetahuan mengenai sumber pemborosan dan peluang perbaikan operasional.
Kelima, perusahaan perlu menjaga keterbukaan informasi kepada konsumen. Setiap perubahan ukuran, berat, jumlah, atau spesifikasi produk sebaiknya disampaikan secara jelas.
Langkah-langkah tersebut menunjukkan bahwa efisiensi dapat dicapai tanpa harus mengurangi nilai yang diterima pelanggan.
Perusahaan tidak selalu harus menghasilkan produk dengan harga tertinggi atau fitur paling lengkap. Hal yang lebih penting adalah memastikan produk aman, berfungsi dengan baik, serta memiliki kualitas yang sesuai dengan harga dan informasi yang dijanjikan.
Kualitas Bukan Beban, Melainkan Investasi
Pada akhirnya, efisiensi biaya produksi dan kualitas produk merupakan dua aspek yang harus dikelola secara seimbang.
Perusahaan yang hanya berfokus pada pengurangan pengeluaran mungkin memperoleh keuntungan dalam jangka pendek. Namun, strategi tersebut dapat menjadi persoalan apabila kualitas produk menurun dan kepercayaan konsumen mulai hilang.
Sebaliknya, perusahaan yang mampu memperbaiki proses produksi, mengurangi pemborosan, serta mempertahankan standar kualitas memiliki peluang lebih besar untuk membangun daya saing secara berkelanjutan.
Menurut saya, perusahaan perlu mengubah cara pandangnya terhadap pengendalian kualitas. Biaya untuk pelatihan, pemeriksaan, dan pengawasan tidak semestinya dianggap semata-mata sebagai beban operasional, tetapi juga sebagai investasi untuk mencegah kerugian yang lebih besar.
Efisiensi yang baik bukan berarti perusahaan mengeluarkan uang sesedikit mungkin, melainkan menggunakan sumber daya secara tepat untuk menghasilkan produk yang tetap memenuhi kebutuhan konsumen.
Sebab, dalam dunia bisnis, perusahaan tidak hanya menjual barang atau jasa, tetapi juga menawarkan kepercayaan. Berhemat merupakan bagian dari strategi bisnis, sedangkan menjaga kualitas adalah tanggung jawab yang tidak boleh dikorbankan.
Daftar Pustaka
Deming, W. E. (1986). Out of the Crisis. Massachusetts Institute of Technology, Center for Advanced Engineering Study.
Heizer, J., Render, B., & Munson, C. (2020). Operations Management: Sustainability and Supply Chain Management (13th ed.). Pearson.
Federal Aviation Administration. (2024, March 4). Updates on Boeing 737-9 MAX Aircraft.
Komalasari, T. D. (2022, June 24). Fenomena Shrinkflation Melanda Indonesia, Trik Produsen Atasi Inflasi. Katadata.
National Transportation Safety Board. (2025, June 24). In-flight Separation of Left Mid Exit Door Plug, Alaska Airlines Flight 1282, Boeing 737-9, N704AL. Aviation Investigation Report AIR-25-04.
Komentar 0
Tulis Komentar Bagikan tanggapan Anda