Penulis
Ni Made Gintarian Yasinta Putri, Politeknik Keuangan Negara STAN
[email protected]
Pembuka
Pariwisata telah menjadi tulang punggung perekonomian Bali. Badan Pusat Statistik mencatat lebih dari 6,33 juta wisatawan mancanegara berkunjung ke Bali sepanjang tahun 2024. Angka ini meningkat sekitar 20,1% dibandingkan tahun sebelumnya bahkan melampaui capaian sebelum pandemi. Kedatangan wisatawan asing tersebut bukan sekadar statistik pariwisata. Setiap pengeluaran wisatawan, mulai dari transportasi, kuliner, hingga akomodasi, membawa devisa dalam mata uang asing yang memperkuat perekonomian daerah hingga nasional. Tidak heran jika pariwisata menyumbang porsi besar dalam sektor perekonomian Provinsi Bali.
Kontribusi sektor pariwisata juga tercermin pada penerimaan daerah. Data Direktorat Jenderal Perbendaharaan menunjukkan bahwa realisasi pendapatan daerah di seluruh Pemerintah Daerah Bali mencapai Rp16,04 triliun hingga pertengahan 2024, dengan Pendapatan Asli Daerah (PAD) Rp8,93 triliun atau lebih dari 55% dari total pendapatan daerah. Sebagian besar PAD tersebut berasal dari pajak yang berkaitan dengan aktivitas pariwisata, seperti pajak hotel, restoran, dan berbagai layanan akomodasi wisata.
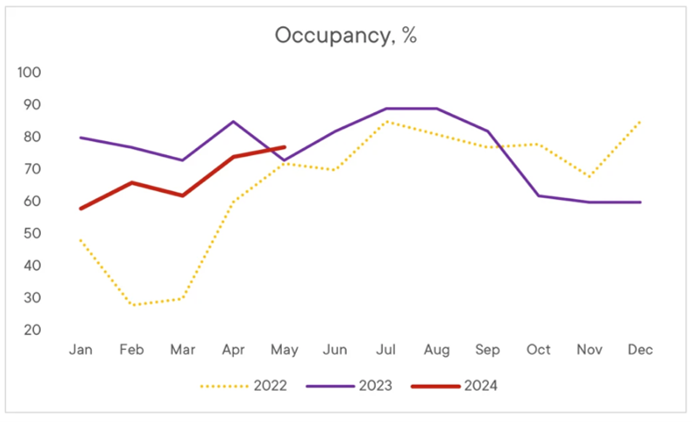
Sumber: Airbtics
Tingginya arus wisatawan juga mendorong berkembangnya berbagai jenis akomodasi, tidak hanya perhotelan tetapi juga vila sewa jangka pendek di berbagai kawasan seperti Canggu, Uluwatu, hingga Ubud. Vila-vila ini banyak dipasarkan melalui platform digital dan menjadi pilihan populer bagi wisatawan internasional yang mencari pengalaman menginap yang lebih privat. Namun, di balik pertumbuhan tersebut muncul pertanyaan yang relevan dengan tata kelola fiskal daerah, apakah seluruh aktivitas ekonomi vila wisata benar-benar tercatat dalam sistem perpajakan? Pertanyaan inilah yang membawa kita pada fenomena yang semakin sering diperbincangkan dalam industri properti pariwisata Bali, yaitu praktik nominee dalam kepemilikan vila wisata.
Fenomena Nominee
Dalam beberapa tahun terakhir, struktur kepemilikan vila wisata di Bali menunjukkan dinamika yang tidak biasa. Tidak sedikit vila yang secara administratif tercatat atas nama warga negara Indonesia, tetapi secara ekonomi dikendalikan oleh investor asing melalui praktik yang dikenal sebagai nominee arrangement atau perjanjian pinjam nama. Praktik semacam ini berkembang karena hukum pertanahan Indonesia membatasi kepemilikan tanah oleh warga negara asing. Undang-Undang Nomor 5 Tahun 1960 tentang Peraturan Dasar Pokok-Pokok Agraria (UUPA) menegaskan bahwa hak milik atas tanah hanya dapat dimiliki oleh warga negara Indonesia.
Untuk menghindari pembatasan tersebut, sebagian investor asing menggunakan skema nominee sebagai jalan pintas untuk menguasai properti secara tidak langsung dengan meminjam nama warga negara Indonesia sebagai pemilik formal properti. Secara administratif, vila tercatat atas nama warga lokal. Dengan kata lain, warga lokal hanya menjadi pemilik di atas kertas. Sementara kendali investasi, pengelolaan vila, dan keuntungan usaha tetap berada di tangan pihak asing.
Skema ini justru menciptakan kepemilikan yang tidak transparan. Masalahnya, ketika kepemilikan ekonomi dan formal tidak sejalan, transparansi menjadi kabur. Vila mungkin tercatat atas nama seseorang, tetapi keuntungan ekonominya mengalir kepada pihak lain yang tidak tercatat dalam sistem administrasi lokal. Dalam kondisi ini, persoalan tidak lagi menyangkut kepemilikan properti, tetapi mulai bergeser menjadi isu tata kelola fiskal daerah.
Konflik Utama: Kebocoran Pajak Daerah
Secara regulasi, aktivitas penyewaan akomodasi seperti hotel, vila, dan penginapan wisata termasuk objek pajak daerah. Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Daerah (HKPD) menegaskan bahwa jasa perhotelan, termasuk penyediaan akomodasi bagi wisatawan, ditetapkan sebagai objek Pajak Barang dan Jasa Tertentu (PBJT) yang dipungut oleh pemerintah daerah. Tarif pajak atas jasa perhotelan tersebut pada umumnya ditetapkan paling tinggi sebesar 10% dari nilai transaksi, yang menjadi sumber penting bagi Pendapatan Asli Daerah (PAD). Dengan kata lain, setiap aktivitas penyewaan vila sebenarnya memiliki kewajiban fiskal yang jelas sehingga mampu meningkatkan penerimaan pajak daerah.
Namun fakta di lapangan tidak selalu sejalan dengan desain regulasi. Ketidakjelasan kepemilikan tersebut berdampak langsung pada tata kelola pajak daerah. Sebagian vila yang beroperasi sebagai akomodasi wisata, disewakan harian melalui platform digital, tidak seluruhnya tercatat secara formal sebagai usaha yang wajib membayar pajak daerah. Sebagian lainnya yang mungkin terdaftar, tetapi transaksi penyewaannya tidak sepenuhnya dilaporkan. Ketika terjadi dalam skala besar, potensi penerimaan daerah yang seharusnya dapat dikumpulkan menjadi tidak optimal.
Dalam kerangka ekonomi publik, pajak daerah memiliki fungsi penting untuk menangkap sebagian nilai ekonomi yang dihasilkan aktivitas pariwisata. Konsep ini dikenal sebagai benefit principle, di mana pihak yang memperoleh manfaat dari suatu aktivitas ekonomi seharusnya ikut berkontribusi dalam pembiayaan layanan publik yang menopang aktivitas tersebut. Dalam konteks pariwisata Bali, manfaat ekonomi diperoleh dari infrastruktur publik seperti jalan, keamanan, kebersihan lingkungan, hingga pengelolaan destinasi wisata, sebagian besar dibiayai oleh pemerintah daerah.
Namun ketika sebagian pelaku usaha akomodasi beroperasi di luar sistem formal pajak daerah, hubungan timbal balik tersebut menjadi timpang. Aktivitas ekonomi tetap berlangsung, wisatawan tetap datang, vila tetap disewakan, tetapi kontribusi fiskal tidak sepenuhnya tercermin dalam penerimaan daerah.
Distorsi dalam Industri Pariwisata
Dampaknya tidak hanya pada penerimaan pajak daerah, tetapi juga persaingan pelaku dalam industri pariwisata. Hotel dan penginapan resmi diwajibkan memenuhi berbagai persyaratan administratif, mulai dari perizinan usaha, standar keselamatan, hingga kewajiban pelaporan dan pembayaran pajak daerah secara rutin. Setiap transaksi kamar hotel pada dasarnya sudah mengandung pajak yang dipungut untuk pemerintah daerah.
Sebaliknya, sebagian vila sewa jangka pendek dapat beroperasi dengan biaya kepatuhan yang jauh lebih rendah. Mereka dapat menawarkan harga lebih murah karena tidak sepenuhnya menanggung beban pajak dan regulasi yang sama. Dalam perspektif ekonomi, kondisi ini menciptakan distorsi pasar (persaingan yang tidak setara), di mana pelaku usaha yang patuh terhadap regulasi justru harus bersaing dengan pelaku usaha yang memanfaatkan celah regulasi. Jika kondisi ini terus berlangsung, bukan hanya pajak daerah yang dirugikan tetapi keberlanjutan industri pariwisata Bali pun ikut terancam.
Tantangan Ekonomi Digital Pariwisata
Persoalan ini semakin kompleks seiring berkembangnya ekonomi digital pariwisata. Platform pemesanan daring seperti Airbnb telah mengubah cara wisatawan dalam mengakses akomodasi. Properti pribadi kini berubah menjadi akomodasi wisata hanya melalui beberapa klik di platform digital, bahkan langsung terhubung dengan pasar pariwisata internasional. Transformasi ini memang membuka peluang ekonomi baru bagi masyarakat dan investor, tetapi sekaligus menantang kapasitas pemerintah daerah dalam melakukan pengawasan fiskal. Di satu sisi, peluang ekonomi menjadi semakin terbuka. Tetapi tanpa integrasi data antara platform digital dan otoritas pajak daerah, sebagian aktivitas ekonomi sulit dipantau secara akurat. Akibatnya, transaksi ekonomi pariwisata berpotensi berada di luar jangkauan sistem perpajakan. Dalam jangka panjang, kondisi ini dapat menimbulkan apa yang oleh para ekonom disebut sebagai kebocoran fiskal, yaitu ketika aktivitas ekonomi yang terjadi di suatu wilayah tidak sepenuhnya tercermin dalam penerimaan pemerintah daerah.
Jalan Keluar Kebijakan
Oleh sebab itu, persoalan vila ilegal di Bali tidak bisa dipandang semata-mata sebagai isu investasi properti, tetapi menjadi isu tata kelola ekonomi daerah yang membutuhkan pendekatan kebijakan yang lebih sistemik.
Pertama, pemerintah daerah perlu mengembangkan mekanisme pengawasan yang lebih adaptif terhadap perkembangan ekonomi digital, termasuk melalui integrasi data platform penyewaan digital dengan otoritas pajak daerah. Banyak negara telah mewajibkan platform penyewaan untuk berbagai data transaksi dengan otoritas pajak lokal guna meningkatkan transparansi ekonomi digital. Sejak tahun 2020, pemerintah Negara Prancis mewajibkan platform digital seperti Airbnb untuk melaporkan data pendapatan host, identitas pengguna, serta jumlah transaksi kepada otoritas pajak setiap tahun. Pada tingkat regional, Uni Eropa juga memperkuat pengawasan terhadap ekonomi digital melalui kebijakan Directive on Administrative Cooperation (DAC) yang mulai berlaku sejak tahun 2023. Regulasi ini mewajibkan platform digital untuk mengumpulkan informasi pajak dari pengguna serta melaporkan pendapatan yang diperoleh melalui platform kepada otoritas pajak negara anggota. Aturan tersebut tidak hanya berlaku bagi transaksi lintas negara, tetapi juga untuk transaksi domestik yang terjadi melalui platform digital.
Kedua, pemerintah daerah perlu menetapkan kewajiban registrasi yang jelas bagi seluruh vila yang disewakan secara komersial. Setiap properti yang beroperasi sebagai akomodasi wisata seharusnya memiliki identitas usaha dan nomor wajib pajak daerah yang terdaftar secara digital. Sistem ini tidak hanya membantu pemerintah memetakan aktivitas ekonomi pariwisata secara lebih akurat, tetapi juga menciptakan persaingan usaha yang lebih adil antar hotel resmi dan penyewaan vila jangka pendek.
Ketiga, transparansi kepemilikan properti juga perlu diperkuat melalui pengawasan terhadap beneficial ownership, yaitu pihak yang sebenarnya menikmati manfaat ekonomi dari suatu aset. Tujuannya tidak hanya untuk menutup praktik nominee yang selama ini menyulitkan pengawasan fiskal, tetapi transparansi kepemilikan juga dapat menciptakan iklim investasi yang lebih sehat dan berkelanjutan.
Penutup
Pada akhirnya, Bali tidak kekurangan wisatawan. Jutaan turis datang setiap tahun dan menggerakkan roda ekonomi melalui hotel, restoran, hingga vila-vila yang semakin marak di berbagai kawasan wisata. Namun, pertumbuhan ekonomi tidak selalu otomatis berarti peningkatan penerimaan daerah jika tata kelola fiskalnya tidak mampu mengikuti dinamika industri pariwisata yang dinamis.
Oleh sebab itu, penguatan integrasi data dengan platform penyewaan digital, kewajiban registrasi vila komersial, serta transparansi beneficial ownership menjadi langkah strategis untuk menutup celah pengawasan yang selama ini dimanfaatkan melalui praktik nominee. Tanpa upaya tersebut, Bali berisiko menghadapi paradoks pembangunan pariwisata berkembang pesat, tetapi sebagian manfaat ekonominya justru mengalir keluar tanpa benar-benar memperkuat penerimaan daerah. Pajak daerah yang seharusnya menopang kesejahteraan publik justru hilang di balik praktik kepemilikan yang tidak transparan.
DAFTAR PUSTAKA
Airbtics. (n.d.). Best Airbnb markets in Indonesia. https://airbtics.com/best-airbnb-markets-indonesia
Airbnb. (2023). DAC7 tax reporting requirements for digital platforms in the European Union. https://www.airbnb.com/help/article/3268
Airbnb. (2024). Automatic transmission of host earnings to the French tax authorities. https://news.airbnb.com/fr/automatic-transmission-of-host-earnings-airbnb/
Airbnb. (2024). Responsible hosting in France: Data sharing with tax authorities. https://www.airbnb.com/help/article/1383
Badan Pusat Statistik. (2025). Tingkat penghunian kamar hotel 2024. Badan Pusat Statistik. https://www.bps.go.id/id/publication/2025/03/27/7b6799d8691464b3b01142a8/tingkat-penghunian-kamar-hotel-2024.html
DeVita, I. (2011). Konsekwensi penggunaan nama orang lain (nominee arrangement) untuk PT ataupun property di Indonesia. https://irmadevita.com/2011/konsekwensi-penggunaan-nama-orang-lain-nominee-arrangement-untuk-pt-ataupun-property-di-indonesia/
Direktorat Jenderal Perbendaharaan Kementerian Keuangan RI. (2025). Press release pelaksanaan anggaran di Provinsi Bali s.d. 31 Mei 2025. https://djpb.kemenkeu.go.id/kanwil/bali/id/data-publikasi/seputar-apbn/seputar-apbn-bali/2967-press-release-pelaksanaan-anggaran-di-provinsi-bali-s-d-31-mei-2025
Detik Bali. (2025). Bali kembali jadi favorit kunjungan wisman tembus 6,3 juta pada 2024. https://www.detik.com/bali/bisnis/d-7761410/bali-kembali-jadi-favorit-kunjungan-wisman-tembus-6-3-juta-pada-2024
European Union. (2021). Directive (EU) 2021/514 amending Directive 2011/16 on administrative cooperation in the field of taxation (DAC7).
European Union. (2011). Directive on administrative cooperation in the field of taxation (DAC). https://en.wikipedia.org/wiki/Directive_on_Administrative_Cooperation_in_the_field_of_Taxation_(2011/16)
Republik Indonesia. (1960). Undang-Undang Nomor 5 Tahun 1960 tentang Peraturan Dasar Pokok-Pokok Agraria.
Republik Indonesia. (2022). Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah.