Oleh: Fahmi Muhammad, Mahasiswa Universitas Tazkia: Fakultas Ekonomi dan Bisnis Syariah
Sistem Keuangan yang Mengedepankan Keadilan
Dunia keuangan global kini tengah mengalami transformasi besar. Krisis ekonomi, ketimpangan sosial, dan praktik bisnis yang tidak beretika sehingga menimbulkan keresahan di berbagai negara. Di tengah tantangan ini, muncul sistem keuangan yang menawarkan pandangan baru: perbankan syariah, yaitu sistem perbankan yang menggabungkan nilai-nilai spiritual Islam dengan prinsip keuangan modern yang adil, transparan, dan berkelanjutan.
Perbankan syariah beroperasi berdasarkan prinsip-prinsip syariah Islam yang menolak riba (bunga), gharar (ketidakpastian), dan juga maisir (judi). Semua transaksi wajib memiliki dasar kegiatan ekonomi yang nyata, bukan spekulatif. Dengan demikian, sistem ini tidak hanya bertujuan memperoleh keuntungan finansial, tetapi juga memastikan adanya nilai kemaslahatan sosial dan keadilan ekonomi. Seperti yang dijelaskan oleh (Yusuf et al., 2023) dalam Jurnal Ilmiah Manajemen Kesatuan, prinsip tauhid, adl, dan khilafah menjadi dasar moral bagi bank syariah untuk menjaga keberlanjutan serta kepercayaan publik.
Filosofi Dasar: Keuangan yang Berkeadilan dan Bermoral
Perbankan syariah bukan hanya sekadar sistem tanpa bunga, melainkan sebuah sistem yang berakar pada filosofi moral dan sosial. Dalam Islam, kegiatan ekonomi harus berorientasi pada kesejahteraan bersama (maslahah), bukan hanya sekadar akumulasi kekayaan. Prinsip profit and loss sharing (bagi hasil) pada akad seperti mudarabah dan musyarakah mencerminkan nilai kebersamaan dalam menanggung risiko dan hasil.
Konsep ini mengubah pandangan hubungan antara bank dan nasabah bukan lagi hubungan antara kreditur-debitur yang terkesan bersifat hierarkis, hal ini menjadikan hubungan kemitraan lebih terkesan sejajar. Hasil penelitian oleh (Adnan et al., 2024) dalam Jurnal Ekonomi Syariah menunjukkan bahwa model keuangan berbasis kemitraan ini berperan besar dalam menjaga stabilitas ekonomi serta meningkatkan rasa keadilan ekonomi masyarakat.
Selain itu, aspek social responsibility atau tanggung jawab sosial juga menjadi ciri khas lain dari perbankan syariah. Sebagian keuntungan lembaga disalurkan untuk kegiatan zakat, wakaf, dan program pemberdayaan ekonomi umat, menjadikannya bukan hanya lembaga profit, tetapi juga instrumen sosial yang mendorong pemerataan ekonomi nasional.
Perbankan Syariah di Indonesia: Potensi dan Realitas
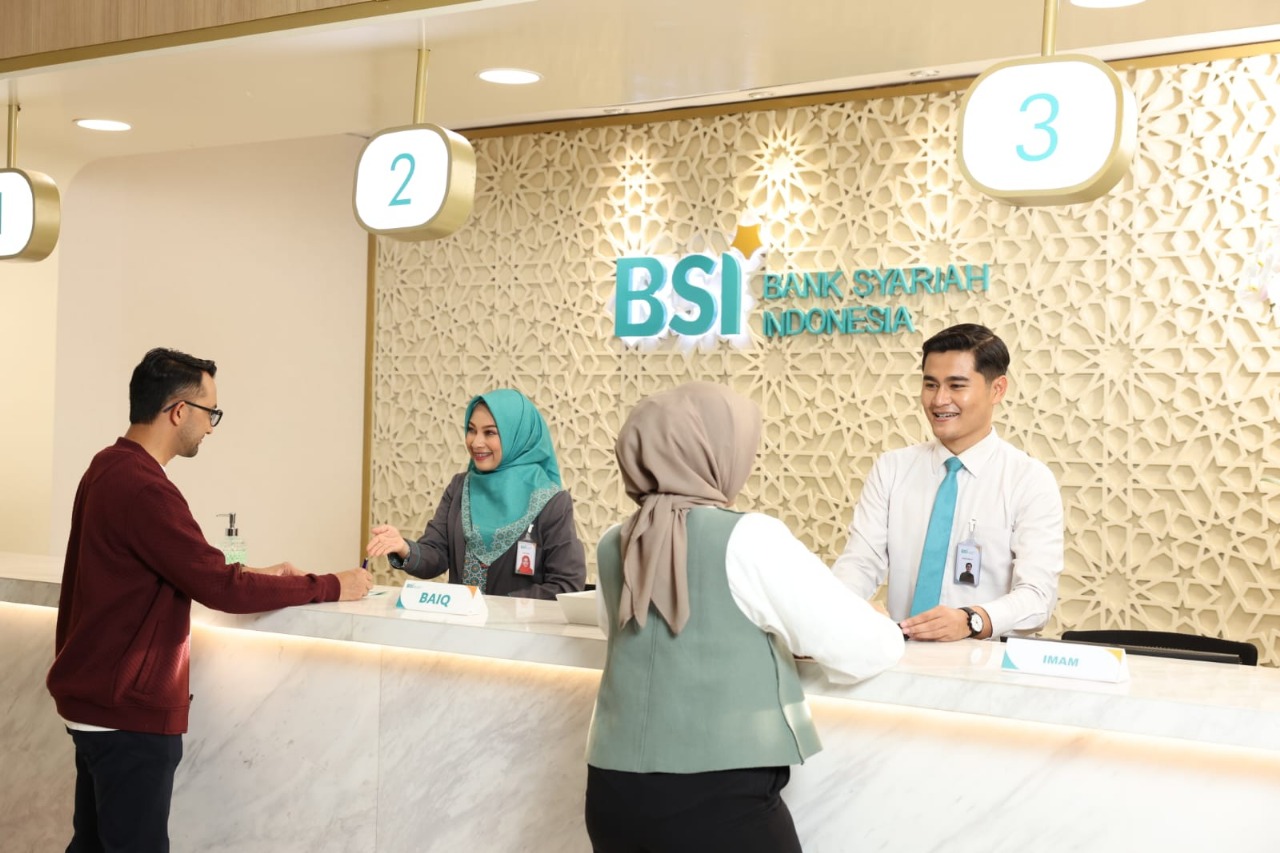
Sebagai negara dengan populasi Muslim terbesar di dunia, Indonesia memiliki potensi yang luar biasa dalam pengembangan perbankan syariah. Dukungan regulasi dari pemerintah melalui Komite Nasional Ekonomi dan Keuangan Syariah (KNEKS), serta penggabungan beberapa bank syariah menjadi Bank Syariah Indonesia (BSI), menjadi pilar penting dalam memperkuat sektor ini.
Namun, potensi besar itu belum diikuti oleh penetrasi pasar yang sepadan. Menurut data (Otoritas Jasa Keuangan, 2025) pada Desember tahun 2024, pangsa pasar perbankan syariah baru mencapai sekitar 7,72% dari total aset perbankan nasional. Rendahnya literasi keuangan syariah, keterbatasan produk inovatif, dan kurangnya pemahaman masyarakat bahwa sistem syariah bersifat universal masih menjadi tantangan utama.
Studi oleh (Ainolyaqin, 2024) dalam Jurnal Ilmiah Ekonomi Islam menegaskan bahwa inklusi keuangan syariah masih terbatas di kalangan tertentu. Padahal, bank syariah memiliki potensi yang sangat besar untuk menjangkau masyarakat pedesaan dan pelaku UMKM yang selama ini sulit mengakses layanan perbankan konvensional.
Transformasi Digital: Dari Tradisi Menuju Inovasi
Era digital tentunya membawa perubahan besar dalam industri keuangan, termasuk pada sektor syariah. Bank syariah kini tidak lagi sekadar lembaga konservatif, tetapi mulai bertransformasi menjadi institusi modern yang memanfaatkan teknologi digital secara masif.
Digitalisasi ini mencakup berbagai aspek, mulai dari layanan mobile banking syariah, pembiayaan online berbasis akad murabahah, e-zakat, hingga platform wakaf digital. Transformasi ini memungkinkan para nasabah bertransaksi kapan pun dan di mana pun, dengan tetap mempertahankan prinsip kepatuhan syariah (sharia compliance).
Penelitian oleh (Ichsan et al., 2024) dalam Jurnal Media Hukum menekankan bahwa digitalisasi harus dilakukan secara hati-hati agar tidak meredeupkan prinsip syariah. Misalnya, sistem peer-to-peer lending syariah harus dipastikan bebas dari unsur riba dan gharar, serta memiliki akad yang jelas dan transparan.
Bank Syariah Indonesia (BSI) menjadi salah satu contoh sukses dalam mengintegrasikan nilai syariah dengan teknologi. Melalui aplikasi BSI Mobile, para nasabah dapat melakukan transaksi perbankan, membayar zakat, hingga menyalurkan wakaf secara digital. Inovasi ini bukan hanya memudahkan layanan, tetapi juga memperkuat citra perbankan syariah sebagai lembaga yang adaptif terhadap perubahan zaman.
Ketahanan Sistem: Stabil di Tengah Krisis
Salah satu keunggulan yang sering disoroti dari sistem keuangan syariah adalah ketahanannya terhadap krisis ekonomi global. Karena perbankan syariah tidak bergantung pada instrumen spekulatif dan bunga tetap, ia cenderung lebih stabil dalam menghadapi fluktuasi pasar.
Studi yang dilakukan oleh (Delima & Fadhillah, 2025) dalam Jurnal Inovasi Manajemen, Kewirausahaan, Bisnis dan Digital mengungkapkan bahwa perbankan syariah relatif lebih tangguh selama masa ketidakpastian ekonomi dibandingkan bank-bank konvensional. Hal ini dikarenakan sistem bagi hasil pada perbankan syariah memungkinkan distribusi risiko yang lebih merata dan adil.
Selain itu, penelitian internasional oleh (Susilawati et al., 2025) menyebutkan bahwa faktor seperti efisiensi operasional, kecukupan modal, dan kepatuhan terhadap Dewan Pengawas Syariah (DPS) merupakan elemen kunci dalam menjaga stabilitas perbankan syariah. Hal ini menjadikan sistem ini relevan untuk mendukung keuangan berkelanjutan (sustainable finance) di tingkat global.
Inklusi Keuangan dan Dampak Sosial
Perbankan syariah memiliki peran penting dalam mendorong inklusi keuangan, terutama bagi masyarakat yang sebelumnya tidak terjangkau layanan keuangan formal. Melalui produk-produk mikro seperti pembiayaan mikro syariah dan tabungan wadi’ah, banyak pelaku UMKM dan petani kini bisa memperoleh modal kerja tanpa takut terjerat bunga tinggi.
Penelitian yang dilakukan oleh (Cahyono et al., 2017) dalam Economica: Jurnal Ekonomi Islam menunjukkan bahwa perbankan syariah memiliki kontribusi besar terhadap sektor pertanian di Indonesia, terutama dalam meningkatkan produktivitas dan kesejahteraan petani melalui pembiayaan berbasis kemitraan.
Selain itu, studi Realita (Fatmawati, 2023) menemukan bahwa peningkatan indeks inklusi keuangan di bank syariah berkorelasi positif dengan pertumbuhan ekonomi daerah, karena memperluas akses masyarakat terhadap modal usaha dan layanan keuangan berbasis nilai moral.
Tantangan ke Depan: Literasi, SDM, dan Regulasi
Meski potensinya besar, perbankan syariah menghadapi tantangan kompleks di era modern. Literasi keuangan syariah di Indonesia masih terbilang rendah. Banyak masyarakat yang belum memahami perbedaan antara sistem konvensional dan syariah, terutama terkait akad dan prinsip dasar.
Keterbatasan sumber daya manusia yang menguasai bidang keuangan dan hukum Islam juga menjadi hambatan serius. Bank syariah memerlukan tenaga profesional yang tidak hanya paham produk keuangan modern, tetapi juga memahami fiqih muamalah secara mendalam.
Selain itu, regulasi dan kebijakan perlu terus diperbarui untuk mengakomodasi inovasi seperti fintech syariah, blockchain halal, hingga aset digital berbasis syariah. (Pajaria, 2025) dalam Jurnal Masharif Al-Syariah menegaskan pentingnya sinergi antara regulator, industri, dan akademisi untuk memastikan ekosistem keuangan syariah tetap inklusif, adaptif, dan sesuai syariah.
Kesimpulan: Masa Depan Cerah Keuangan Berbasis Nilai
Perbankan syariah bukan hanya sebuah alternatif dari sistem keuangan konvensional, melainkan sebuah model baru yang menggabungkan spiritualitas, etika, dan inovasi. Ia menawarkan solusi atas berbagai persoalan ekonomi modern, mulai dari ketimpangan sosial hingga krisis kepercayaan terhadap lembaga keuangan.
Dengan digitalisasi, peningkatan literasi, dan penguatan regulasi, perbankan syariah sangat berpotensi menjadi fondasi ekonomi nasional yang berkeadilan dan berkelanjutan. Di masa depan, sistem ini tidak hanya akan menjadi pilihan umat Islam, melainkan juga model keuangan global yang menempatkan manusia dan kemaslahatan di atas kepentingan laba semata.
Daftar Pustaka
Adnan, M. I., Majid, M. S. A., & Gunawan, E. (2024). Islamic Banking Stability: A Bibliometric Analysis. Falah: Jurnal Ekonomi Syariah, 9(2), 103–117. https://doi.org/10.22219/jes.v9i2.28991
Ainolyaqin, A. Y. (2024). Pengembangan Perbankan Syariah Dalam Mendukung Inklusi Keuangan di Indonesia. Jurnal Ilmiah Ekonomi Islam, 10(1), 1130. https://doi.org/10.29040/jiei.v10i1.12117
Cahyono, E. F., Mardianto, M. F. F., & Rusmita, S. A. (2017). Faktor Dominan pada Indeks Inklusi Perbankan Syariah Sektor Pertanian di Indonesia. Economica: Jurnal Ekonomi Islam, 8(1), 55–79. https://doi.org/10.21580/economica.2017.8.1.1826
Delima, & Fadhillah, M. I. (2025). Perkembangan Perbankan Syariah pada Era Ekonomi Digital. Jurnal Inovasi Manajemen, Kewirausahaan, Bisnis dan Digital, 2. https://www.ijsrm.net/index.php/ijsrm/article/view/6473/4023
Fatmawati, N. (2023). Implementation of the Approach Measurement of Inclusive Financial Index in the Five Best Sharia Banks in Indonesia. Realita: Jurnal Penelitian dan Kebudayaan Islam, 21(2), 1–14. https://doi.org/10.30762/realita.v21i2.157
Ichsan, M., Fitriyanti, F., Setiorini, K. R., & Al-Qudah, A. M. (2024). Digitalization of Islamic Banking in Indonesia: Justification and Compliance to Sharia Principles. Jurnal Media Hukum, 31(2), 244–261. https://doi.org/10.18196/jmh.v31i2.22485
Otoritas Jasa Keuangan. (2025). Siaran Pers: Kinerja Positif Perbankan Syariah 2024. Otoritas Jasa Keuangan (OJK). https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/Kinerja-Positif-Perbankan-Syariah-2024.aspx
Pajaria, Y. (2025). Obstacles and Challenges of Islamic Banking Inclusion in Banking Digitalization in the Era of Financial Technology (Fintech). WORLDVIEW ( Jurnal Ekonomi Bisnis dan Sosial Sains ), 3(2), 153–163. https://doi.org/10.38156/worldview.v3i2.479
Susilawati, R., Nawawi, M. A., & Shofiana, D. E. (2025). Islamic Banking And Financial Stability In Indonesia: A Systematic Literature Review Approach. International Journal of Scientific Research and Management (IJSRM), 13(07), 9340–9346. https://doi.org/10.18535/ijsrm/v13i07.em05
Yusuf, S. D., Mokoagow, M., Nur, M., & Rauf, S. (2023). Islamic Financial Characteristics and the Sustainability of Islamic Banking in Indonesia: Challenges and Opportunities. Jurnal Ilmiah Manajemen Kesatuan, 11(2), 363–369. https://doi.org/10.37641/jimkes.v11i2.2036