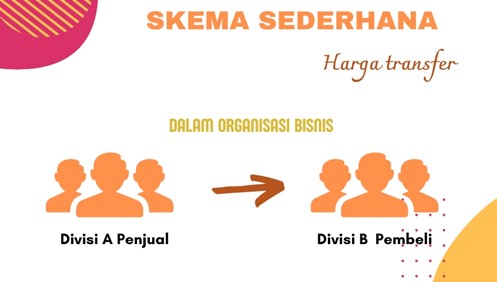
JurnalPost.com – Penetapan harga transfer menjadi salah satu aspek kritis dalam pengelolaan keuangan perusahaan modern. Dalam sebuah organisasi bisnis, mekanisme ini tidak hanya sekadar menentukan nilai transaksi antar unit atau pusat, tetapi juga memainkan peran penting dalam mengoptimalkan keseimbangan antara biaya dan pendapatan perusahaan. Selanjutnya, akan mengetahui konsep penetapan harga transfer, tujuan utamanya, metode yang dapat diterapkan, serta pentingnya penerapan yang tepat konteks organisasi bisnis.
Arti Harga Transfer:
– Harga Transfer dalam Arti Luas: Melibatkan transfer barang dan jasa antar pusat pertanggungjawaban tanpa memandang jenis pusat tersebut.
– Harga Transfer dalam Arti Sempit: Melibatkan transfer barang atau jasa antar pusat laba, atau setidaknya salah satu dari pusat pertanggungjawaban tersebut merupakan pusat laba.
Apa Itu Penetapan Harga Transfer?
Penetapan harga transfer, atau transfer pricing merupakan strategi yang digunakan oleh perusahaan untuk menentukan nilai transaksi antar unit atau pusat dalam suatu organisasi. Tujuan utama dari penetapan harga transfer adalah memberikan informasi yang relevan kepada setiap unit usaha, sehingga mereka dapat menemukan keseimbangan optimal antara biaya dan pendapatan perusahaan. Dengan kata lain, penetapan harga transfer bertujuan untuk menciptakan sistem yang adil dan sesuai dengan tujuan perusahaan.
Tujuan Penetapan Harga Transfer
1. Informasi Relevan: Menyediakan informasi yang relevan kepada setiap unit usaha agar dapat menentukan keseimbangan optimal antara biaya dan pendapatan perusahaan.
2. Keseimbangan Optimal: Menciptakan keputusan yang selaras dengan tujuan perusahaan, dengan merancang sistem agar memberikan harga sejalan dengan harga yang berlaku jika produk tersebut dijual atau dibeli dari pemasok eksternal.
Metode Penetapan Harga Transfer
Organisasi bisnis dapat menerapkan beberapa metode penetapan harga transfer, di antaranya:
1. Metode Harga Pasar: Harga transfer barang atau jasa antar pusat biaya ditentukan berdasarkan harga pasar, dengan mengurangkan biaya-biaya yang dapat dihindari atau dikurangi karena transfer dari satu pusat laba ke pusat laba lainnya.
2. Metode Biaya Ditambah Laba: Digunakan apabila divisi penjual dan pembeli tidak dapat mencapai kesepakatan mengenai harga transfer.
3. Harga Transfer Negosiasi: Digunakan apabila produk-produk yang dipasar bebas harganya tidak ada atau tidak jelas, Cara penentuannya dengan persetujuan antara divisi penjual dan divisi pembeli dalam hal harga transfer.
4. Harga Transfer Arbitrasi: Digunakan ketika pusat laba yang memproduksi barang atau jasa untuk dijual ke pusat laba lainnya tidak dapat mencapai kesepakatan mengenai harga transfer.
Pentingnya Penetapan Harga Transfer
2. Optimasi Pajak: Penetapan harga transfer dapat membantu perusahaan mengoptimalkan beban pajak, meskipun perlu diingat bahwa otoritas pajak dapat meninjau dan menggugat klaim yang diajukan.
3. Berlaku untuk Transaksi Lokal dan Internasional: Harga transfer berlaku baik untuk transaksi lokal maupun internasional, selama transaksi tersebut masih dalam satu Perusahaan.
Kesimpulannya:
Dalam konteks perusahaan modern yang kompleks, penetapan harga transfer menjadi kunci untuk mengoptimalkan keseimbangan antara biaya dan pendapatan. Penting bagi perusahaan untuk memahami tujuan, metode, dan dampak penetapan harga transfer agar dapat mengambil keputusan keuangan yang cerdas dan mendukung pertumbuhan berkelanjutan. Dengan menerapkan praktik penetapan harga transfer yang tepat, perusahaan dapat mencapai efisiensi operasional dan meminimalkan risiko keuangan.
Oleh:
Marcellyna Masyayu Diah A. (202110170311049)
Ayuni Sabrina Zanuharsih (202110170311063)
Muhammad Gibran R. A. (202110170311066)
Yayuk Niswatin Hikmah (20211017031182)
Universitas Muhammadiyah Malang