Pendahuluan
Dalam sistem keuangan Islam, prinsip utama yang harus dipatuhi adalah larangan terhadap riba, gharar (ketidakjelasan), dan maisir (spekulasi). Hal ini mendorong lembaga keuangan syariah untuk mengembangkan produk-produk pembiayaan yang sesuai dengan prinsip syariah. Salah satu pendekatan yang dominan adalah pembiayaan berbasis jual beli atau dikenal juga dengan istilah debt-based financing (Antonio, 2001; Karim, 2011).
Sistem ini menjadi alternatif utama dari pembiayaan konvensional yang berbasis bunga yang dilarang dalam Islam.
Debt-based financing syariah didasarkan pada transaksi jual beli riil, bukan pinjaman uang. Oleh karena itu, manajemen pembiayaan jenis ini memerlukan mekanisme yang berbeda dalam hal perencanaan, pelaksanaan, dan pengawasan. Artikel ini bertujuan untuk menguraikan konsep dasar debt-based financing dalam ekonomi syariah serta bagaimana manajemen pembiayaannya dijalankan oleh lembaga keuangan syariah (Karim, 2011).
Landasan Hukum Debt-Based Financing
Debt-based financing berbasis jual beli memiliki dasar hukum yang kuat dalam fikih muamalah, Al-Qur’an, hadis, serta fatwa-fatwa dari lembaga otoritatif seperti Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI).
1. Al-Qur’an
Surah Al-Baqarah (2:275): “Allah menghalalkan jual beli dan mengharamkan riba.” Ayat ini menjadi dalil utama diperbolehkannya akad jual beli sebagai alternatif dari transaksi berbasis bunga (riba). Surah An-Nisa (4:29): “Wahai orang-orang yang beriman! Janganlah kamu memakan harta sesamamu dengan jalan yang batil, kecuali dengan jalan perdagangan yang berlaku atas dasar suka sama suka di antara kamu.”
2. Hadis Nabi Muhammad SAW
Dari Abu Hurairah RA, Nabi SAW bersabda: “Tinggalkanlah sesuatu yang meragukanmu kepada sesuatu yang tidak meragukanmu.” (HR. Tirmidzi). Hadis ini menegaskan pentingnya kejelasan dan kepastian dalam transaksi, yang menjadi dasar larangan gharar dan penetapan kejelasan dalam akad jual beli.
3. Fatwa DSN-MUI
Fatwa DSN No. 04/DSN-MUI/IV/2000 tentang Murabahah
Fatwa DSN No. 05/DSN-MUI/IV/2000 tentang Salam
Fatwa DSN No. 06/DSN-MUI/IV/2000 tentang Istishna’
Fatwa DSN No. 27/DSN-MUI/III/2002 tentang Ijarah Muntahiyah Bit Tamlik
Konsep Dasar Debt-Based Financing Dalam Syariah
Konsep dasar Debt-based financing dalam perspektif syariah mengacu pada pembiayaan yang timbul dari transaksi jual beli, di mana lembaga keuangan syariah membeli barang terlebih dahulu, kemudian menjualnya kembali kepada nasabah dengan margin keuntungan yang disepakati.
Berbeda dengan equity-based financing yang menekankan pada bagi hasil (mudharabah, musyarakah), debt-based financing lebih bersifat pasti dan berorientasi pada kepemilikan aset. Karakteristik ini menjadikannya lebih diminati oleh lembaga keuangan syariah karena risikonya lebih terkendali ( Fianto et.al 2018 )
Jenis-Jenis Akad Pembiayaan Jual Beli Dalam Syariah
Akad Pembiayaan Murabahah
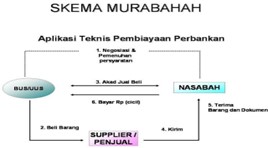 Dalam akad Murabahah, bank atau lembaga keuangan syariah membeli barang sesuai permintaan nasabah, lalu menjualnya kembali kepada nasabah dengan harga yang mencakup margin keuntungan yang telah disepakati sebelumnya. Pembayaran dari nasabah dapat dilakukan secara tunai maupun dicicil dalam bentuk angsuran. Akad ini umum digunakan untuk pembelian barang konsumsi maupun barang modal yang sudah tersedia.
Akad Pembiayaan Salam
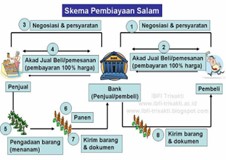 Akad Salam merupakan transaksi jual beli di mana pembeli (biasanya lembaga keuangan syariah) membayar harga barang secara penuh di awal, sedangkan penjual menyerahkan barang tersebut di kemudian hari, sesuai waktu dan spesifikasi yang telah disepakati. Akad ini biasanya digunakan untuk barang yang belum tersedia atau masih dalam proses produksi, seperti hasil pertanian, peternakan, atau produk manufaktur.
Akad Pembiayaan Istishna
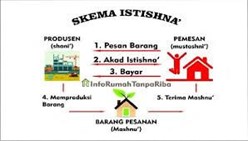 Jenis transaksi ini digunakan untuk barang-barang yang belum ada ataudibuat berdasarkan pesanan terlebih dahulu, seperti proyek konstruksi, pesanan manufaktur, atau produk custom. Dalam akad ini, lembaga keuangan memesan atau memproduksi barang terlebih dahulu, kemudian menjualnya kepada nasabah berdasarkan kesepakatan harga dan waktu pengiriman.
Ijarah Muntahiyah Bit Tamlik
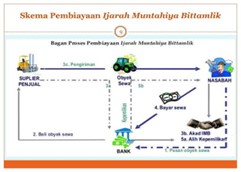 Walapun pada dasarnya berbentuk sewa, produk ini melibatkan unsur jual beli di akhir periode sewa. Selama masa sewa, nasabah membayar biaya sewa kepada lembaga keuangan. Setelah masa sewa berakhir, nasabah memiliki opsi atau janji untuk membeli barang yang disewa, sehingga pada akhirnya kepemilikan barang berpindah ke nasabah
Praktik dan Tantangan di Lembaga Keuangan Syariah
tantangan yang sering dihadapi lembaga keuangan syariah dalam pembiayaan berbasis jual beli adalah ketidaksesuaian implementasi teknis dengan prinsip syariah serta lemahnya sistem pengawasan internal terhadap struktur akad, yang pada akhirnya berdampak pada risiko pembiayaan (Nugroho & Arifin, 2021).
Kesimpulan
Manajemen pembiayaan syariah berbasis jual beli (debt-based financing) merupakan pilar penting dalam praktik keuangan syariah, yang dibangun di atas prinsip-prinsip fikih muamalah dan bertujuan menghindari unsur riba, gharar, dan maisir. Dengan landasan hukum yang kuat dari Al-Qur’an, hadis, serta fatwa DSN-MUI, pembiayaan ini memfasilitasi kebutuhan pembiayaan masyarakat dalam kerangka yang sesuai syariah.
Debt-based financing menekankan pada transaksi riil atas kepemilikan aset melalui berbagai akad seperti murabahah, salam, istishna’, dan ijarah muntahiyah bit tamlik, yang masing-masing memiliki karakteristik tersendiri dalam implementasi dan pengelolaannya. Model pembiayaan ini memberikan kepastian margin keuntungan dan risiko yang relatif lebih rendah dibandingkan equity-based financing, menjadikannya pilihan dominan bagi lembaga keuangan syariah dalam menyalurkan dana.
Daftar Pustaka
Antonio, M. S. (2001). Bank syariah: Dari teori ke praktik. Gema Insani.
Karim, A. A. (2011). Bank Islam: Analisis fiqih dan keuangan (Edisi ke-4). RajaGrafindo Persada.
Fianto, B. A., Gan, C., Hu, B., & Roudaki, J. (2018). Equity financing and debt-based financing: Evidence from Islamic microfinance institutions in Indonesia. Pacific-Basin Finance Journal, 52, 163–172. https://doi.org/10.1016/j.pacfin.2017.09.010
Nurnasrina, & Putra, P. A. (2021). Manajemen pembiayaan bank syariah. ResearchGate. https://www.researchgate.net/publication/348928953_Manajemen_Pembiayaan_Bank_Syariah
Nugroho, W., & Arifin, Z. (2021). Risk mitigation on Murabaha financing in Islamic banks: A Maqasid al-Shariah perspective. Journal of Islamic Accounting and Business Research, 12(6), 939–956. https://doi.org/10.1108/JIABR-05-2020-0137
Oleh : Fanisa Alzaira
Mahasiswa Universitas Tazkia