Laporan arus kas
Adalah suatu laporan tentang aktivitas penerimaan dan pengeluaran ka selama satu periode tertentu, beserta penjelasan tentang sumber-sumber penerimaan dan pengeluaran kas tersebut(Hendra Harmain, dkk,2019:193).
Tujuan di buatnya laporan arus kas adalah :
1. Menilai kemampuan perusahaan menghasilkan arus kas bersih masa depan.
2. Menilai kemampuan perusahaan memenuhi kewajibannya, membayar dividen, dan kebutuhannya untuk pendanaan internal
3. Menilai alasan perbedaan antara laba bersih dan penerimaan peserta pembayaran kas yang berkaitan.
4. Menilai pengaruh posisi keuangan suatu perusahaan dari transaksi investasi, dan pendanaan kas dan nonkasnya selama suatu periode tertentu.
Untuk menyusun Laporan Arus Kas, maka aktivitas perusahaan dikelompokkan ke dalam 3 Kelompok, yaitu:
A. Aktivitas Operasi
Yaitu segala aktivitas yang berkaitan dengan upaya sebuah perusahaan untuk menghasilkan produk/jasa, sekaligus semua upaya yang terkait dengan menjual produk tersebut. Artinya, semua aktivitas yang berkaitan dengan upaya untuk memperoleh laba usaha dimasukkan dalam kelompok ini, seperti penjualan tunai, pembayaran piutang usaha, pembayaran gaji, pembelian bahan baku, dll.
B. Aktivitas Investasi
Yaitu berbagai aktivitas yang terkait dengan pembelian dan penjualan harta perusahaan yang dapat menjadi sumber pendapatan perusahaan, seperti pembelian dan penjualan gedung, tanah, mesin, kendaraan, pembelian obligasi/saham perusahaan dan sebagainya.
C. Aktivitas Keuangan (Financing/Pendanaan)
Yaitu semua aktivitas yang berkaitan dengan upaya untuk mendukung operasi perusahaan dengan menyediakan kebutuhan dana dari berbagai sumbernya beserta konsekuensinya. Sebagai contoh, penerbitan surat utang, penerbitan obligasi, penerbitan saham baru, pembayaran dividen, pelunasan utang, dan sebagainya.
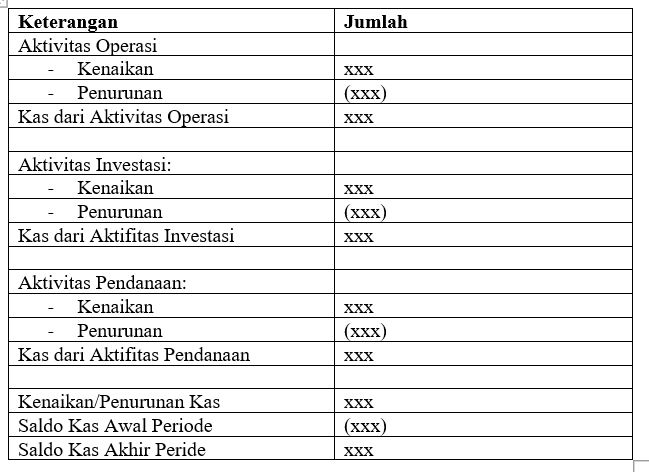
KATEGORI & JENIS TRANSAKSI DALAM MENYUSUN LAPORAN ARUS KAS
Kas Masuk
1). Aktivitas Operasi: Penjualan Jasa/Produk pendapatan lain-lain
2). Aktivitas Investasi: Penjualan aset tetap, Penjualan surat berharga, pelunasan pinjaman dari kesatuan lain, dll.
3). Aktivitas Pendanaan: Penerbitan modal saham, Penerbitan surat utang, Penerbitan obligasi, dll.
Kas Keluar
1). Aktivitas Operasi: Pembelian bahan baku atau barang dagang, biaya tenaga kena, biaya overhead, biaya operasi, dll.
2). Aktivitas Investasi: Pembelian aset tetap, Pembelian surat berharga, Pinjaman kepada kesatuan lain, dll.
3). Aktivitas Pendanaan: Pembayaran deviden, Pembayaran surat utang, Pembayaran obligasi, dll.
Oleh : Elva Dewi Febriyani
Universitas Pamulang