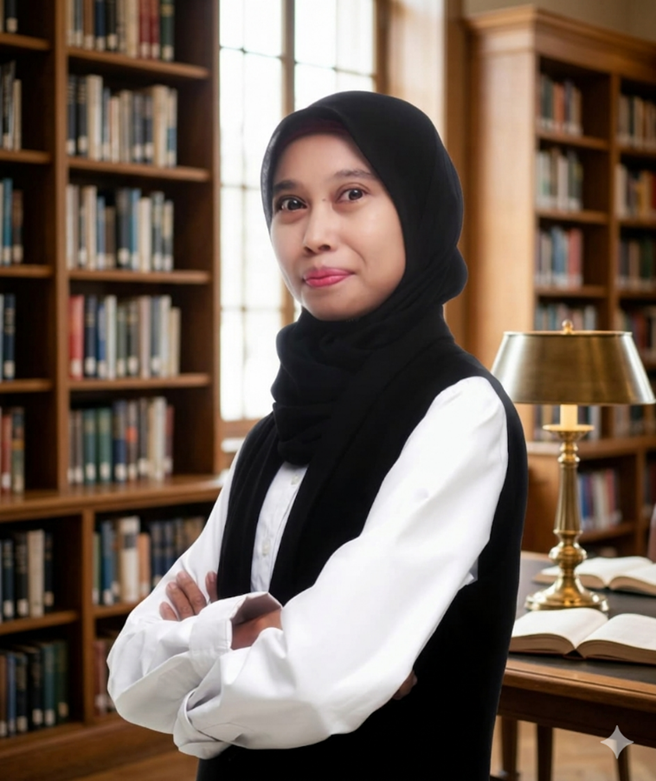
Oleh: (Eka Ratna Glis Purnamasari, S.Si.,M.Pd, Auditor Ahli Muda pada Satuan Pengawasan Internal dan Mahasiswa S3 Ekonomi Syariah UIN Sayyid Ali Rahmatullah Tulungagung)
JurnalPost.com – Kebijakan efisiensi anggaran pada tahun 2026 menjadi sorotan utama dalam tata kelola keuangan negara, termasuk di lingkungan Perguruan Tinggi Keagamaan Negeri (PTKN). Di tengah tekanan penghematan yang semakin ketat, peran auditor pada Satuan Pengawasan Internal (SPI) menjadi sangat vital dalam menjaga akuntabilitas. Auditor bukan saja bertugas memastikan kepatuhan terhadap peraturan yang berlaku, tetapi juga mengawal nilai-nilai ekonomi syariah yang menekankan keadilan, transparansi, dan kemaslahatan. Hal ini sejalan dengan ayat dalam Al-Qur’an, “Sesungguhnya Allah menyuruh kamu menyampaikan amanat kepada yang berhak menerimanya” (QS. An-Nisa: 58). Kondisi ini menjadikan auditor sebagai penjaga marwah institusi dalam mengelola dana publik. Dengan demikian, pengawasan internal tidak lagi sekadar formalitas, melainkan kebutuhan strategis.
Tugas dari auditor SPI adalah melakukan audit keuangan, audit kinerja, serta evaluasi kepatuhan terhadap regulasi dan prinsip syariah. Seluruh pihak yang terlibat meliputi auditor internal, pimpinan PTKN, serta seluruh unit kerja sebagai objek pengawasan. Audit dilakukan sepanjang tahun anggaran 2026, baik secara rutin maupun insidental sesuai kebutuhan organisasi. Proses ini berlangsung di seluruh unit kerja PTKN, mulai dari tingkat fakultas hingga unit administrasi pusat. Pelaksanaan audit diperlukan untuk memastikan penggunaan anggaran tetap efisien tanpa mengabaikan prinsip keadilan dan akuntabilitas. Hal ini selaras dengan ayat dalam Al-Quran yang berbunyi, “Dan janganlah kamu mengurangi takaran dan timbangan” (QS. Al-A’raf: 85), yang menekankan pentingnya kejujuran dalam setiap pengelolaan.
Kondisi aktual saat ini menunjukkan bahwa efisiensi anggaran bukan sekadar kebijakan teknis, tetapi juga respons terhadap dinamika ekonomi global dan nasional. Keterbatasan anggaran memaksa institusi untuk lebih selektif dalam menentukan prioritas program. Dalam situasi ini, auditor SPI memiliki tanggung jawab yang besar untuk memastikan bahwa setiap kebijakan efisiensi tidak menimbulkan dampak negatif terhadap kualitas layanan pendidikan. Auditor juga harus mampu mengidentifikasi potensi penyimpangan yang mungkin muncul akibat tekanan penghematan. Dengan pendekatan berbasis risiko, auditor dapat memberikan rekomendasi yang tepat sasaran untuk perbaikan tata kelola manajemen. Prinsip kehati-hatian ini sesuai dengan ayat dalam Al Quran, “Wahai orang-orang yang beriman, jika datang kepadamu orang fasik membawa suatu berita, maka telitilah kebenarannya” (QS. Al-Hujurat: 6).
Dalam perspektif ekonomi syariah, peran auditor SPI tidak hanya bersifat teknis, tetapi juga moral dan etis. Auditor menjadi pengawal prinsip amanah dalam pengelolaan keuangan negara. Setiap rupiah yang digunakan harus dapat dipertanggungjawabkan tidak hanya secara administratif, namun juga secara moral dan etika. Prinsip keadilan dan kemaslahatan menjadi landasan utama dalam menilai efektivitas penggunaan anggaran. Hal ini sejalan dengan firman Allah, “Sesungguhnya Allah menyukai orang-orang yang berlaku adil” (QS. Al-Maidah: 42). Oleh karena itu, auditor wajib mempunyai pemahaman yang baik tentang nilai-nilai syariah. Dengan pendekatan ini, audit dapat menjadi instrumen untuk mewujudkan tata kelola keuangan yang berkeadilan.
Tugas dan fungsi auditor SPI mencakup peran pengawasan, pencegahan, serta pemberian rekomendasi perbaikan. Auditor tidak hanya menemukan kesalahan, tetapi juga membantu unit kerja dalam meningkatkan kualitas pengelolaan keuangan. Fungsi konsultatif ini menjadi semakin penting di tengah kebijakan efisiensi. Auditor dapat memberikan masukan strategis terkait penghematan anggaran tanpa mengorbankan kualitas program. Selain itu, auditor juga berperan dalam membangun budaya akuntabilitas di lingkungan PTKN. Hal ini sesuai dengan firman Allah, “Dan tolong-menolonglah kamu dalam kebaikan dan takwa” (QS. Al-Maidah: 2), yang menekankan pentingnya kolaborasi dalam kebaikan.
Di tengah badai efisiensi 2026, tantangan yang dihadapi auditor SPI semakin kompleks. Auditor dituntut untuk memiliki kompetensi yang tinggi, baik dalam bidang audit maupun pemahaman ekonomi syariah. Selain itu, pemanfaatan teknologi informasi menjadi kebutuhan untuk meningkatkan efektivitas pengawasan. Sistem audit berbasis digital dapat membantu dalam pengolahan data dan pemantauan secara real time. Dengan dukungan teknologi, auditor dapat bekerja lebih cepat dan akurat. Hal ini sejalan dengan tuntutan transparansi sebagaimana firman Allah, “Dan janganlah kamu menyembunyikan kesaksian” (QS. Al-Baqarah: 283).
Pada akhirnya, auditor SPI PTKN memegang peran penting sebagai penjaga marwah syariah di tengah tekanan efisiensi anggaran. Keberadaan mereka menjadi jaminan bahwa pengelolaan keuangan negara tetap berada dalam koridor yang benar. Sinergi antara auditor, pimpinan, dan seluruh civitas akademika menjadi kunci dalam mewujudkan tata kelola yang baik. Dengan pengawasan yang kuat, PTKN dapat terus menjalankan fungsi pendidikan secara optimal. Hal ini sejalan dengan prinsip pertanggungjawaban dalam Islam, sebagaimana firman Allah, “Maka barang siapa mengerjakan kebaikan seberat zarrah, niscaya dia akan melihat balasannya” (QS. Az-Zalzalah: 7).