


“Konteks persiapan pemilihan karir sebagai akuntan publik, pengaruh motivasi personal, sosial, ekonomi dan nilai nilai lokal (seperti tri pantangan)”
Dosen Pengampu:
Dr. Dewi Kusuma Wardani, S.E., S.Psi., M.Sc., Ak., CA., CRM, BKP, ACPA Fuadhillah Kirana Putri, S.Ak., M.Sc.
Disusun Oleh:
1. Fizni Ilma Solikhah (2022017034)
2. Antonia Yovita Onggo (2022017033)
3. Apriani Vivin Bogon (2021017007)
4. Siti Nur Ekawati (2022017047)
5. Filomina Erlita Lesek (2021017095)
Pendahuluan
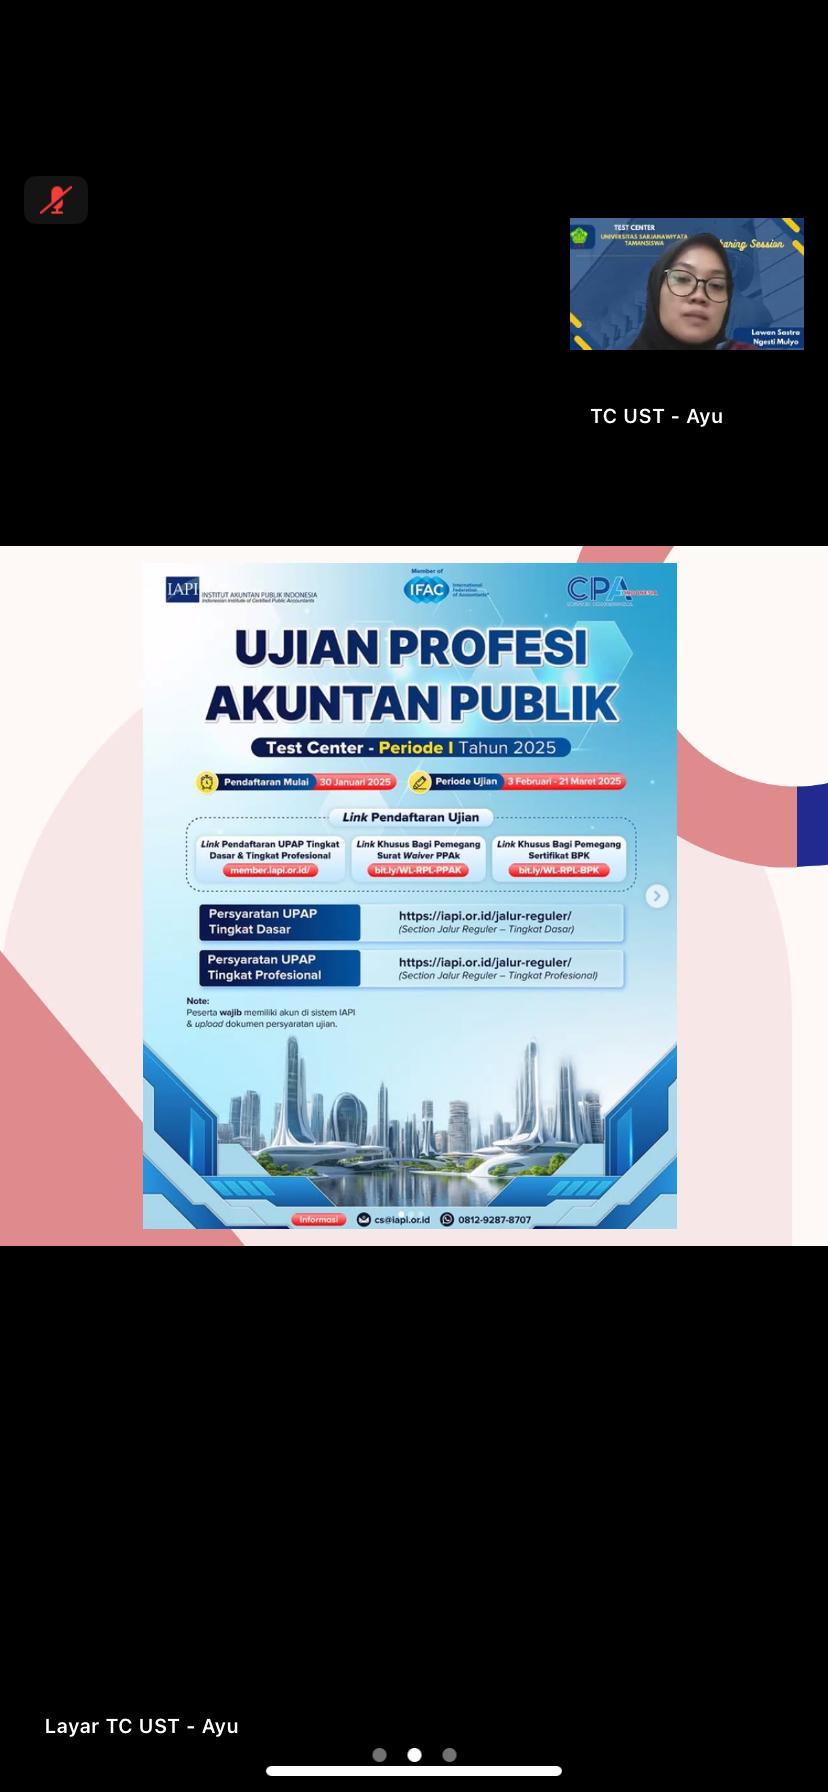
Sertifikasi profesi akuntansi memiliki peran yang sangat krusial dalam memastikan bahwa seorang akuntan tidak hanya memiliki pengetahuan dasar, tetapi juga kompetensi teknis, etika, dan kemampuan profesional yang sesuai dengan standar industri dan regulasi yang berlaku (Wangdra, 2024). Di era globalisasi dan digitalisasi, tuntutan terhadap transparansi, akuntabilitas, serta kualitas laporan keuangan semakin tinggi, sehingga sertifikasi menjadi bukti valid atas kemampuan akuntan dalam menjalankan tugasnya secara profesional dan terpercaya. Selain itu, sertifikasi juga berfungsi sebagai alat pengukur kompetensi yang diakui secara nasional maupun internasional, yang membuka peluang lebih luas bagi akuntan untuk berkarier di berbagai sektor dan negara (Erawati & Welan, 2022). Sertifikasi juga menjadi jaminan bagi para pengguna laporan keuangan, seperti investor, pemerintah, dan pihak berkepentingan lainnya, bahwa laporan yang disusun telah memenuhi standar kualitas dan etika yang ketat, sehingga meningkatkan kepercayaan publik terhadap profesi akuntansi.
Pembahasan Utama
Berbagai penelitian menunjukkan bahwa sertifikasi profesi akuntansi berdampak positif dan signifikan terhadap peningkatan kualitas sumber daya manusia di bidang akuntansi (Wangdra, 2024). Temuan utama mengungkapkan bahwa akuntan yang memiliki sertifikasi tidak hanya memiliki pengetahuan teknis yang lebih mendalam, tetapi juga keterampilan pengambilan keputusan yang etis dan professional, yang secara langsung meningkatkan kualitas audit dan laporan keuangan di perusahaan. Studi di sektor manufaktur di Jawa Barat misalnya, menunjukkan korelasi positif antara sertifikasi profesi, pendidikan akuntansi, dan perilaku etis dengan kualitas audit yang lebih baik. Selain itu, sertifikasi juga meningkatkan kinerja para guru akuntansi di SMK, yang pada gilirannya memperkuat kualitas pendidikan
akuntansi secara umum. Dari sisi motivasi, minat mahasiswa untuk mengikuti sertifikasi sangat dipengaruhi oleh tingkat motivasi dan dukungan institusi pendidikan, meskipun terdapat kendala seperti biaya dan kompleksitas materi ujian (Lukman & Juniati, 2017). Sertifikasi juga terbagi dalam berbagai jenis, mulai dari Certified Public Accountant (CPA), Certified Management Accountant (CMA), hingga sertifikasi khusus di bidang perpajakan dan akuntansi pemerintahan, yang semuanya berkontribusi pada pengembangan keahlian yang spesifik dan relevan dengan kebutuhan pasar kerja.
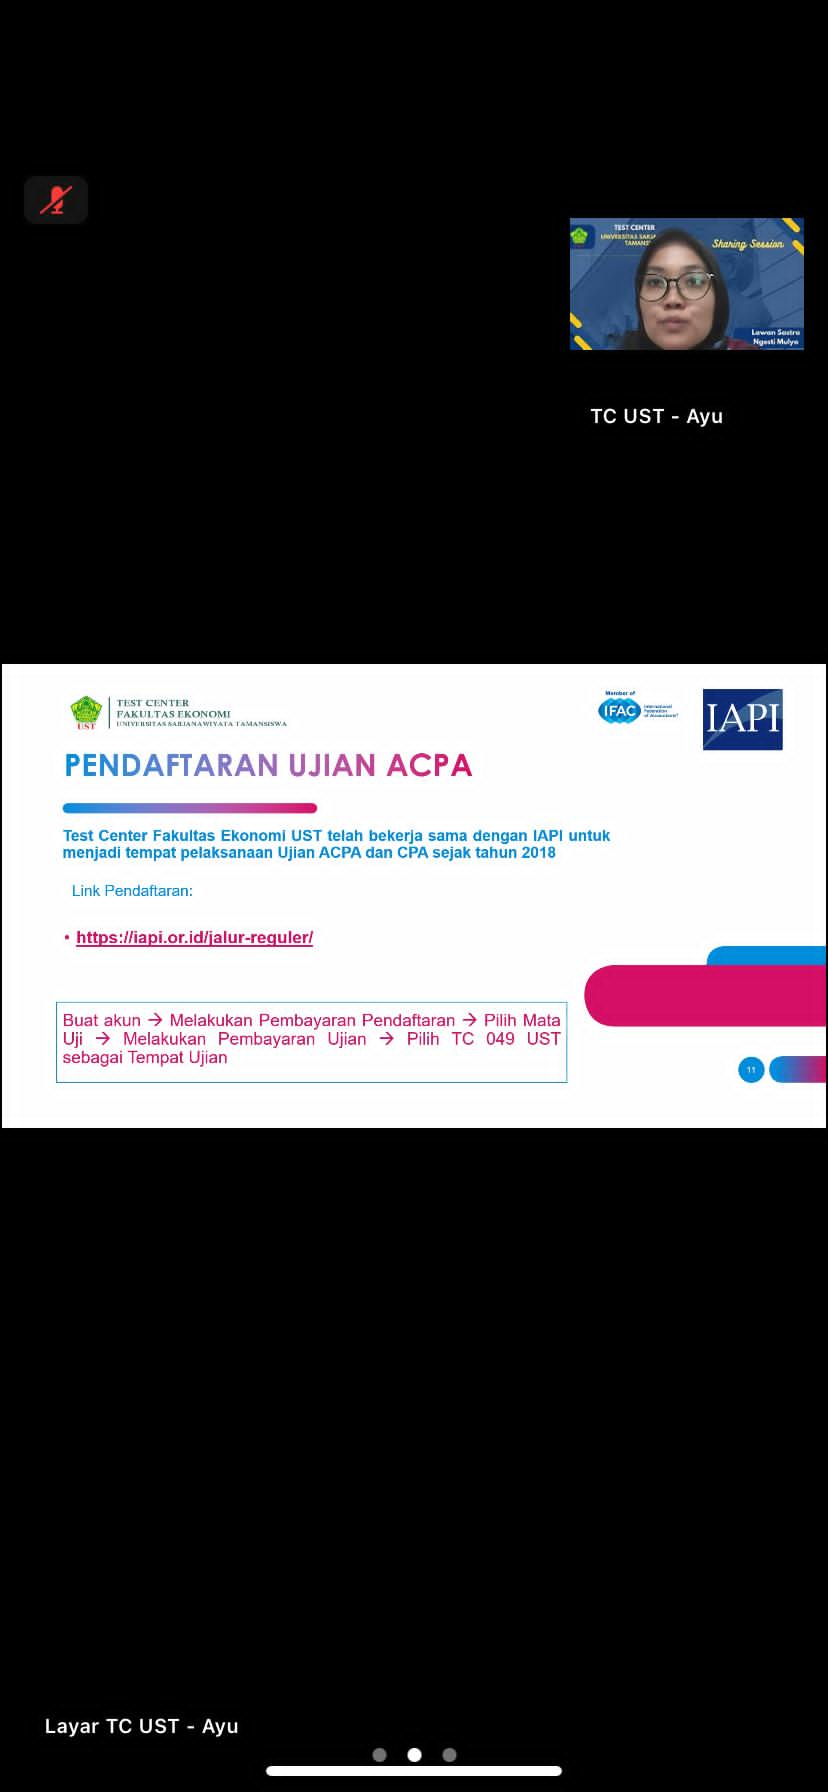
Ajaran tamansiswa tri pantangan juga salah satu acuan untuk memberikan landasan nilai karakter yang mendukung kesiapan mahasiswa akuntansi dalam menghadapi tantangan global melalui sertifikasi CPA. Sikap tidak ikut-ikutan, tidak lalai, dan tidak mudah putus asa menjadi fondasi penting dalam membentuk motivasi, ketekunan, dan orientasi masa depan mahasiswa. Integrasi nilai-nilai pendidikan karakter dengan pengembangan kompetensi profesional akan memperkuat daya saing lulusan di era persaingan global. Dalam dunia kerja, sertifikasi profesi akuntansi menjadi salah satu syarat utama dalam proses rekrutmen, promosi, dan pengembangan karier (Arianti & Maharani, 2023). Perusahaan lebih memilih akuntan bersertifikat karena mereka dianggap memiliki kompetensi yang teruji, integritas tinggi, serta mampu beradaptasi dengan perubahan regulasi dan teknologi. Hal ini tidak hanya meningkatkan kredibilitas individu akuntan, tetapi juga memperkuat reputasi organisasi secara keseluruhan. Sertifikasi juga memberikan peluang bagi akuntan untuk mendapatkan gaji yang lebih tinggi dan posisi strategis dalam organisasi, serta membuka akses ke pasar kerja internasional (Pujisari, 2020). Selain itu, sertifikasi mendorong terciptanya budaya kerja yang profesional dan etis, yang sangat penting dalam menjaga kepercayaan publik dan mendukung tata kelola perusahaan yang baik. Dengan demikian, sertifikasi profesi akuntansi menjadi investasi penting bagi pengembangan karier dan peningkatan kualitas sumber daya manusia di bidang akuntansi.
Kesimpulan
Sertifikasi profesi akuntansi merupakan elemen kunci dalam meningkatkan kompetensi, kredibilitas, dan daya saing tenaga kerja akuntansi di era modern yang penuh tantangan (Ulfah et al., 2019). Sertifikasi tidak hanya memberikan pengakuan formal atas kemampuan profesional, tetapi juga mendorong peningkatan kualitas audit, etika kerja, dan kinerja secara menyeluruh. Oleh karena itu, sangat disarankan bagi para akuntan, mahasiswa, dan calon profesional akuntansi untuk aktif mengikuti program sertifikasi yang sesuai dengan bidang keahlian mereka. Perguruan tinggi dan lembaga pelatihan harus lebih proaktif dalam memberikan sosialisasi, dukungan, dan fasilitasi agar proses sertifikasi dapat diakses dengan lebih mudah dan terjangkau (Cahyo, 2011). Pemerintah dan organisasi profesi juga perlu terus mengembangkan standar sertifikasi yang relevan dengan kebutuhan industri dan perkembangan global. Dengan langkah-langkah tersebut, diharapkan tercipta sumber daya manusia akuntansi yang profesional, berintegritas, dan mampu bersaing di tingkat nasional maupun internasional.
Daftar Pustaka
Arianti, F., & Maharani, N. K. (2023). Analisis Faktor-Faktor yang Mempengaruhi Minat Pemilihan Karir sebagai Akuntan Publik. JIIP – Jurnal Ilmiah Ilmu Pendidikan, 6(7), 4631–4641. https://doi.org/10.54371/jiip.v6i7.1817
Erawati, T., & Welan, M. B. (2022). Pengaruh Persepsi Penghargaan Finansial dan
Pemahaman Ajaran Tri Pantangan Terhadap Pemilihan Profesi sebagai Akuntan Publik Pada Mahasiswa Akuntansi Fakultas Ekonomi Universitas Sarjanawiyata Tamansiswa Yogyakarta. Jurnal Literasi Akuntansi, 2(4), 219–226.
https://doi.org/10.55587/jla.v2i4.74
Lukman, H., & Juniati, C. (2017). Faktor Yang Pengaruhi Pemilihan Karir Sebagai Akuntan Publik Bagi Mahasiswa Pts Wasta Dengan Pendekatan Reasoned Action Model. Jurnal Akuntansi, 20(2), 202. https://doi.org/10.24912/ja.v20i2.54
Pujisari, Y. (2020). Pengaruh Grit, Self Efficacy Dan Faktor Lain Terhadap Keinginan Untuk Memperoleh Sertifikasi Akuntan Profesional. Jurnal Ekonomi Dan Kewirausahaan, 16(1), 41–56.
Wangdra, R. (2024). Jumlah Akuntan Publik dan Perusahaan TBK. 92–102.
Pujisari, Y., Manajemen, P., & SBI Yogyakarta, S. (n.d.). PENGARUH GRIT, SELF EFFICACY DAN FAKTOR LAIN TERHADAP KEINGINAN UNTUK MEMPEROLEH SERTIFIKASI AKUNTAN PROFESIONAL.
Koerniawan, K. A. (n.d.). ETIKA PROFESI DALAM PROBLEMATIKA DI ERA COMPETITIF MENURUT SISI PANDANG AKUNTAN PUBLIK.
Pujisari, Y., Manajemen, P., & SBI Yogyakarta, S. (n.d.). PENGARUH GRIT, SELF EFFICACY DAN FAKTOR LAIN TERHADAP KEINGINAN UNTUK MEMPEROLEH SERTIFIKASI AKUNTAN PROFESIONAL.
Erawati, T., & Welan, M. B. (2022). Pengaruh Persepsi Penghargaan Finansial dan
Pemahaman Ajaran Tri Pantangan Terhadap Pemilihan Profesi sebagai Akuntan Publik Pada Mahasiswa Akuntansi Fakultas Ekonomi Universitas Sarjanawiyata Tamansiswa Yogyakarta. Jurnal Literasi Akuntansi, 2(4), 219–226.
https://doi.org/10.55587/jla.v2i4.74
Koerniawan, K. A. (n.d.). ETIKA PROFESI DALAM PROBLEMATIKA DI ERA COMPETITIF MENURUT SISI PANDANG AKUNTAN PUBLIK.
Pujisari, Y., Manajemen, P., & SBI Yogyakarta, S. (n.d.). PENGARUH GRIT, SELF EFFICACY DAN FAKTOR LAIN TERHADAP KEINGINAN UNTUK MEMPEROLEH SERTIFIKASI AKUNTAN PROFESIONAL.
208-Article Text-392-1-10-20200723. (n.d.).
Erawati, T., & Welan, M. B. (2022). Pengaruh Persepsi Penghargaan Finansial dan Pemahaman Ajaran Tri Pantangan Terhadap Pemilihan Profesi sebagai Akuntan Publik Pada Mahasiswa Akuntansi Fakultas Ekonomi Universitas Sarjanawiyata Tamansiswa Yogyakarta. Jurnal Literasi Akuntansi, 2(4), 219–226. https://doi.org/10.55587/jla.v2i4.74
Koerniawan, K. A. (n.d.). ETIKA PROFESI DALAM PROBLEMATIKA DI ERA COMPETITIF MENURUT SISI PANDANG AKUNTAN PUBLIK.
Pujisari, Y., Manajemen, P., & SBI Yogyakarta, S. (n.d.). PENGARUH GRIT, SELF EFFICACY DAN FAKTOR LAIN TERHADAP KEINGINAN UNTUK MEMPEROLEH SERTIFIKASI AKUNTAN PROFESIONAL.
Tanor 2ariaman Zega, A. O. (n.d.). Pengaruh Profesionalisme, Komitmen Organisasi dan Sensitivitas Etika Terhadap Intensi dalam Melakukan Whistleblowing. In JRAK (Vol. 15, Issue 1).
RAMA_62201_01031282126037_0003018602_01_front_ref. (n.d.).
Tanor 2ariaman Zega, A. O. (n.d.). Pengaruh Profesionalisme, Komitmen Organisasi dan Sensitivitas Etika Terhadap Intensi dalam Melakukan Whistleblowing. In JRAK (Vol. 15, Issue 1).
Studi Akuntansi, P., & Dian Ningsih, W. (n.d.). INSPEKTORAT KOTA SEMARANG Skripsi Untuk memenuhi sebagian persyaratan Mencapai Derajat Sarjana S1.
SKRIPSI PENGARUH KEAHLIAN, INDEPENDENSI, DAN ETIKA TERHADAP KUALITAS
AUDIT (Studi pada Auditor Pemerintah di BPKP Perwakilan Provinsi Sul-Sel) AYU DEWI RIHARNA NAJIB. (2013).
Febyyanti, R. (n.d.). Sugeng Praptoyo Sekolah Tinggi Ilmu Ekonomi Indonesia (STIESIA) Surabaya.
Ramdani, M. R., & Lestari, I. A. (2019). Rekognisi Publik Pengguna Pelayanan Akuntan Terhadap Tingkat Moralitas Akuntan Publik. Jurnal Akuntansi Dan Pajak, 19(2), 170. https://doi.org/10.29040/jap.v19i2.269
Faktor-Faktor, A., Minat, M., Karir, P., Publik, A., Arianti, F., Kristianti Maharani, N., Minat, ;, & Subjektif, N. (n.d.). Kata kunci. http://Jiip.stkipyapisdompu.ac.id
Faktor-Faktor, A., Akuntan, M., Salmiah, N., & Afriany, A. N. (n.d.). ANALISIS
FAKTORFAKTOR YANG MEMPENGARUHI AKUNTAN BEREGISTER BERPROFESI SEBAGAI AKUNTAN PUBLIK.